终于说清:保险里的现金价值到底是什么?
2026-10-12 03:44:08
买长期保险的时候,八成的人都会跳过那页印满数字的现金价值表。
看不懂,也懒得看。以为反正只要不退保,这东西和我没关系。
说实话,我第一次买保险的时候也这么想。直到去年帮朋友处理退保,才发现好多人踩了现金价值的坑。
一句话说清什么是现金价值
其实特别简单。现金价值,就是你主动退保的时候,保险公司退给你的钱。
就这么简单。
为什么会有这个东西?因为长期保险的保费是均衡定价的,你前几年交的保费,其实比当年保险公司需要承担的风险成本要高,多出来的这部分钱,保险公司帮你存着,慢慢累积,就成了现金价值。
你提前解约退保,这部分累积的钱,扣除相关费用之后退给你,就是你的现金价值。
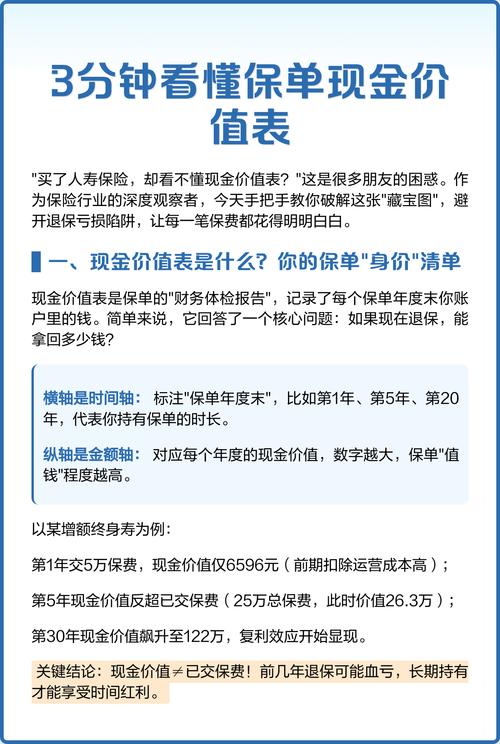 保险合同现金价值表示意图
很多人刚买完一两年就想退,一查只退几百块,觉得保险公司骗人。其实不是,这个时候现金价值本来就很低,前期大部分钱都用来支付运营成本、代理人佣金了,累积的少,退的自然少。
哪些保险会有现金价值?
分两类说:
1. 长期保险基本都有。
保20年、30年,甚至保终身的重疾险、寿险、年金险这些,都是长期险,合同里一定会附现金价值表。
2. 一年期的短期险,一般没有。
比如一年期意外险、一年期医疗险,交一年保一年,提前退保也没剩多少钱,大多不会列现金价值。
现金价值的走势一般很固定:前期低,逐年涨,时间越久越高。不少长期险放几十年后,现金价值会超过你累计交的保费。
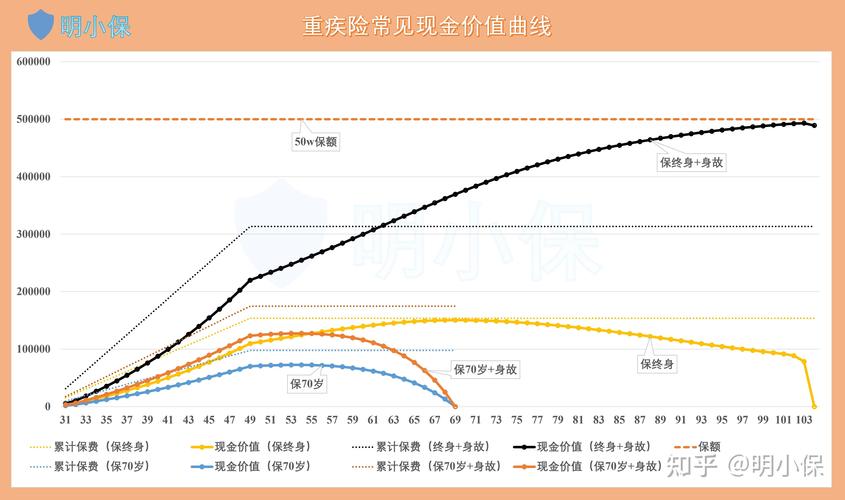 长期保险现金价值增长走势图
关于现金价值的几个常见误解
 关于现金价值的几个常见误解
第一个误解:我的钱我随时能全额取出来
不对。只有退保,才能拿到全部现金价值。
如果你不想退保,只是想用这笔钱,大部分支持保单贷款的产品,可以按现金价值的一定比例申请贷款,贷款期内保障依然有效。但你拿不到全部现金价值,剩下的额度还是留在保单里。
第二个误解:现金价值越高,产品就越好
这话不能这么说。不同类型的产品,现金价值的设计逻辑完全不一样。哪怕是同类型产品,保障责任不同,现金价值走势也不一样,单拿现金价值高低比产品好坏,完全没意义。
第三个误解:现金价值永远比已交保费低
不对。对于很多储蓄类的长期险来说,只要持有时间足够长,现金价值会超过累计已交保费,这是正常的设计。
不过话说回来,哪怕你这辈子都不打算退保,现金价值也和你有关系。除了退保,办理保单贷款、减保、减额交清这些业务,全都要按现金价值来算,所以抽半分钟翻一下自己合同里的现金价值表,没坏处。
合规提醒
本文只是保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
所有保单的现金价值,以你手中的保险合同,以及保险公司官方说明为准。
本文不构成任何投保建议、理赔承诺,有任何疑问请咨询你投保的保险公司官方渠道。作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
终于说清:保险里的现金价值到底是什么?
文章链接:https://www.xinminbao.com/a/1659.html