聊聊意外医疗:你买的保险,真能报摔了碰了的医药费吗?
2026-10-09 19:58:55
前几天帮朋友整理保单,翻出来三份带意外医疗的保单,一半的报销限制他自己都不知道。很多人买意外险,只盯着身故保额买,反而把最常用的意外医疗给忽略了。毕竟身故伤残用到的概率太低,摔一跤、被猫抓、崴脚缝针这种小事,才是天天可能碰到的。
什么才是意外医疗管的“意外”
很多人第一反应,只要是“没想到的事”就是意外,都该报。不对。
意外医疗里的“意外”,有明确的界定,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。
举几个例子你就懂了:下雨天路滑摔骨折,满足四个条件,赔。下楼踩空扭到脚,满足,赔。被流浪猫抓破了打疫苗,满足,赔。
那什么不赔?本身有腰椎间盘突出,弯腰捡东西闪了腰,大多不赔——因为根本原因是你本身的疾病,不是外来的意外。吃坏了肚子拉肚子,也不算——这是你自己吃了不干净的东西,本质还是饮食问题引发的身体反应,不算突发外来。
 意外医疗意外险责任判定场景图
本质上来说,意外医疗是报销型保险,和意外险里的身故伤残责任不一样。身故伤残是出事了一次性给你赔钱,不管你花没花钱。意外医疗是你花了多少医药费,按规则给你报销,不会超过你实际花的钱。说白了,就是帮你出小意外的医药费。
意外医疗核心要看哪几个关键点
1. 免赔额和报销比例
免赔额就是保险公司不赔,需要你自己掏的钱。比如100元免赔,你摔了花了600块,减去100块,剩下500按比例报。大部分意外医疗的免赔额都在0到200之间,报销比例从60%到100%不等。
2. 是否包含医保外费用
这是最核心的一点,没有之一。很多便宜的意外医疗,只报销医保范围内的用药和治疗项目,医保外的进口药、自费钢板、自费疫苗都不报。真碰到事,这部分往往是花钱最多的。
3. 是否包含门诊责任
有的意外医疗只报意外导致的住院费用,不报门诊。可大部分小意外,比如摔了缝针、猫抓打疫苗,都是门诊解决,压根不用住院。这种只保住院的意外医疗,实用性就差了很多。
4. 医保未结算的报销规则
很多产品要求,如果你有医保,必须先走医保报销,剩下的部分才能走意外医疗100%报。要是你没走医保直接找意外险,报销比例会直接降到七八十甚至更低,这点别漏看。
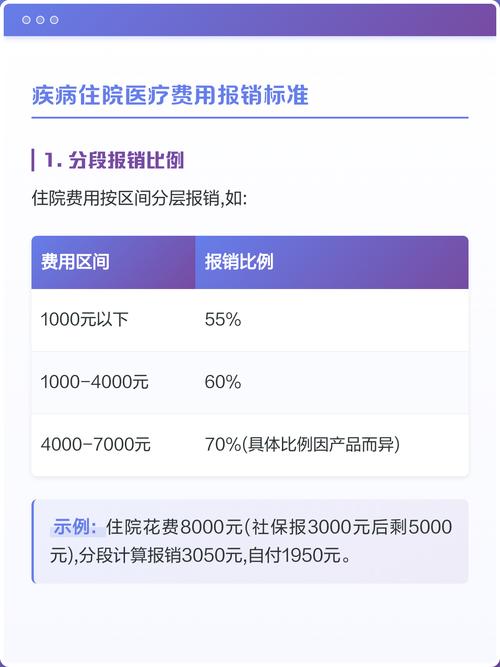 意外医疗报销范围条款标注图
常见的几个认知误区
 常见的几个认知误区
第一个误区:有医保就不用意外医疗了。
说实话,医保的报销有起付线,还有报销比例限制,门诊的报销比例普遍不高,自费部分还是要自己出。小几千块的医药费说多不多,但能报掉为什么要自己掏呢?
第二个误区:猝死属于意外,意外医疗能报。
大部分情况下不行。猝死本身是自身身体原因引发的,属于疾病范畴,绝大多数意外险都把猝死列在免责里,意外医疗自然也不会报。个别产品额外附加了猝死责任,那是例外,一切看合同。
第三个误区:猫抓狗咬打狂犬疫苗不能报。
刚好反过来,这个属于典型的意外,绝大多数意外医疗都能报,不管是门诊费用还是疫苗钱,符合规则都能报。当然,如果你打了很贵的进口疫苗,要看你的意外医疗能不能报医保外费用,不能的话进口疫苗的钱可能报不了。
第四个误区:只要是意外都能报。
不对,很多情况是免责的。比如酒后驾驶、无证驾驶、主动寻衅斗殴,这些都不报。还有中暑、高原反应,部分产品会除外,认为和个人体质相关,不符合意外的定义。
必要提醒
 必要提醒
所有关于意外医疗的责任范围、免责条款、报销规则、理赔条件,都必须以你所持有的保险合同,以及承保保险公司的官方说明为准。本文仅做通用知识科普,不构成任何投保建议、核保结论或理赔承诺。
意外医疗本身不复杂,就是解决日常小磕小碰的报销需求,多看看条款里的几个关键点,就不会出大错。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊意外医疗:你买的保险,真能报摔了碰了的医药费吗?
文章链接:https://www.xinminbao.com/a/1534.html