上周帮楼下遛弯的王阿姨看保单,越看越叹气。她去年体检查出来肺上有个3mm的小结节,医生说每年复查就行,不用治疗。她买医疗险的时候,随手就把健康告知全选了“无异常”。上个月查出来结节长大了点,要做微创手术,申请理赔,直接被拒了。
王阿姨委屈啊:那结节医生都说不用治,怎么就不算病了?这不就是坑人吗?其实啊,真不是保险公司坑,是踩了最常见的健康告知误区。
体检异常没确诊,就不用告知?大错特错
很多人都和王阿姨一个想法。我身体好好的,能吃能睡,就是体检出了点小问题,医生都说不用管,那当然不算病,没必要写进健康告知啊。
说实话,这是我见过最多人踩的坑。健康告知的提问,从来都不止问“你有没有确诊过重大疾病”,大部分都会问:“近两年是否有健康检查异常?”“是否有身体结节、肿块、囊肿或性质不明的增生?”
看到没?人家问的就是异常,不管你确诊没确诊,不管要不要治,只要符合问题描述,就得如实说。很多人觉得不就是个小叶增生,不就是个尿酸高,这点小事也要说?
对,就得说。别嫌麻烦。真等理赔出问题,那点麻烦根本不算什么。
老毛病早就好了,过了好几年就不用提?别想当然
之前有个认识的朋友,十年前急性阑尾炎住过院,切了阑尾之后再也没犯过,身体好得能跑半马。上次买保险,健康告知问“过去五年是否有住院记录”,他想,都十年了,早就好了,提它干嘛,就没填。
结果去年查出来血糖异常需要住院治疗,申请理赔的时候,保险公司查到十年前的住院记录,说他未如实告知,直接解除合同了。
他喊冤,说那都是十年前的老黄历了,早就好了,和现在的病也没关系,至于吗?其实真不冤,健康告知问的是时间范围内的异常,你就得按要求说。
人家问过去五年,那五年零一个月住的院,就不用提。可人家问过去十年,刚好那一次住院在十年内,你就得说。
很多人抱着侥幸,反正都好了,不说也没人知道。哦,真不是这么回事。现在医保记录、体检中心记录、医院的门诊住院记录,都是可查询的。真到理赔那一步,保险公司会挨个核对,别赌那个小概率。
只要我不说,保险公司就查不到?别拿保障赌运气
还有一种误区,就是故意隐瞒。明明已经查出来身体有问题,想着赶紧买上保险,过了等待期再去治疗,不就能赔了?我见过太多打这个算盘的。
说句实在话,这本身就是钻空子,十有八九会栽。别说大概率查得到,就算真的让你蒙混过了核保,后续理赔出问题,不退保费拒赔的大有人在,吃亏的还是你自己。
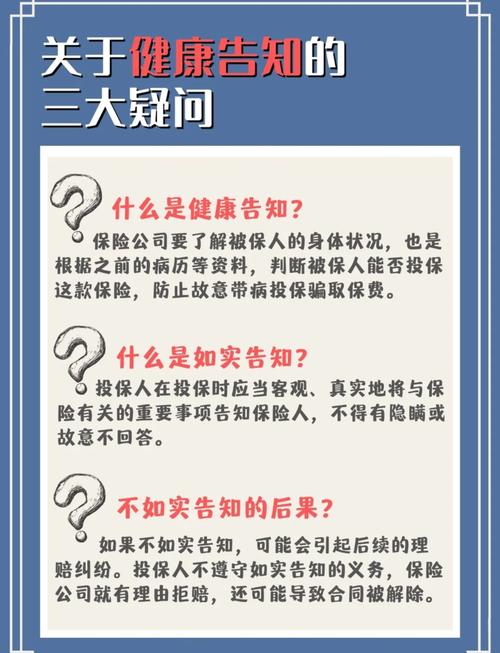
那很多人问,我到底该怎么填才对?其实健康告知的核心原则很简单,就是有问必答,不问不答,有限告知。
什么意思?就是人家问什么你答什么,没问的不用你主动去说。比如人家只问有没有肺部结节,你不用主动把你小时候得过麻疹、幼儿园摔破头缝针这种八百年前的小事都抖出来。不用没事给自己找事。
但问到的,就得如实说。我见过太多人填健康告知,那叫一个快,十几秒就搞定,连问题都没读完,哗哗全选“全部正常”,这不就是给自己埋雷吗?
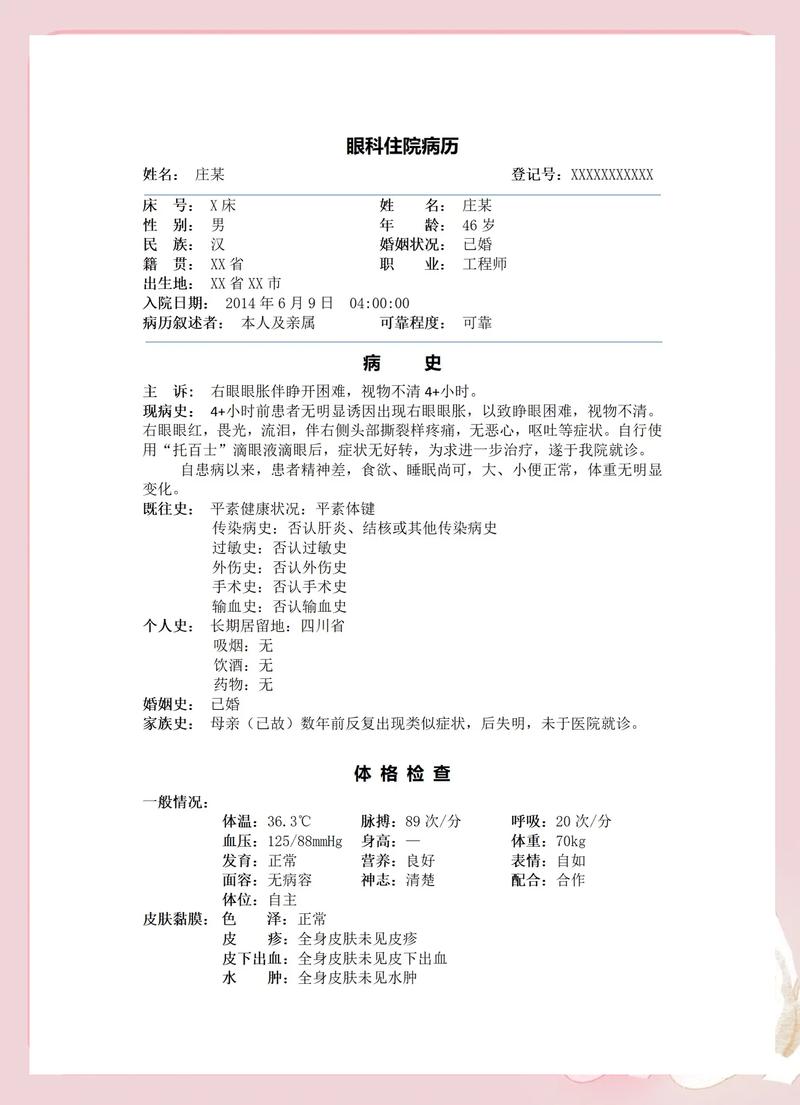
慢点填,花个三五分钟,把问题挨个看一遍,不亏。拿不准的,翻出之前的体检报告、病历对照着填,别靠记忆瞎猜,别乱填。
不过话说回来,也不用过度紧张。有的人把健康告知当审犯人,恨不得把自己这辈子所有头疼脑热都写上去,其实没必要,就按问题要求来就行。
也别因为有一点小异常就不敢买,很多小异常顶多就是除外或者加费,总比裸奔强,真要是隐瞒不告知,最后一分钱不赔,才是真的亏。
合规提醒:以上内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知要求、核保规则、理赔标准都以保险合同条文以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北