上周帮朋友整理家里的保单抽屉,他翻出连续交了四年的普通家财险,当时脸都垮了——合着我每年掏几百块,地震砸了墙、裂了梁,保险公司不管?
真的,这种事我遇过不止三次。
很多人对地震相关的保障认知,全是来自朋友圈的碎碎念。要么觉得”地震是天灾,买啥保险都白搭”,要么觉得”我买的家财险啥都赔”,真要出事才发现,两边的认知全错了。
先把最容易踩的坑摊开说
绝大多数常规家财险的免责条款里,会明确把地震及其次生灾害排除在赔付范围外——不是保险公司抠门,是地震这种巨灾的损失规模,普通商业险的风险池根本兜不住,硬要保的话,保费能涨到普通人完全交不起的程度。之前有个住在川西的客户,买的普通家财险遇地震外墙开裂,最后走的是政府临时救助,保单半毛钱没赔到。
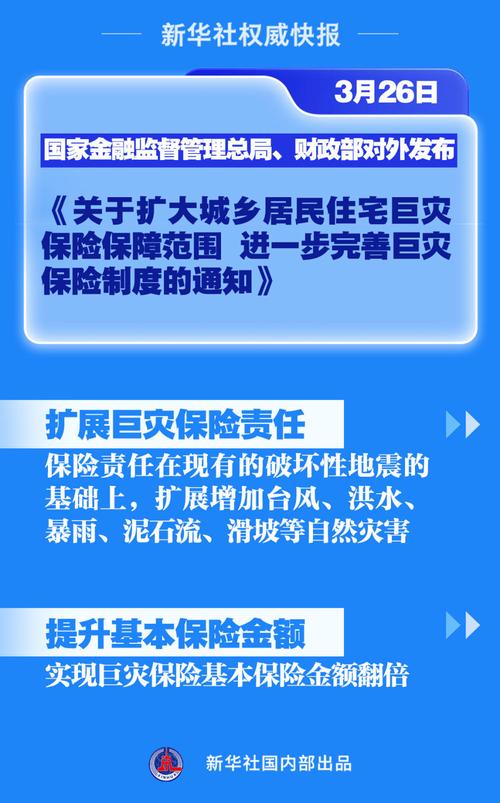
还有个特别常见的误区:很多人以为地震巨灾保险是强制要交的,跟交强险似的。真不是,它是完全自愿投保的,不会跟你办房产证、交物业费绑定。之前有个网友给我发截图,说小区物业让每户必须交200块的地震险费用,不然不给办门禁卡,这纯纯是乱收费,跟保险本身没关系。
更离谱的是有人觉得,地震巨灾保险能赔房子的全部市场价值。算笔账就知道不可能——真要是7级以上地震把整栋楼震成危楼,那一片的小区房价得跌成什么样?保险从设计之初就不承接市场价格波动的风险,你要是抱着”地震塌了我就能拿赔款重新买套房”的心态买,最后肯定要失望。
它到底能管什么,不管什么
目前市面上的地震巨灾保险,大多是由行业共保体牵头运作的,核心保的是地震造成的房屋主体结构损伤——注意,是主体结构,不是你家挂在墙上的油画、客厅的大冰箱、阳台堆了好几年的限量手办。
具体来说,经过专业机构鉴定的墙体开裂、梁体断裂、地基沉降这些直接影响房屋居住安全的结构损伤,达到条款约定的赔付标准的,可以按对应的保额申请赔款。它的保额设置本来就偏向基础保障,大多是覆盖房屋主体的重建成本,不是你当初买房时掏的市场价,毕竟真遇到大震,你家小区的地价、配套价值受什么影响谁也说不准。
那不管什么呢?先说室内的个人财产,除非你额外附加了对应的保障条款,不然基本不在基础保障范围内;至于地震引发的滑坡、堰塞湖、泥石流这些次生灾害造成的损失,要看具体条款的约定,不是一概全赔;要是你家在装修的时候私自打穿承重墙、年久失修本身就存在结构隐患的,之后遇地震出现的损伤,肯定不在保障范围内。
别钻空子。
很多人会把地震巨灾保险和面向农村的农房保险搞混,这俩不是一回事。农房保险主要覆盖农村地区的自有住房,保障范围、保额设置跟面向城镇住宅的地震巨灾保险是分开的,别听人推销的时候混为一谈。
真要投保和理赔,别犯这几个低级错
投保的时候,别光扫一眼宣传页上”含地震保障”几个字就急着掏钱,花十分钟翻条款,看清楚三个事:到底是只保主体结构,还是连室内财产一起保;免赔额、赔付比例是怎么约定的;是不是需要达到一定的损失程度才启动赔付——不是墙上裂个指甲宽的缝就能赔钱的。
也别跟风盲目买高保额。住在地震风险等级相对较低区域的家庭,本来一年遇到强震的概率就不高,掏大价钱买远超实际需求的高保额,其实没必要。钱要花在刀刃上,先把日常的火灾、水管爆裂这些高频风险的保障配齐,再根据自己所在区域的地震风险等级,选个基础档的地震保障就行。
真遇到地震之后,别着急自己先动手修墙、砸掉开裂的结构。你把原始现场破坏了,后面查勘的时候根本没法判断损伤到底是地震直接造成的,还是之前装修就留下的问题。先拍照留证,等保险公司的查勘人员上门,再配合出具对应的房屋安全鉴定报告,走正常流程申请赔款就好。
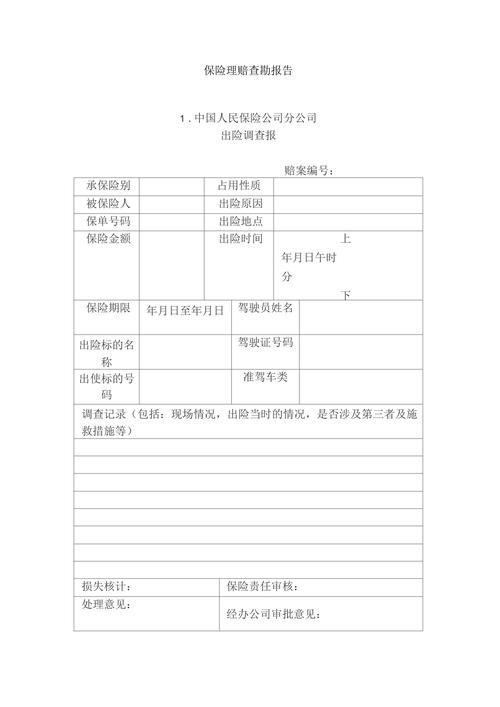
我之前遇到过一个住在芦山的业主,2013年地震的时候家里承重墙裂了,当时他刚好买了当地试点的地震巨灾保险保单,一年才几十块,最后赔的钱刚好够他把开裂的墙体重新加固,没动留着给孩子交高中学费的存款。他后来说,当初买这个保单还是社区上门推的,本来觉得是白扔钱,晃过那一下才知道,留个兜底的选项有多踏实。
说白了,别把地震巨灾保险当成什么能赚收益的投资,也别把它当成毫无用处的摆设。它就是个针对特定极端风险的兜底工具——你用不上最好,真遇上晃得人站不稳的那天,它至少能帮你少掏一笔本来要全靠自己扛的修房子的钱。
对了,买之前别嫌麻烦,花十分钟把条款里的”保险责任”和”免责条款”两部分读完,比听销售吹半小时有用。
作者|dananjin
排版|dananjin
审核|小准