上周接了个老读者的语音,带着点气声,说自己去年图便宜买的家财险,上个月厨房角阀裂了,泡了半客厅的实木地板,找师傅算账连工带料一共1800。
他当时想,这总该全赔了吧。
结果保险公司打过来的钱只有1000。
他翻了三天保单才发现,当初选的方案里,每次事故绝对免赔额是800。
合着自己掏了800的“冤枉钱”。
真的。
很多人对免赔额的坏印象,就是从这种“算账差了一截”的瞬间开始的。
先掰明白:免赔额到底划在哪条线
别上来就给免赔额扣“保险公司想少赔钱”的帽子。
说白了,它就是一张明明白白写在条款里的线:线以下的损失,保险公司不掏钱,全由你自己承担;线以上的部分,才轮到按约定比例赔。
刚才那个读者的情况,1800的损失,扣掉800的免赔线,剩下1000赔给他,整个流程没有任何违规。
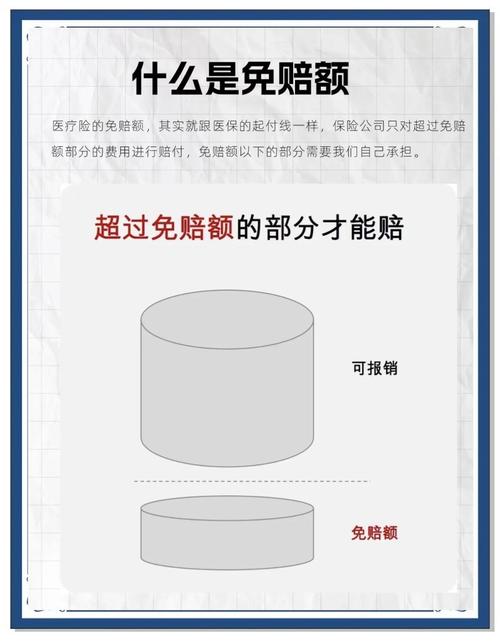
很多人觉得这线划得太不近人情。但你换个角度想:如果所有几百块的小损失都要走理赔流程,查勘员要上门拍照、定损员要核价、后台要走审批打款,这些杂七杂八的运营成本,最后都会折进每一份保单的保费里。说白了,最后买单的还是所有投保人。
踩了最多的坑:把免赔额当“拒赔借口”
我见过最离谱的一个理赔纠纷,是有个车主为了赔260块的保险杠小划痕,前前后后跑了三趟理赔点,耗了快三周,最后拿到赔款的时候,光打车费就花了快一百五。
他当时还觉得自己赚了。
说实话,这种小案子如果全算进理赔成本里,最后保费肯定要涨。设个合理的免赔额,就是把这种细碎的、对生活根本造不成太大影响的小损失筛出去,把保费的空间腾给那些真的能伤筋动骨的大风险——比如火灾烧了半间房,比如车撞了护栏要赔几万块的那种。
当然,坑也不是没有。
很多人直到理赔的时候才发现,自己搞混了两种完全不一样的免赔额:一种是绝对免赔,损失1000,免赔额800,就只赔超出的200;另一种是相对免赔,只要损失超过了800,不管超多少,都按实际损失全赔,一分不少扣。
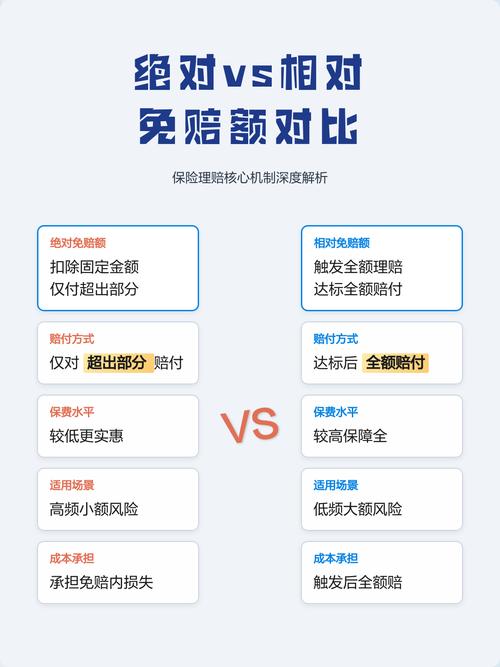
我自己之前翻一份车险保单的时候,就差点把相对免赔当成绝对免赔,当时还在心里骂了一句“怎么免赔额这么高”,仔细看完小字才反应过来,人家的规则是损失超了线就全赔。
说白了,很多所谓的“坑”,根本不是保险公司故意藏着掖着,是你自己买的时候压根没认真看那几行字。
选免赔额的核心:别光盯着数字大小
经常有人问我,那我买保险的时候,免赔额选多少合适?
没有标准答案。
你要是平时开车稳,家里也没啥容易出小问题的老旧管线,几百块的小损失自己掏了完全不心疼,那选个高一点的免赔额,真的能省不少保费。比如我去年自己续车险的时候,对比了两个方案:一个是每次事故1000的绝对免赔,一个是0免赔,算下来差价刚好320。我当时直接选了前者——毕竟平时连个小刮小蹭我都懒得报,这320块的差价,够我做两次小保养了。
但反过来,如果你平时对几百块的小损失都觉得闹心,比如车被划了一道都必须走保险补漆,家里插座烧了个小家电都想找保险公司赔,那选个低免赔的产品,确实能省不少麻烦。只是你得接受,对应的保费肯定会比高免赔的贵。
这里有个绝对不能踩的雷:别为了贪便宜,选那种免赔额比你能承受的最大损失还高的产品。
比如有些家财险,卖得特别便宜,一年才几十块,但是条款里写着每次事故5000的绝对免赔。你想想,普通家庭遇到水管漏水、窗户被砸的情况,大多损失也就两三千,刚好卡在免赔额线下面,等于真出事的时候,一分钱都赔不到。那你买这个保险图啥?图个心理安慰?
还有个容易忽略的细节:不是所有事故都要扣免赔额的。有些产品在条款里会明确写,遇到火灾、爆炸这类重大损失的时候,会取消免赔额。这个一定要在投保前翻条款看清楚,别想当然觉得不管啥情况都要扣那笔钱。
说真的,买财产险从来不是买“啥都能赔”的安全感。
你和保险公司本质上是搭伙扛风险的关系:你出一点保费,他帮你扛那些你自己兜不住的大损失,而那些你完全能自己承担的小损失,就没必要把所有成本都算进保费里。
别一看到免赔额就觉得是坑。
你选的免赔额,其实就是你和保险公司提前说好的,自己愿意扛的那部分风险。
一句话总结:免赔额从来不是保险公司的“拒赔挡箭牌”,是你和保险公司之间,关于风险分担的最实在的约定。
作者|dananjin
排版|dananjin
审核|知知