误区一:所有免赔额都是「一律不赔的门槛」
很多人对免赔额的第一印象就是:这个数以内的钱,保险公司一分不赔。 这话不全对。 免赔额的规则分很多种,最常见的就是绝对免赔额和相对免赔额。 举个例子,免赔额都是100块,你看病花了300块。 如果是绝对免赔额,就是去掉100块,赔剩下200块。 如果是相对免赔额,就是超过了100块的免赔门槛,300块全赔。 这两种差了整整100块,很多人压根没注意过区别。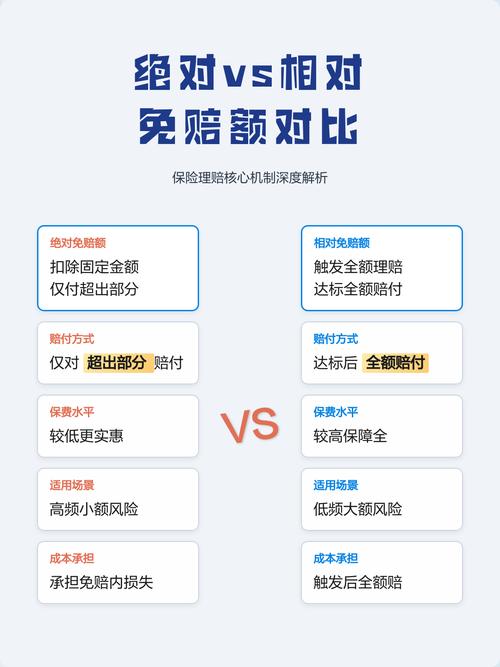
误区二:免赔额越低,保险肯定越划算
说实话,我见过太多人选保险,上来就问「有没有0免赔的?」 在很多人潜意识里,免赔额越低,能拿到的赔款就越多,肯定越划算。 真的是这样吗? 你想想,保险公司又不是做慈善。免赔额越低,保险公司要承担的风险就越高,对应的保费自然也就越贵。 同样保障责任的医疗险,0免赔版本比1万免赔版本,保费贵出一倍都很常见。 而大多数人一年里,小额门诊住院的花费,其实很少能超过几千块,真遇到大额支出,一万免赔额其实影响不大,反而帮你省了一大笔保费。 说白了,你买0免赔,相当于给几百几千的小额医疗费买单,这点钱自己掏也没压力,多花的保费反而不划算,对吧?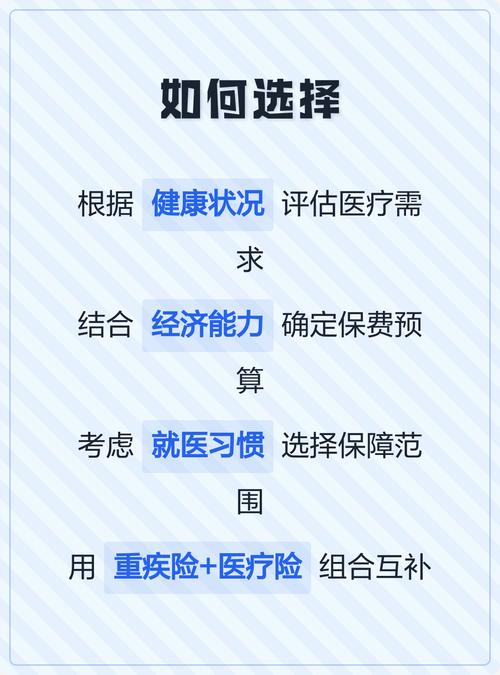
误区三:多张保单要多次扣除免赔额
不少人会买多份医疗险做补充,默认每张保单都要从头扣一次免赔额,就算总花费够了也拿不到赔款。 这真不一定。 报销型医疗险里,很多产品支持在其他保单报销后的剩余金额基础上计算免赔额,不需要再从零开始扣一次。具体怎么算,完全看条款,没有统一规则,别想当然觉得都不赔就放弃申请。必须留意的免赔额细节
- 社保报销的金额,是否计入免赔额?
绝大多数百万医疗险,是把社保报销的部分算进免赔额计算的,比如你总共花了3万,社保报了2万1,剩下9千,累计起来超过1万免赔额的部分就可以按规则赔付。少数产品要求只算自付部分,这个一定要看合同。 - 不同保障责任,免赔额分开算吗?
很多一张保单保多种责任,比如同时保住院和门诊特药,两者的免赔额是分开算的,不是混在一起累计,这点别搞混。 - 大部分意外险的免赔额是单次的。
和百万医疗险的年度免赔不一样,大部分意外险的医疗免赔,是按每次意外事故算的,一次一扣。
合规提醒
本文仅做保险基础概念科普,不推荐任何保险产品,不评价任何保险公司或产品优劣。所有免赔额的具体规则,都要以你所持保险合同,以及保险公司官方说明为准,本文不构成任何投保建议、理赔结论,具体问题请咨询保险公司官方客服。作者|dananjin
排版|dananjin
审核|柚子