上周刷到短视频,安徽的老乡蹲在自家被泡的堂屋门口抽烟,脚边飘着半拉泡胀的实木衣柜。突然想起去年梅雨季帮朋友跑理赔的破事。
他当时图便宜花129块买了某平台推的网红家财险,销售在直播间拍着胸脯说“家里面啥意外都管,着火漏水全赔”,结果那次他家因为上游泄洪、小区排水口被堵的落叶堵死,半米深的水灌进一楼的租住房,木地板泡得起皮,三台家电全废,找过去理赔的时候才被客服告知,他买的那个版本,洪水责任的触发条件需要达到气象部门发布的“连续24小时降雨50毫米以上”的暴雨标准才触发,而当天当地的气象记录只有38毫米,算大雨,不算暴雨,赔不了。
跑了三趟。
补了四次材料。
最后还是没赔下来。
最扯的是,客服在电话里说“如果是江河决堤那种大洪水我们肯定赔,你这属于小区排水不好,不算洪水”。合着只有电视里那种漫天洪水才算数是吧?
你以为买了家财险就赔洪水?先把这几个坑踩明白
很多人对洪水保险的认知,还停留在“买了家财险就自动带洪水责任”的层面。真不是。
翻了三四个常见的在售产品条款,至少有一半的低价普惠版家财险,会把连续24小时降雨量达到气象部门发布的暴雨等级,作为触发洪水理赔的硬门槛。更有甚者,有些低价位的版本直接把“地势低洼区域的雨水倒灌”列在责任免除里——说白了,就是你家因为位置低,下雨积水泡了,不算洪水责任,不赔。
还有个更普遍的误区:觉得买了带洪水责任的家财险,停在院子里的车被泡了也能赔。拉倒吧。车险是单独的体系,家财险管不着你家四个轮子的东西,哪怕你车就停在你家客厅门口,被水泡了也得找车险公司走涉水责任,跟家财险半毛钱关系没有。
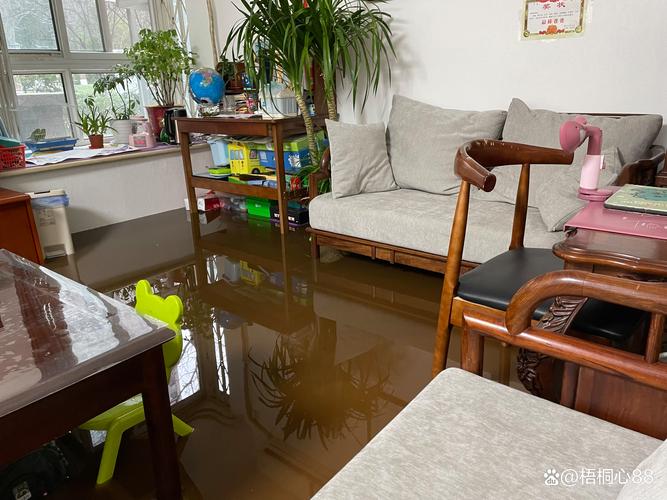
洪水保险到底保什么?别被销售的话术绕晕
其实现在国内的洪水保障从来不是单一的一张保单。
一类是各地政府牵头的政策性农房洪水保险。很多沿江沿淮的农村地区,这个险种是有财政补贴的,农户自己掏的保费往往只有十几二十块,保的是农村自建房的主体结构,比如被洪水冲塌、泡歪的墙体、屋顶的修复损失。但你别指望它赔你家被泡的冰箱、沙发,甚至连洪水带进来的泥沙清理费,很多地方的条款都不算在保障范围内。
另一类就是商业家财险里附加的洪水责任。这个一般保障的范围要宽一些:房屋的装修损失,固定安装的家电、家具的泡损,有些带第三者责任的版本,还能赔你家被泡的水漏到楼下造成的邻居损失。但注意,绝大多数产品的除外条款里,都会把放在地下室的储物间财产、临时搭建的棚子、还有因为洪水导致的停业损失列出去——比如你开个小超市,被水泡了半个月没法开门营业的损失,基本没有家财险会赔。
说白了,它保的是实打实的财产损失,不保你因为遭灾产生的误工费、临时租房的钱,更不会赔你放在阳台的多肉被泡死的精神损失。
真要投保的话,这几个细节没人会主动告诉你
我从来不会劝所有人都去买带高保额洪水责任的保单。毕竟住在海拔三百米以上的山城,一辈子可能都遇不到一次家门口淌水的情况,花那冤枉钱干啥?但如果你家在长江沿岸、淮河流域,或者住的小区每年梅雨季必淹地下室,花几十块把这个责任加上,真的比到时候蹲在水里捞家电强。
投保的时候别光看直播间里喊的“一年99块保100万”,先翻到条款里的责任免除部分,逐行看有没有把暴雨、洪水、雨水倒灌列进去。有些条款里对“洪水”的定义特别窄,只认江河泛滥、山洪暴发、潮水上岸的情况,那你家如果是因为小区排水系统坏了,雨水积在小区里泡了一楼,这种真的很难触发理赔。
真碰到洪水淹了家,现场取证的完整度比你买了多少保额重要。第一时间拍视频,拍清楚水痕的高度,拍所有被泡财产的全貌,记得去气象部门开个正式的降雨证明——别等水退了,墙都重新刷完了,地板都换了,才想起报案,那基本没人能给你证明你家当时被泡了多深,损失有多大。
说个很多人没注意的细节:哪怕你住20层,也不是完全跟洪水责任绝缘。前几年郑州那次极端降雨,不少高层小区因为电梯井进水,整个电梯被泡坏,物业动用公共维修基金凑不够钱,最后业主平摊了十几万的维修费。如果你家买的家财险带了公共区域的相关责任,这部分损失是有可能申请理赔的,不是只有住一楼的才需要考虑。
前几天碰到个做水利的朋友说,现在极端降雨的频率比十年前高了不少。这话我没去查精准数据,也不知道准不准。但我知道,真等水漫到脚脖子的时候,没人会给你退你之前省下来的那几十块保费。
作者|dananjin
排版|dananjin
审核|满满