常见的销售误导套路有哪些
1. 收益类产品:把不确定说成稳赚不赔 卖分红险、万能险这类带投资属性的产品,最常见的就是拿高演示收益给你看,说“比存银行利息高,保本保息,稳赚不赔”。 实际上,分红险的分红本身就是不确定的,要看保险公司对应业务的实际经营情况,可能高也可能低,甚至可能没有分红。所有演示的收益,都只是演示,不是承诺。 2. 保障类产品:夸大保障范围,闭口不提免责 “我们这个意外险,所有意外都赔”——大概率没跟你说,绝大多数普通意外险,猝死是免责的。 “重疾都是确诊就赔”——实际上,很多重疾要求达到约定的状态,或者实施了约定的手术才能赔付,不是确诊就给钱。 更有甚者,直接跟你说“这个什么都保”,翻完合同才发现,你需要的保障,刚好就在免责条款里。 3. 隐瞒关键规则,诱导投保 最坑的就是这一种。比如你有过住院史,销售跟你说“没关系,不用填健康告知,后续出险肯定赔”。 还有的隐瞒犹豫期、缴费期、等待期这些规则,跟你说“先买上,后面想退随时退”,结果过了犹豫期再退,只能退现金价值,损失一大半保费。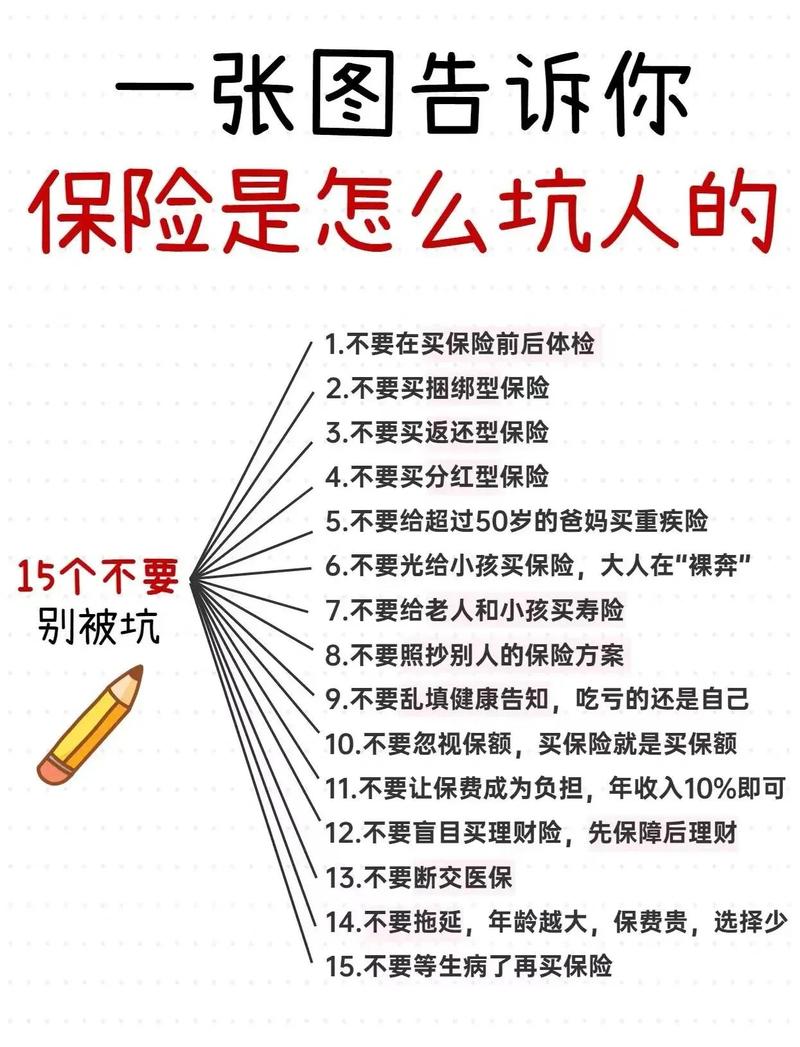
普通人怎么快速识别销售误导
说实话,识别销售误导不用懂多么复杂的条款,记住几个简单的原则就行。 所有口头承诺,必须找合同对应条款 销售说能返本?找合同里写的返本条件是什么。销售说什么都赔?找合同里的保障责任和免责条款看。 只要是写不进合同的承诺,全是误导。别信什么“我是老销售,不会骗你”,离职了公司不认,你找谁说理去,对吧? 别拿自己的钱,给人情买单 八成以上的销售误导,发生在熟人之间。亲戚、朋友、同事拉你买,不好意思问,不好意思核对,不好意思拒绝,稀里糊涂签了字。 最后出险赔不了,连亲戚都做不成,得不偿失。 看不懂就停下来,别着急签字 很多人碰到销售催单,“今天最后一天福利,过了就没了”,慌慌张张就签了字。 哪有那么多绝版福利?真的好产品,也不差你这一天考虑的时间。碰到听不懂的,拿回去慢慢看,问清楚了再签字,没人能逼你。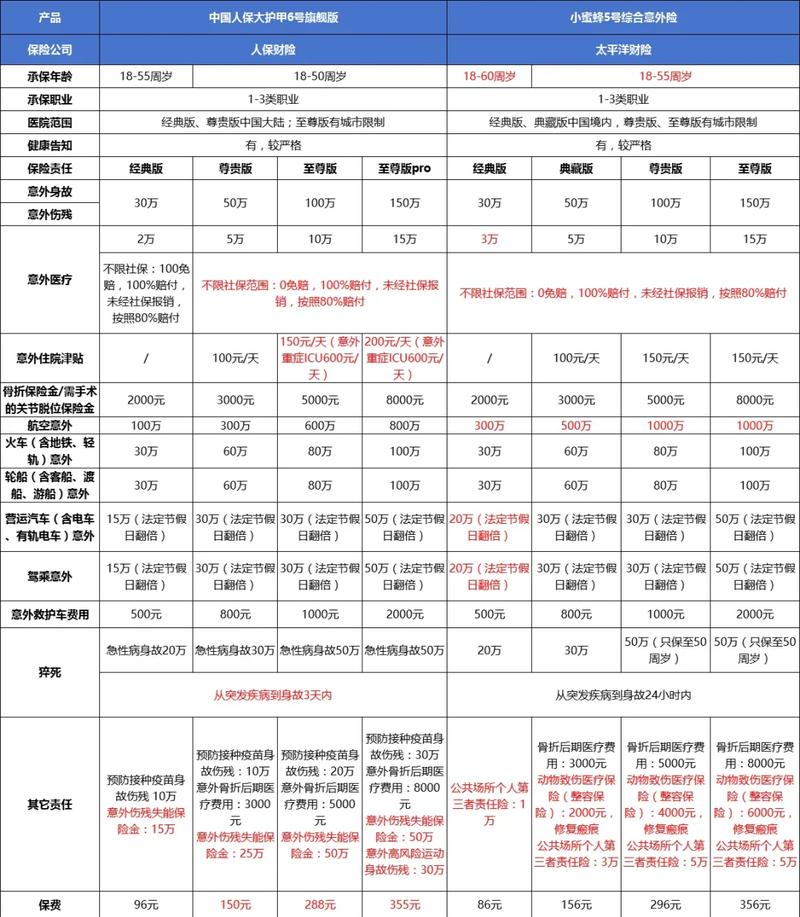
碰到销售误导该怎么处理
合规提醒
作者|dananjin
排版|dananjin
审核|见微