写了“保意外”,为啥摔了也不赔?
之前有个小伙子找我吐槽,说下楼买烟踩滑摔了骨裂,买的意外险不给赔。我问他为啥,他说保险公司说他是因为低血糖晕倒才摔的,不算意外。他说“我摔倒是突发的啊,凭啥不算”。
很多人都跟他一样,对意外险的“意外”两个字,误读了十几年。
意外险条款里的意外,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。缺一个都不行。
你是本身疾病晕了,然后摔了,根源是疾病,不是外来的意外,自然不符合赔付要求。还有人说,我猝死为啥意外险不赔?因为猝死大多是自身疾病引发的,不符合“非疾病”的要求啊。很多销售说“我们这个猝死也赔”,那是额外加了猝死责任,不是本身的意外赔付,别搞混。
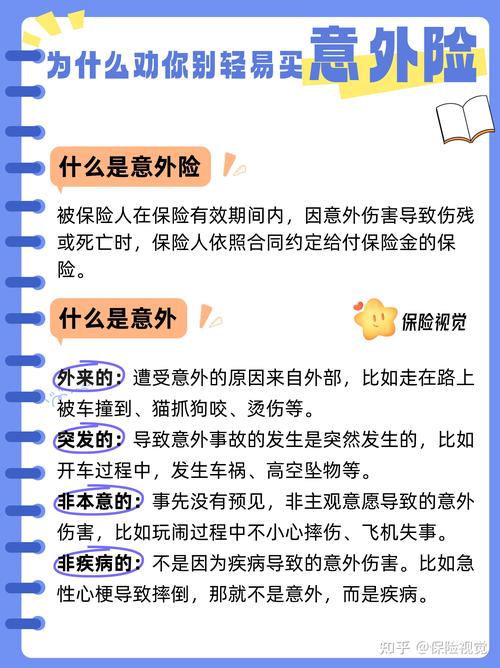
对了,还有个常见误读:中暑是不是意外?很多人觉得中暑是突发的啊,为啥不赔?其实中暑也是个人体质原因,加上高温诱发,本质跟自身身体状况有关,大部分意外险的条款里,中暑都是除外的。
别骂保险公司坑,规则一开始就写在那了,只是很多人没看。
“不限社保”,真的啥自费药都能报?
现在买医疗险,大家都看重“不限社保”这四个字,觉得只要写了不限社保,我用多少自费药都能报。
真不是。
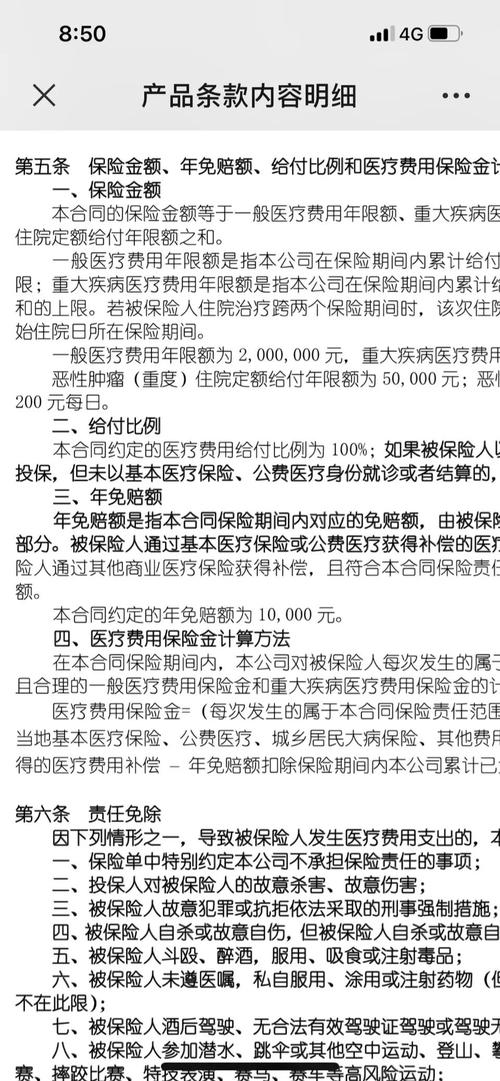
我之前有个球友,打球崴了脚,韧带拉伤,医生推荐他做进口的富血小板血浆注射,一针八千多,他说我买的医疗险不限社保,肯定能报,结果申请下来一分没报。翻条款一看,条款里写了,“非必要的康复性治疗、美容性治疗、预防性治疗除外”,他这个注射属于康复辅助治疗,刚好在除外里。
还有人买了防癌医疗险,看到不限社保,就去买进口的靶向药,结果有些靶向药没有获批适应症,就算你医生开了,条款里也要求必须是国内获批上市的才能报,你用了原版药没获批,照样报不了。
说白了,“不限社保”只是说报销范围突破了社保目录,不是说突破了条款里的所有规则,该除外的还是除外。
不过话说回来,不限社保已经比只保社保的好太多了,只是别抱着“全报”的期待就行。
读条款的正确姿势:别只看保什么,漏了不保什么
绝大多数人买保险,都是什么流程?销售给你念一遍保什么,说一年几百块,赔几百万,你一听划算,签字交钱。几十页的条款,你翻都不翻,更别说看后面十几页的免责条款了。
可八成的条款误读,都来自你漏看了“不保什么”。
我再举几个最常见的:
很多人买了百万医疗险,知道有一万免赔额,以为免赔额是每次住院一万,其实大部分百万医疗险的免赔额是年度累计一万,这个倒是还好,不算大坑,就是很多人算错报销额。
还有等待期,很多人以为,只要确诊在等待期之后就能赔,要是你等待期里就查出来相关症状,只是等了两个月才确诊,很多条款里这种情况也是不赔的,不信你翻自己的合同去。
还有续保,很多人看到“可自动续保”就以为是可以一直买,“可自动续保”跟“保证续保”完全是两回事。可自动续保是保险公司同意才能续,哪天产品停售了,你就买不了了。保证续保才是约定时间内,不管你赔过多少次,产品停售了你也能续。这两个词差一个字,意思天差地别,多少人误读在这里。
还有重疾险的“轻症”,很多人以为只要得合同里写的那个病就赔,其实不是,很多轻症要求达到某个状态或者做了某个手术才赔,比如轻度脑中风,要求你留下一肢活动障碍,不是你中风了住完院就给你赔,你恢复好了没留下后遗症,达不到条款要求,就不赔。
这些真不是保险公司玩文字游戏,保险是合同,本来就是靠条款约定边界,你一开始没看明白,最后出问题当然会有落差。
买保险别嫌麻烦,拿到合同,花半小时翻一遍,重点看三个地方:第一是健康告知,问了啥你就如实答,别抱侥幸。第二是保障责任,搞清楚到底赔什么。第三是免责条款,搞清楚到底不赔什么。比你听任何人说都靠谱。
温馨提示:以上内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺或核保结论。具体的规则、理赔、核保要求,均以您手里的保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价任何保险公司或产品好坏。
作者|dananjin
排版|dananjin
审核|乐乐