误区一:有返本的保险才划算,没返本的就是白花了
说实话,这是我见过最多人踩的坑。 很多人买保险第一句话就是“这个钱最后能返给我不?”不能返就觉得亏了,把钱扔水里了。 真的是这样吗? 返本的本质,就是你买保险的时候,多交一大笔钱给保险公司,保险公司拿这笔钱去投资,到期之后把本金还给你,所谓的“免费保障”,其实早就从你多交的钱里扣走了。 同样买50万保额的意外险,消费型一年只要两三百,返本型一年要一千多,多出来的近一千块,就是你给保险公司的无息存款,存个二三十年,到期连本带息只还给你本金。你亏的是这几十年本来可以拿到的利息。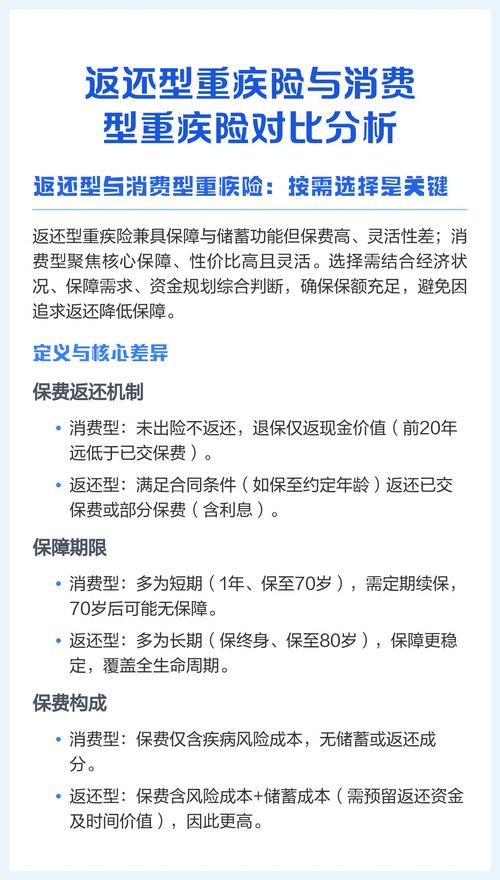
误区二:健康告知随便填,熬过两年就一定能赔
网上传烂了的两年不可抗辩条款,坑了不知道多少人。 好多人看完帖子,直接把健康告知当摆设,体检出结节、高血压都敢瞒,说“反正过了两年保险公司必须赔”。 这纯属歪解。 两年不可抗辩条款,限制的是保险公司不能随便以未告知为由解除合同,前提是你没有故意隐瞒足以影响核保的病情。如果你的隐瞒已经违反了如实告知义务,哪怕过了两年,保险公司依然可以拒赔,甚至不退保费。 之前看过太多案例,交了十几年保费,得了癌症申请理赔,保险公司查出投保前就有甲状腺结节没告知,直接拒赔,一分钱都没给,白扔了几十万进去。
误区三:买一份保险,就能管所有事
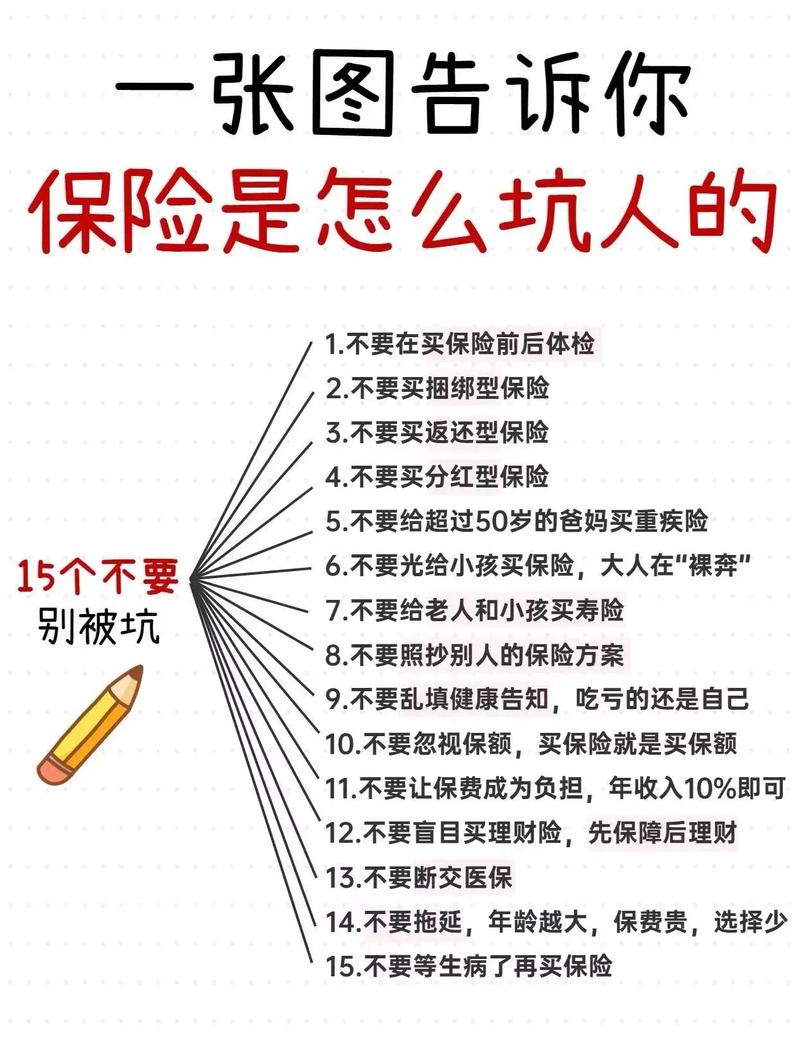
- 意外险只管意外导致的身故、伤残和医疗支出,生病住院不管;
- 重疾险是达到合同约定的重疾状态才赔,给你用来补养病期间的收入损失,不是报销医药费;
- 医疗险是报销你看病花的医药费,不管你有没有收入损失;
- 寿险是身故或者全残才赔,留给你家人还债过日子的。
常见注意事项
- 买保险先配保障型,再考虑储蓄类,顺序别搞反了
- 不要把所有预算都放在一张保单上,分开买对应不同需求更合适
- 任何时候,买之前先看保障责任和免责条款,别只听口头介绍
合规提示
1. 本文仅做保险知识科普,不销售、不推荐、不代理任何保险产品,不评价任何保险公司或产品的优劣。
2. 涉及健康告知、免责条款、等待期、续保、理赔条件等内容,均以对应保险合同和保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。
3. 如果有具体疑问,请咨询对应保险公司官方渠道或专业持牌从业人员。
作者|dananjin
排版|dananjin
审核|知知