一个人住的第5年,我终于想明白单身保障这件事
2026-10-09 04:23:02
昨天刷到一条同城朋友圈,女生写:急性肠胃炎拉到脱水,半夜两点爬起来打车上医院,挂号缴费找床位,全程自己来。输液的时候盯着吊瓶,不敢睡,怕水输完了没人叫护士。
看到这儿突然就懂了,为什么越来越多单身朋友开始问保障的事。
不是矫情。是你真的躺在医院病床上的时候才会明白:单身最大的底气,除了钱包里的存款,还有给你兜底的安全网。
单身一族,到底缺的是什么保障?
很多人会说,我单身一人,没伴侣没孩子,一人吃饱全家不饿,买啥保障?就算出事,花自己的钱就好了啊。
话是这么说。
可你摸良心说,你现在存款有多少?能不能cover一场大病的治疗费,再加三五年不上班的生活费?
我见过太多二十七八的单身朋友,每个月赚一万花八千,攒下来的钱也就刚够付个小户型首付的零头。真摊上事,别说治疗费,房贷断供,车子被收,爸妈还要帮你擦屁股。
说实话,单身和已婚最大的区别,就是你没有第二个人可以托底。已婚的一方倒下了,另一方还能赚钱养家,还能凑医药费。你呢?你就是自己的全世界。
单身配置保障,核心就是给你自己托底,不让一次意外或者大病,把你攒了好几年的家底全部掏空。
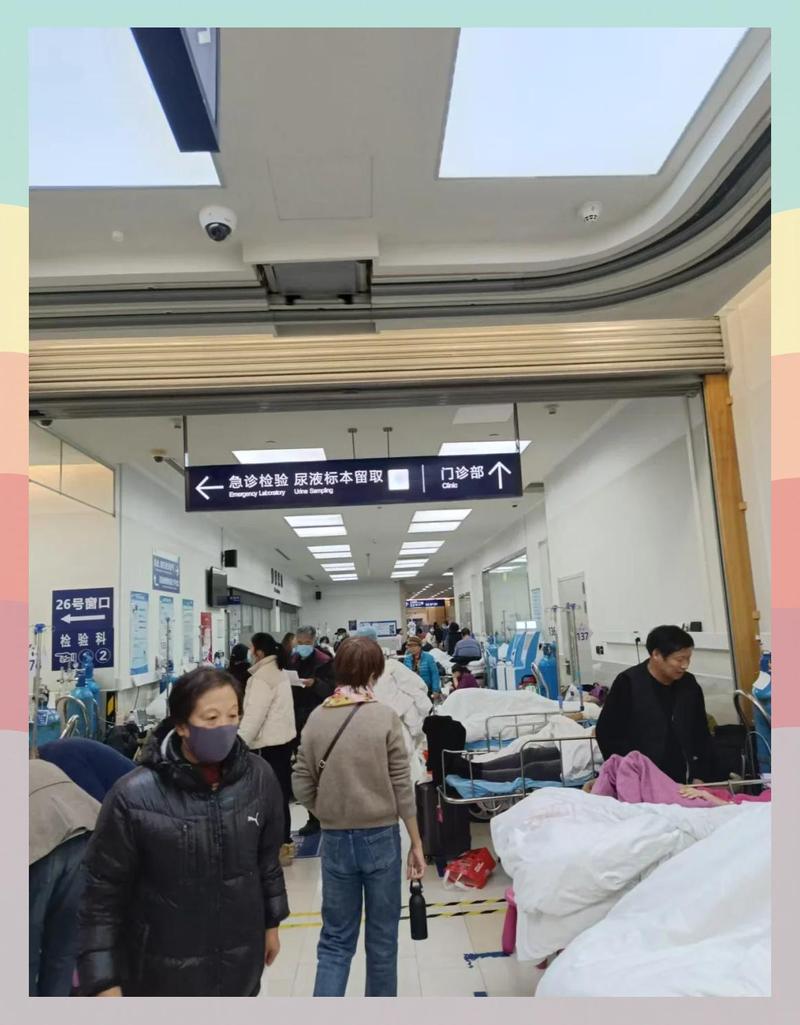 单身年轻人深夜急诊挂号场景
单身买保障,最容易踩的三个坑
第一个坑:先给爸妈买,自己裸奔。
很多单身朋友孝顺,挣了钱第一想着给爸妈安排上,自己啥保障都没有。可你忘了?你才是爸妈最大的保障啊。你要是出事了,爸妈不仅要伤心,还要帮你扛债,本来的养老钱都要搭进去,这不就本末倒置了吗?
第二个坑:先买理财型,后买保障型。
好多人听人说,早点买理财攒养老金,划算。结果花了大几千块买理财,保障一分没加。理财赚的那点利息,够不够一场大病的零头?太不值了。
第三个坑:预算拉满,咬咬牙买贵的。
觉得反正就我一个人,买就买最好的,结果每个月保费占了工资三分之一,交了两年受不了了,退保只能退现金价值,亏了一半,欲哭无泪。对吧?谁的钱都不是大风刮来的,保障是持久战,不是一次性赌身家。
 单身年轻人整理保险合同笔记场景
配置单身保障,记住核心逻辑就够了
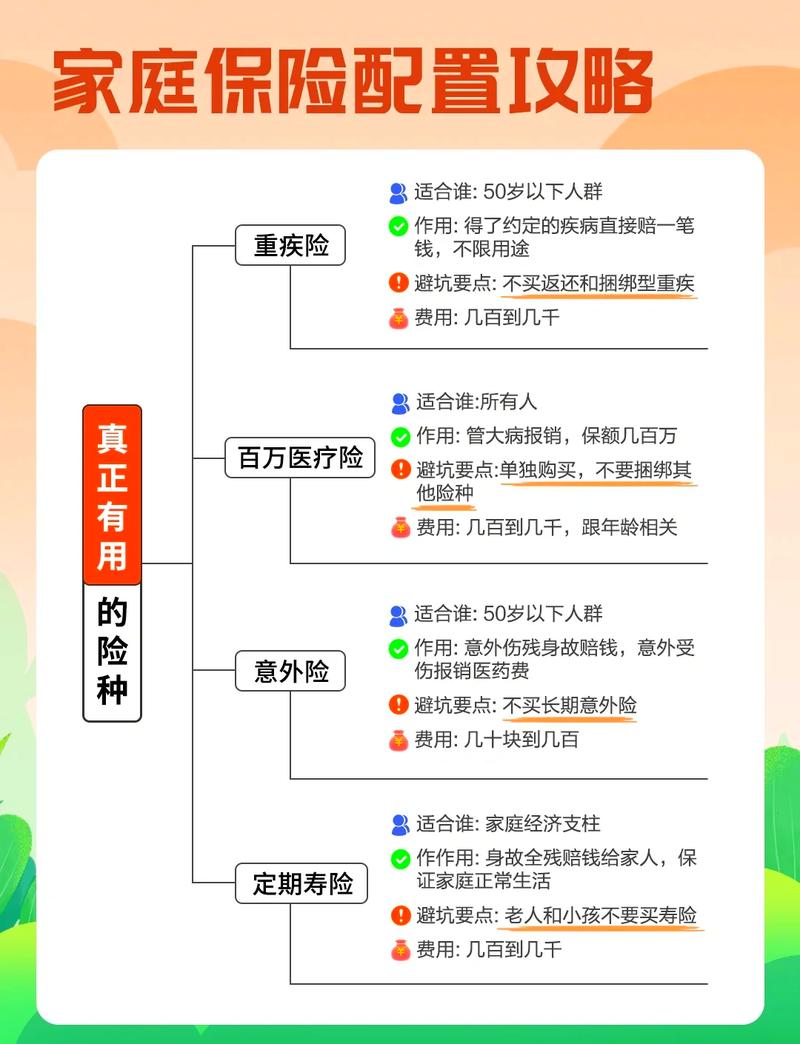 配置单身保障,记住核心逻辑就够了
不过话说回来,单身保障也没有那么复杂,不用头大记一堆复杂数据,记住几个原则就行。
第一,先保障,后理财。这个说过很多次,放在第一位永远没错。理财啥时候都能买,大风险不会等你攒够钱才来。
第二,先保大风险,再管小风险。什么是大风险?会把你积蓄一次性掏空的风险,比如大病,比如严重意外。什么是小风险?感冒发烧花个几百上千,自己能承担的,没必要让保险给你报,算下来反而不划算。
第三,不同险种分工要搞清楚,别搞混。
意外险:管意外导致的身故、伤残还有医疗支出,价格很便宜,杠杆很高,属于基础配置,大部分年轻人都能买。
百万医疗险:管住院看病的医药费,一年几百块就能拿到几百万的额度,主要解决大病的治疗费问题,属于大多数人的刚需。
重疾险:得了合同约定的重疾,一次性给付保险金,这笔钱你可以用来付房贷、交房租、养病补充营养,弥补你不能上班的收入损失,这个是很多单身朋友容易漏掉的。毕竟你不上班,没人给你发工资啊。
寿险:这个要不要买,完全看你的情况。如果你有几十万房贷没还,或者爸妈已经退休,未来完全靠你赡养,那可以配置。要是你没负债,也没有需要供养的家人,其实完全可以不急,等以后情况变了再加也不迟。
很多人说单身不用买寿险,不对,不能一概而论,得看你身上扛着多少责任。还有人说我有医保就够了,不用买商业保险,医保是基础福利,但医保报销有封顶,还有很多自费药、进口药没法全额报销,真遇上大病,缺口还是很大的。
买的时候一定要记得如实做健康告知,千万不要隐瞒病史,所有的理赔规则、免责内容、续保条件,都要以你手里的保险合同还有保险公司的官方说明为准,不要只听销售人员的口头介绍。
—
最后说一句,保险从来不是改变生活,而是防止生活被改变。对于单身的我们来说,有了这份兜底,哪怕一个人走夜路,哪怕一个人去医院,心里也能多点踏实。
> 内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体条款以保险公司正式合同及官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一个人住的第5年,我终于想明白单身保障这件事
文章链接:https://www.xinminbao.com/a/1498.html