刚领完红本本。转头就被各种保险推销追着问。要不要买?买什么?一头雾水。
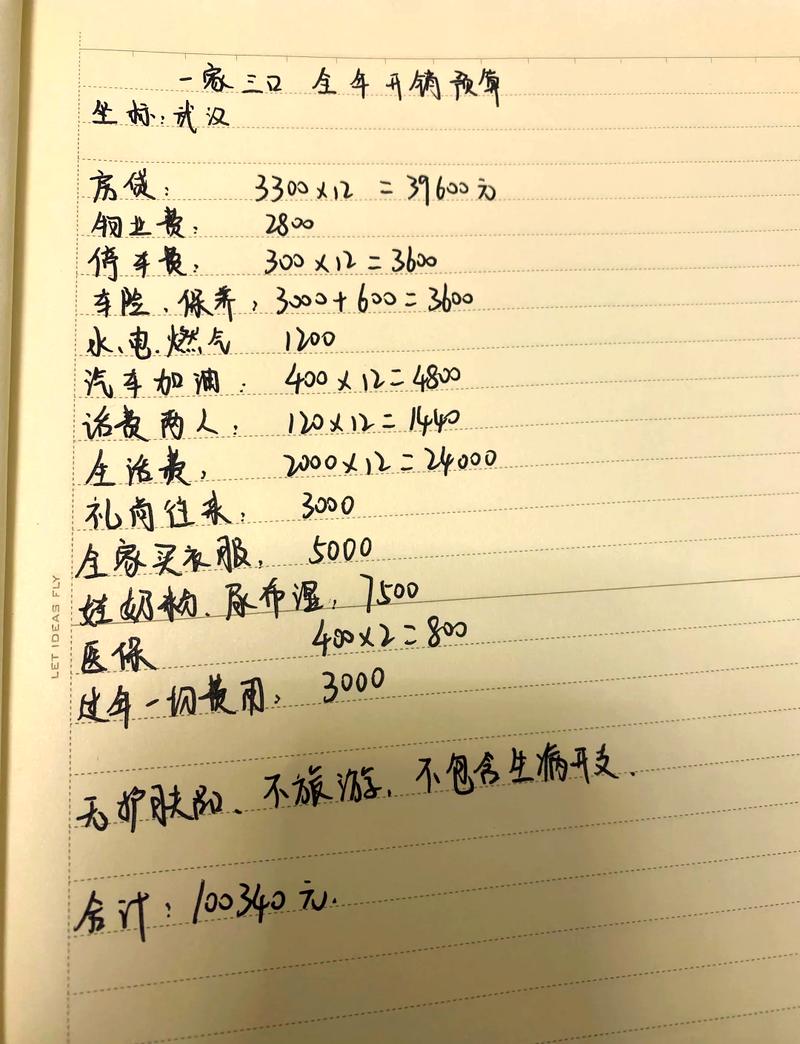
两个人从独自生活变成共同经营一个小家庭,哪怕暂时还没孩子,大多也已经背上了房贷车贷,任何一个人出点意外或者大病,整个家的经济节奏都会被直接打乱。新婚保障不是给销售冲业绩,是给刚起步的小家庭兜个底。
新婚阶段,为什么要单独谈保障规划?
说实话,没结婚之前,一人吃饱全家不饿,哪怕出点事,大不了回家找爸妈帮帮忙。结婚之后不一样了。
你是另一半的依靠,未来还是孩子的依靠。如果两个人一起买了房,房贷要还二三十年,一方倒下了,总不能让另一半既要扛着精神压力,又要扛着几十万上百万的债务吧?
新婚阶段大多是二三十岁,身体好,买保险的价格反而更便宜,核保也容易过,这个时候把基础保障做好,是性价比很高的选择。
新婚保障规划的核心逻辑,先理清楚顺序
很多人刚接触保险,上来就问什么产品好,其实顺序比产品重要一万倍。顺序错了,花再多钱也兜不住风险。
- 先保大人,再保其他
不管你们是准备备孕,还是已经有催生计划,都别先忙着给未来的孩子买,自己裸奔。大人是整个家庭的经济来源,大人出问题,整个家的收入就断了,孩子的保费都交不起。所以优先给家里的两个经济大人配,再考虑其他。 - 先配保障型,再考虑其他类型
刚结婚没多少存款,别碰那些价格贵、保障低的返还型、理财型产品。先把基础保障兜住:
– 第一必须有医保,不管是职工医保还是居民医保,这个是国家给的基础福利,千万不能断缴,断缴了住院就不能报销了,这个是所有保障的基础。
– 第二配意外险,价格低,覆盖日常意外受伤、意外身故伤残,年轻人每天通勤、出差、出去玩都用得上,门槛也低,大多数人都能买。
– 第三配百万医疗险,用来覆盖大病住院的大额医疗开销,正好补医保报销的不足,几万几十万的住院费,能报销一大部分。
– 第四,如果有房贷车贷或者大额负债,配定期寿险,万一发生不幸,能留下一笔钱还清债务,不至于把压力全留给另一半。 - 保额优先,保障期限看预算
同样的预算,宁愿买高保额保几十年,也不要买低保额保终身,先把当下最需要的风险兜住再说,后续收入高了再调整就行。
新婚买保障,最容易踩的几个误区
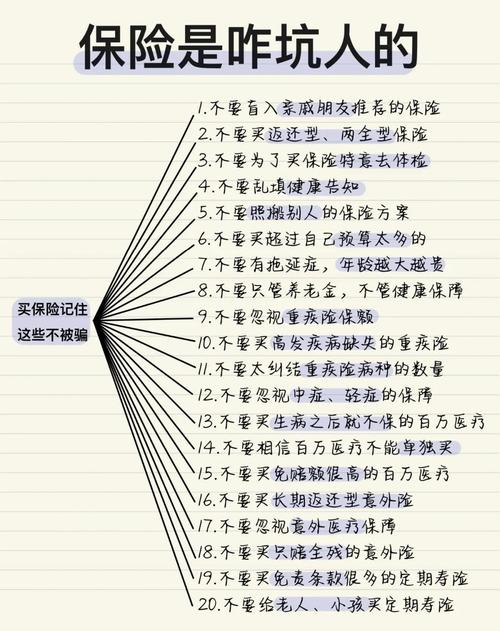
- 误区一:替对方投保,隐瞒健康状况
夫妻之间确实有可保利益,是可以互相投保的,但健康告知一定要如实填写,不能因为怕麻烦就替对方隐瞒病史,后续理赔很容易出纠纷。所有健康告知的要求,最终都要以保险公司的询问和官方核保结论为准。 - 误区二:结婚就要把之前的保单全换掉
没必要。之前买的保单保障符合需求,健康告知也没问题,接着交保费就行,随便退保会有损失,亏的是自己。如果原来的保额不够,可以加保,不用全退重买。 - 误区三:夫妻联名保险一定比分开买好
没有这个说法,任何产品都要看具体条款,比如很多夫妻共同投保的产品,约定一方出险,整张保单终止,相当于两个人的保障都没了,这个点一定要看清楚,所有条款内容都要以合同原文为准。 - 误区四:保额越高越好,超出预算硬上车
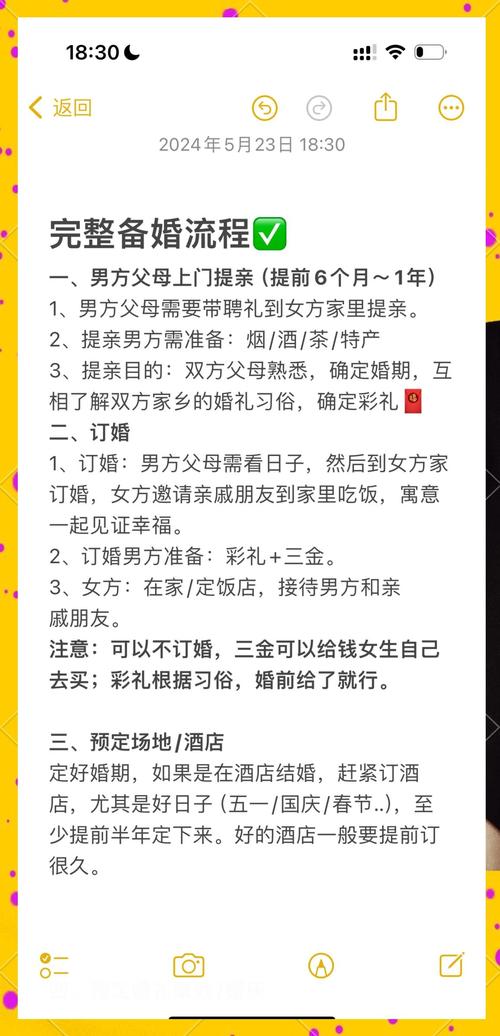
刚结婚要花钱的地方多,房贷彩礼婚礼都已经掏空了存款,没必要每个月挤一半工资交保费,根据自己的年收入来定,年交保费占年收入的5%-10%左右就差不多,别影响正常生活。
必须明确的合规提醒
1、本文仅做保险科普知识整理,不销售、不推荐任何具体保险产品,不评价任何保险公司或产品的优劣。
2、所有涉及健康告知、免责条款、等待期、续保、理赔条件、核保结论的内容,最终解释都以正式保险合同和保险公司官方说明为准。
3、本文不构成任何投保建议,每个人的实际情况不同,如有疑问,请咨询保险公司官方正规渠道。
刚结婚本来要忙的事就多,别被保险乱了阵脚,先搞懂基础逻辑,慢慢捋就好。
作者|dananjin
排版|dananjin
审核|阿辰