前几天跟小区楼下开水果店的邻居聊天,说隔壁单元一对刚结婚没五年的年轻夫妻,男主查出来急性白血病,房子挂了半个月还没卖出合适的价格,孩子才刚满三岁。
很多人说到家庭保障规划,第一反应就是“我又没多少钱,搞什么规划”,或者上来就瞎买一堆,一人一张分红险,真出事了翻开合同,才发现赔的钱不够塞牙缝。
家庭保障规划,核心是兜大风险
说白了,这玩意儿就是给家庭搭个风险缓冲垫,不是用来让你发财的。
很多人搞反了方向:热衷于买能返钱、能理财的,觉得不亏,遇到真正能掏空家底的大风险,反而没任何防护。
核心要保的只有两类事:
- 人没了或者残了,没法赚钱了,剩下的房贷、孩子学费、老人赡养费谁出?这得兜住。
- 人得了重病或者大意外,要花几十万治疗费,能不能掏得出,会不会把攒了十几年的家底掏空?这也得兜住。
小病小痛几千块能解决的,其实不用占用太多预算,普通人咬咬牙都能出,真要防的就是一下子把家庭打垮的那种。
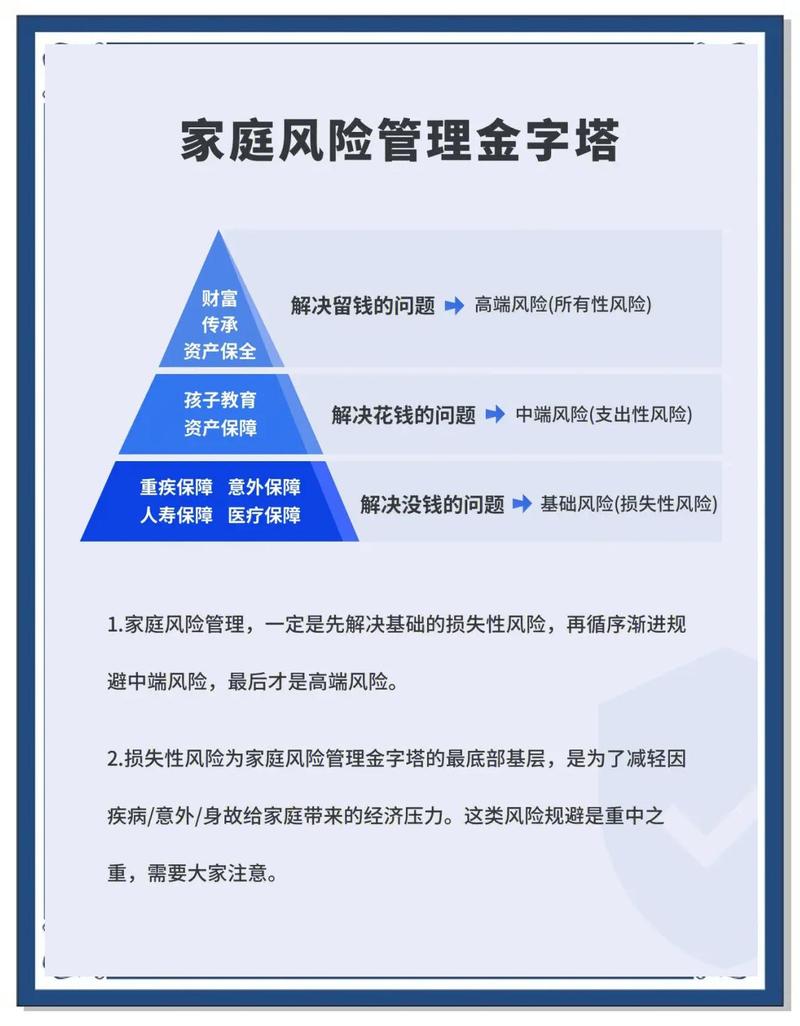
规划的底层逻辑,永远是这个顺序
先大人,后小孩;先保障,后理财。就这12个字,90%的人都做错了。
为什么先大人后小孩?太好理解了。大人是家庭的收入来源啊,是印钞机。印钞机坏了,谁来赚钱还房贷?谁养孩子?谁给老人养老?
很多家长心疼孩子,一上来就给娃买一堆保险,自己连个最基础的保障都没有,这不叫爱孩子,这叫给孩子留隐患。真要是大人出事了,连保费都交不起,孩子那堆保险有什么用?
那为什么先保障后理财?保障是兜底的,理财是增值的。底都没兜住,谈什么增值?
我之前听过一个例子,一家三口每年交八万保费,全是储蓄分红类产品,男主人只买了一张五万保额的重疾,去年查出来癌症,赔完五万,剩下几十万治疗费全要自己出,最后只能卖车凑钱,你说闹心不闹心?
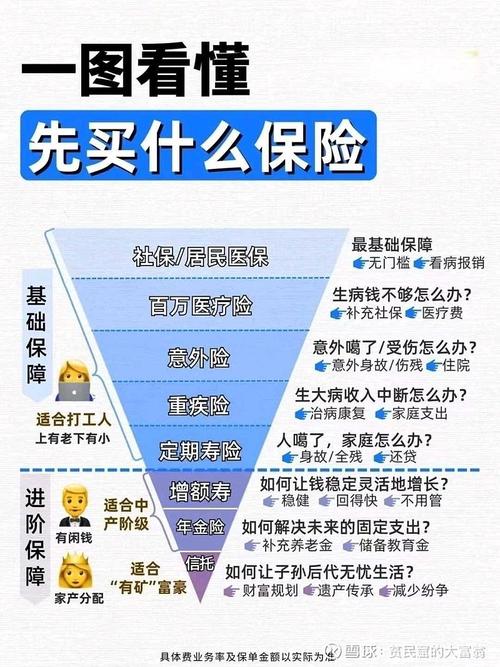
具体落地,顺序大概是这样:
- 先给家庭里的主要经济支柱,配齐核心保障。不管你年收入十万还是一百万,先把这一步做完,再考虑其他。
- 再给其他家庭成员,比如老人、孩子,配置核心保障。
- 最后手里还有余钱,再去考虑储蓄、理财类的规划。
常见的几个误解,拎清楚
- 我有社保,不需要再做其他规划
说实话,社保是很好的基础福利,但它的报销有封顶线,很多自费药、进口耗材、靶向药都不在报销范围内。真遇到大毛病,社保报完,自己还要掏几十万,大部分普通家庭很难轻松扛下来。 - 保额越高越好,保费交越多越安心
不对,保额要匹配你的家庭情况。比如你还有两百万房贷没还,孩子还有十几年要养,那保额得能覆盖这些负债和支出才够。但也不是说要交太多保费,要是每年保费占了家庭收入的三分之一,交个三五年就因为压力太大交不起了,退保还亏一大笔,反而得不偿失。一般来说,每年总保费控制在家庭年收入的10%-15%左右,不会有太大压力,也能满足基本保障需求。 - 一张保单保全家,省心又划算
听起来特别香,不用买好几份,一张搞定所有人。实际上这类产品的普遍问题是,每个人分到的保额特别低,真出事根本不够赔。而且只要其中一个人理赔了,整张保单的效力都会受影响,后续反而更麻烦。别为了图省心踩坑。
合规提醒
- 本文仅做保险知识科普,不构成任何投保建议,不推荐任何具体保险产品,不评价任何保险公司或产品的好坏。
- 所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,都必须以正式保险合同和保险公司官方说明为准。
- 每个家庭的财务状况、每个被保险人的身体状况都不一样,具体情况请结合自身实际判断,有疑问可以咨询保险公司官方渠道。
说白了,家庭保障规划没那么复杂,不用搞的花里胡哨,把顺序搞对,把底兜住,就已经超过大部分人了。
作者|dananjin
排版|dananjin
审核|知知