到底什么是除外承保
买保险第一步是健康告知,告完之后保险公司要核保,核保会给一个结论,除外就是其中一种。 简单说就是:保险公司愿意卖给你这份保单,但是把你已经有的、风险特别高的某一类疾病或者某一个器官相关的责任,排除在保障范围之外,其他责任正常保。 举个最常见的例子:很多人体检查出甲状腺结节3级,没做手术,保险公司核保之后,会约定“甲状腺恶性肿瘤以及相关转移癌不赔”,其他的肺癌、肝癌、乳腺癌这些该怎么赔怎么赔。
除外承保和其他核保结论有啥区别
保险公司核保一共就几种常见结论,放一起对比就清楚了:- 正常承保:身体符合要求,不加费不除外,按标准条款承保,所有责任都保。这是最好的结果。
- 加费承保:你身体的整体出险概率比普通人高,所以多交一点保费,所有责任都保。
- 除外承保:特定责任不保,其他责任正常保,大多不用多交保费。
- 延期承保:当前身体情况不明,保险公司没法判断风险,让你过半年到一年复查之后再投保。
- 拒保:整体风险过高,保险公司直接不接受你的投保申请。
除外承保最常见的3个误区
误区1:除外就是保险公司坑我,我不如不买 说实话,很多人会觉得,我最担心就是我已经有的这个病,你还给我除外,那我买了有啥用? 换个角度想想,人这一辈子不可能只得一种病对吧?你有甲状腺结节,说不定以后会得别的大病,哪怕甲状腺除外了,其他几十万的保障还在啊。真等你哪天身体差到连除外承保都拿不到,才真的没辙。 误区2:只要和除外部位相关的都不赔 不对,真不对。除外范围是写的清清楚楚的,很多只除外这个部位的恶性肿瘤,良性病变还是赔的。比如有的核保结论只写“除外甲状腺恶性肿瘤”,那你长了良性甲状腺瘤需要做手术,符合合同约定的理赔条件,还是能赔的。一定要逐字看清楚核保通知书里写的除外范围,别自己瞎猜。 误区3:除外了就一辈子改不了了 很多人不知道,如果你后续把这个问题彻底解决了,比如甲状腺结节手术切除,病理结果是良性,好几年没复发没异常,你可以向保险公司申请重新核保,符合条件的话,保险公司会取消除外约定,改成正常承保。当然不是所有公司、所有产品都支持这个操作,具体要咨询保险公司官方。碰到除外承保你要做什么
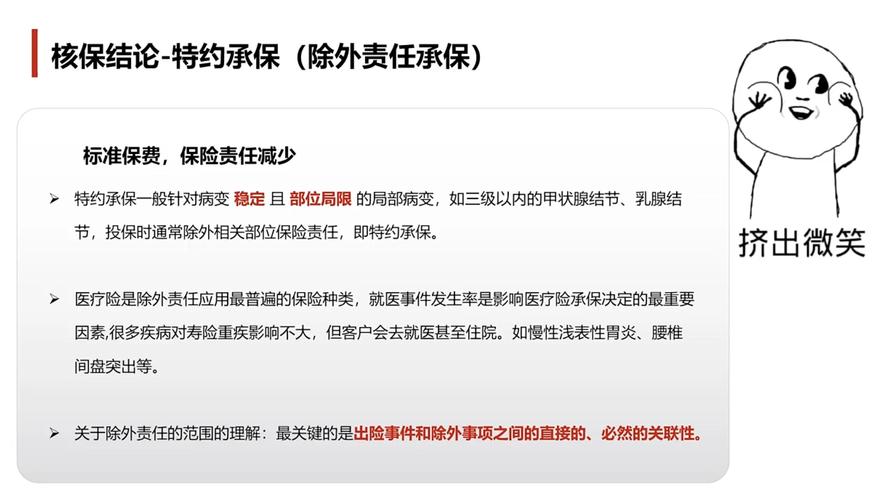
- 先逐字读一遍除外约定,看清楚除外的是什么,范围有多大。如果只是排除单一特定部位的风险,大部分保障都在,没必要直接放弃。
- 一定要把核保通知书和保单放在一起保存好,理赔的时候会用到。
- 如果你确实不接受这个除外结论,可以选择不投保,也可以尝试其他渠道投保,不同保险公司核保规则不一样,可能会有不同的核保结论。
合规提醒
- 本文仅做保险知识科普,不构成任何投保建议、核保结论或者理赔承诺。
- 具体的核保规则、除外范围、理赔条件,均以正式保险合同、核保通知书和保险公司官方说明为准。
- 本文不推荐、不销售任何保险产品,不评价任何保险公司或产品的优劣。
作者|dananjin
排版|dananjin
审核|白杨