什么是保险里的职业类别?
简单说,就是保险公司按照不同职业的意外、健康风险高低,做的分级分类。 国内绝大多数保险公司,把普通职业从低到高分为1-6类: 1. 1类:低风险,日常工作基本在室内,比如普通办公室职员、程序员、教师、公务员; 2. 2类:轻度风险,偶尔外出,比如导购、业务员、学校后勤人员; 3. 3类:中度风险,从事有一定活动量的工作,比如快递员、普通装修工人、巡游出租车司机; 4. 4类:较高风险,体力劳动或者经常接触危险工具,比如起重机械操作人员、长途货运司机; 5. 5类:高风险,比如高空作业人员、电力高压维修人员; 6. 6类:极高风险,比如隧道作业工人、爆破工人。 还有部分职业因为风险过高,会被直接列为拒保职业。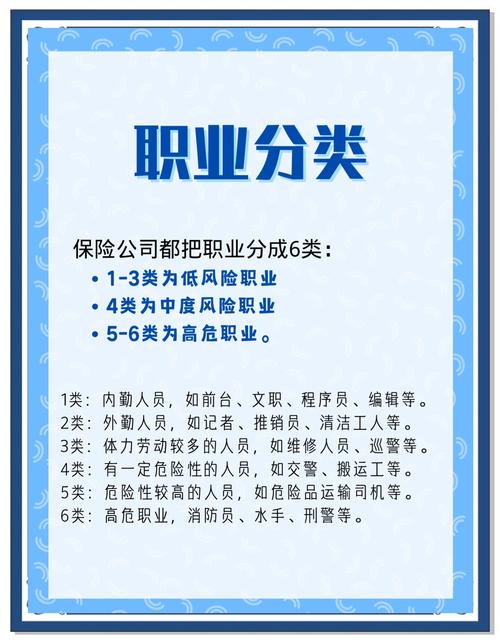
为什么职业类别会影响理赔?
说实话,保险定价的核心就是风险匹配。 一个天天坐办公室的白领,发生意外的概率,和一个天天在30层楼外擦玻璃的幕墙清洁工,能一样吗? 肯定不一样啊。 如果高风险职业按照低风险职业的标准交便宜的保费,对其他低风险的投保人不公平,也不符合保险的定价规则。 所以,如果你填错了职业类别,尤其是故意把高风险填成低风险,出险之后保险公司核对职业信息,完全可以按照合同条款拒绝赔付。 不止意外险哦。寿险、重疾险、医疗险,大部分产品都有职业限制,要是你的职业不在承保范围内,哪怕买了,也可能赔不了。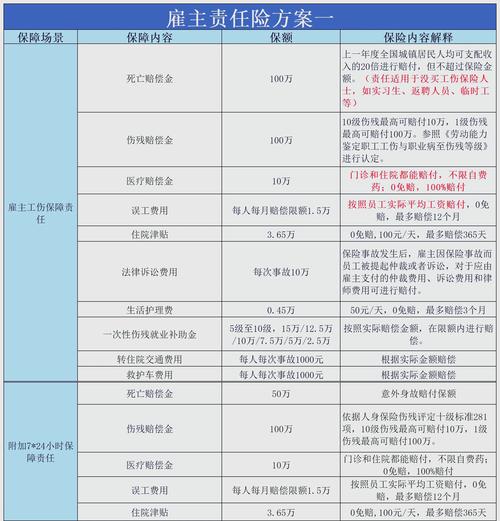
常见误区和注意事项
- 误区一:只要填对主业就行,副业不用管 如果你只是偶尔做一次高风险的兼职,比如周末去做一次攀岩教练体验,一般没问题。但如果是长期从事的副业,风险远高于主业,一定要主动告知保险公司。比如主业是文员,长期兼职开网约车跑货运,别不声张。
- 误区二:换工作不用通知保险公司 换了工作,职业风险变高了,一定要主动联系保险公司变更职业信息。别觉得反正保单已经买了就没事。举个例子,原本是行政,后来转行开长途大货车,职业从1类变4类,不变更的话,真出了险,理赔很容易产生纠纷。
- 误区三:所有保险公司的职业分类都一样 没有统一的国家标准哦。每家保险公司的职业分类标准并不统一,同样是网约车司机,有的公司归为3类,有的归为4类,找不到对应职业的时候,直接打保险公司官方客服问清楚,别自己瞎选。
- 误区四:自由职业随便选“其他”就行 现在灵活就业的人很多,做自媒体、开网店、摆地摊,这类职业一定要找最匹配的选项,别乱选其他或者随便填文员。比如摆地摊卖货,一般可以选个体工商户或者小商贩,不确定就问客服。
合规提醒
作者|dananjin
排版|dananjin
审核|满满