楼下张姐上周拽着我吐槽,说去年自己偷偷买了份医疗险,上个月因为胃溃疡住院花了小一万,申请理赔的时候被保险公司拒了,理由就是四个字:属于既往症。
张姐说我买的时候根本没人告诉我这个啊!好好的报销泡汤,换谁不郁闷?
说实话,我碰到好多人理赔的时候才第一次认真看「既往症」这三个字,踩坑的真不少。
先搞懂:到底什么才是保险说的既往症
很多人第一反应:我投保前得的病都叫既往症?不对,没这么简单。
目前行业里对既往症的普遍定义,其实大概分三类:
第一类,投保前已经被医生确诊,你自己也明明白白知道的慢性病或者大病,比如天生的心脏病,确诊多年的糖尿病乙肝,这些肯定跑不掉。
第二类,投保前没确诊,但已经有明显的症状,自己也知道不舒服,一直拖着没去查,或者查了没出最终结论,比如半年来一直胸口闷痛,自己不当回事,投保后查出来是冠心病,这种大概率也会被认定成既往症。
第三类,投保前就已经存在,长期需要吃药控制的慢性病,哪怕你没住过院,比如常年高血压天天自己买药吃,这个也算。
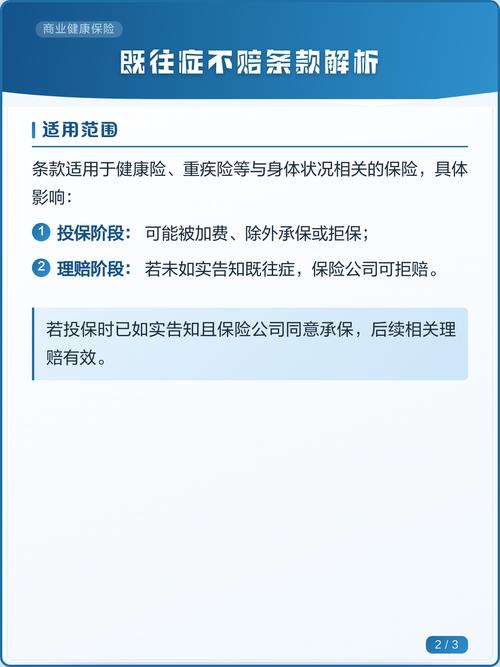
哦对了,很多人搞混一个点:是不是只有告诉保险公司的才叫,没说的就不算?不对,算不算既往症,看你投保前这个病存在不存在,不是看你说没说。说没说那是如实告知的问题,算不算本身是事实问题。
那我五年前得感冒肺炎,治好了再也没犯过,这个算吗?一般不会算啊。所以核心不是「之前得过」,核心是「投保的时候还没好,或者已经有明确症状持续存在」,对吧?
这些常见误区,好多人无辜踩坑
第一个误区:只要有既往症,所有治疗都不赔。
不对不对,完全不是这么回事。举个例子,你投保前就有过敏性鼻炎,这肯定算既往症吧?结果你投保后出门被车撞了,骨折住院做手术,这个总不能说你的骨折是鼻炎引起的吧?该按规则赔的还是会赔。保险公司拒赔的,只是既往症相关的治疗,不是啥都拒。很多人一看到既往症就慌,觉得自己买了白买,真不是。
第二个误区:没住过院就不算既往症。
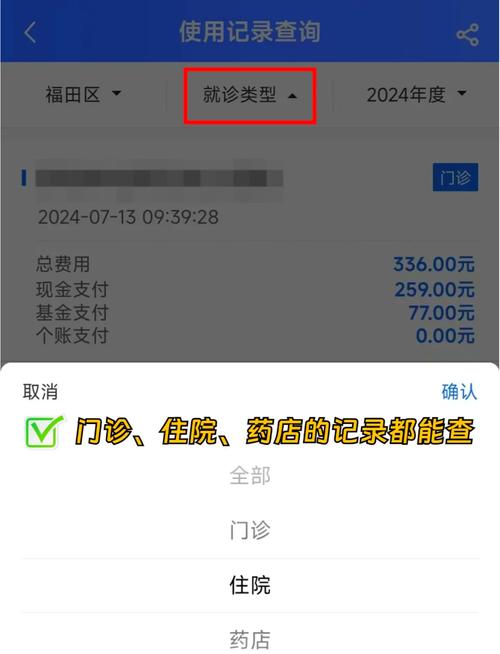
这错得离谱啊。开头说张姐的胃溃疡,她就是常年胃痛,自己买胃药吃,从来没住过院,但是她自己明确知道这个毛病啊,投保的时候没说,最后理赔就被卡了。还有常年高血压糖尿病,很多人都是在家吃药控制,根本没住过院,难道就不算了?现在医保刷卡、定点药店购药都有记录,真查都能查到的。
第三个误区:好几年前的旧病,肯定不算了。
这个要看情况啊。比如三年前你查出来甲状腺结节,一直随访没消失,那哪怕过了五年,你投保的时候它还在啊,当然算既往症。反过来你三年前急性阑尾炎,切了之后再也没犯过,完全痊愈了,那这种一般就不会认定成会影响承保的既往症。
我还碰到有人说,我自己都不知道我有这个病,算吗?比如体检出来结节,你自己没看报告,忘了,那从保险公司的角度,这个属于你投保前就已经存在的异常,还是会算的,所以体检报告真的要自己存好,自己也要看。
碰到既往症,记住这几个原则不吃亏
第一,如实告知永远比隐瞒靠谱。
说实话,很多人抱着侥幸,说我不说保险公司查不出来,真到理赔的时候,保险公司会调你好几年的记录,医保、体检、医院门诊,一调一个准,隐瞒既往症最后的结果基本都是拒赔,钱白花了还闹心,犯不上。
第二,不是所有既往症都买不了保险。
很多人说我有高血压我买不了,其实不是,不同保险的核保要求不一样,有些可以正常承保,有些会对这个病做除外,有些会加费,不是直接就判了死刑,不要直接就放弃了。
第三,一定要看合同写的,别信口头承诺。
不管谁跟你说「这个小毛病没事,不用填」「既往症也能赔」,通通不算数,最后理赔都是按合同条款来的,一定要自己核对清楚条款里对既往症的定义和约定。
所有核保、理赔相关规则,都以对应保险合同条款和保险公司官方说明为准。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺,也不推销任何具体保险产品。
作者|dananjin
排版|dananjin
审核|安然