车险避坑指南:这些基础常识别再搞错
2026-10-08 07:29:50
说实话,身边好多朋友买车险,要么只买交强险直接上路,要么被销售推着买了一堆用不着的附加险,钱花了不少,真出事了才发现不对。
别不信。我听过有人花了几百块加了所谓的“新车划痕险”,最后车身刮了一点,理赔之后第二年保费涨的比理赔额还多,亏到姥姥家。
先搞懂:车险的两大基本分类
所有车险本质上就分两类,没别的。
第一类,交强险,强制投保。不买不能上牌,不能年检,不能合法上路。本质是给第三方的基础保障,不管你在事故里有没有责任,交强险都会按限额赔给对方。目前交强险的总限额是20万:死亡伤残18万,医疗费用1.8万,财产损失2000块。
第二类,商业险,自愿投保,用来补交强险的不足。又分主险和附加险,主险可以单独买,附加险必须依附主险才能买。
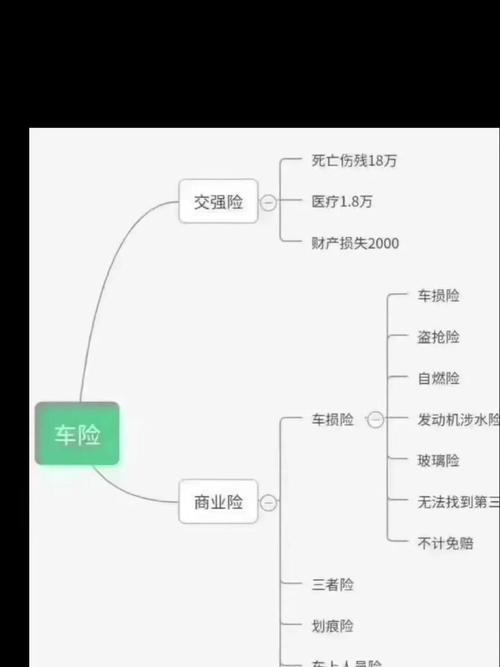 国内车险分类结构示意图
买车险必清楚:几个核心保障责任
现在大家买商业险,最常用的核心保障就三个,都是改革之后的规则。
1. 车损险:保你自己的车。2020年车险综合改革之后,原来需要单独买的盗抢、自燃、涉水、玻璃单独破碎、不计免赔这些责任,全都并入车损险主险了,不用再额外挑。也就是说你买了车损险,这些常见的风险就都有了。
2. 第三者责任险:赔对方的人、车、财物。简单说就是,你开车撞了人,撞了别人的车,撞了路边的护栏,需要你掏的钱,交强险不够赔的部分,全由三者险出。
3. 车上人员责任保险:保你自己车上的司机和乘客。如果事故是你的责任,导致自己车上的人受伤,产生的医疗费用之类,这个险可以赔。
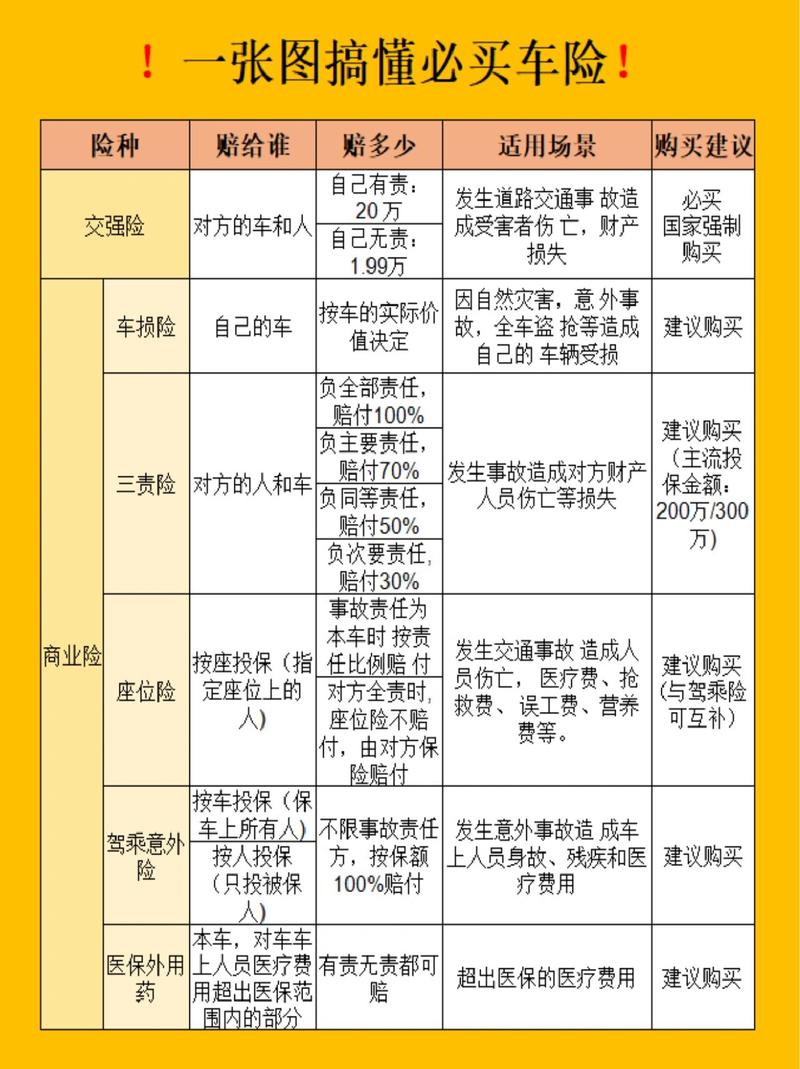 车险核心保障责任对照表
绕不开的误区:别再踩这些坑
 绕不开的误区:别再踩这些坑
好多人买车险,都栽在这些错认知上。
第一个误区:我买了全险,出事肯定赔。
根本不存在“全险”这个说法。大家嘴里说的全险,只是把几个常见主险买齐了,不是所有风险都保。比如轮胎单独磨损、故意撞车骗保、酒驾毒驾,这些都在免责条款里,肯定不赔。
第二个误区:交强险额度够,不用买三者险。
刚才说了,交强险财产损失额度只有2000块,撞个合资车的前保险杠都不够修,更别说撞了人伤,十几万的治疗费分分钟超过交强险额度。这点真的要拎清楚。
第三个误区:旧车不用买车损险。
这话分情况。如果你的车已经开到残值只有几千块,修不修都无所谓,那可以不买。但如果车还正常开,碰一下修就要几千上万,哪怕开了十年,买了也更安心。
第四个误区:车险脱保几天没事,反正我不开车。
交强险脱保一天都不能上路,被交警抓到要罚两倍保费,还可能扣车,完全犯不上。而且商业险脱保超过一定期限,再续保大多会失去保费优惠,有的还需要重新验车,平白多一堆麻烦。
不过话说回来,每个人的用车情况不一样,需求自然不一样。
最后给大家做合规提醒:
本文仅做基础车险常识科普,具体的保障责任、免责条款、保费规则、理赔条件,全部以你所持的保险合同,以及承保保险公司的官方说明为准。本文不构成任何投保建议,不推荐任何具体保险产品,也不承诺任何理赔结果。如有任何疑问,请咨询保险公司官方客服渠道。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
车险避坑指南:这些基础常识别再搞错
文章链接:https://www.xinminbao.com/a/1453.html