上周早上去小区门口买豆浆,碰到张阿姨攥着个烫金封面的保险合同,正被一圈跳广场舞的姐妹围着问。
“我每年存十万,存五年,六十岁以后每个月给我发八千,以后我养老不求我儿子,自己花自己的,自在。”张阿姨说这话的时候,腰板挺得特别直。
旁边立马有人接话,“我上次也碰到推销,说这个赚好多,我怕坑没敢买”“年金险到底是啥啊,咋听着云里雾里呢?”
说人话:年金险就是给未来的自己存固定工资
很多人一听“年金险”三个字,就觉得是高大上或者全是坑的理财产品,其实没那么复杂。
你现在每年或者每个月给保险公司交一笔钱,交个三五年或者十来年,等你到了约定的年龄——比如你想养老就定60岁,想给孩子存教育金就定孩子18岁,从那个时间开始,保险公司每个月或者每年给你发一笔钱,一直发一辈子或者发到约定年限。
就这么简单。
它本质就是一个强制储蓄工具,帮你把现在手里的闲钱锁起来,留给未来用,保证你那时候总有一笔钱能花。
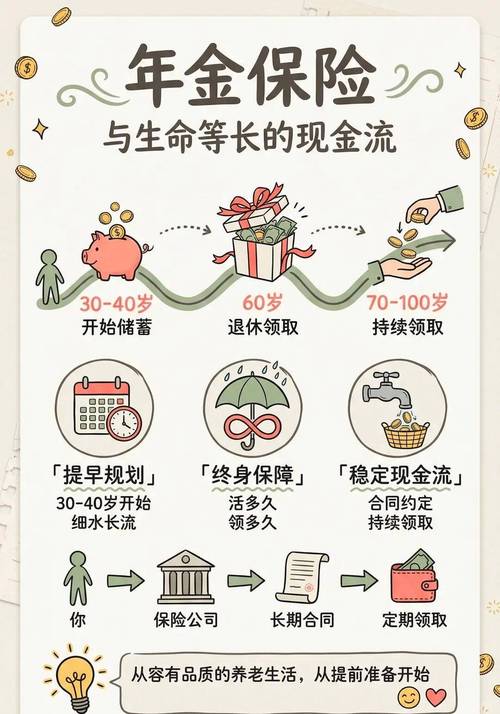 普通人年金险储蓄现金流示意图
说实话,它不是什么能让你一夜暴富的投资,也不是什么坑人的骗局,就是一个工具而已。就像你买个电饭煲是煮饭的,买个拉杆箱是出门装行李的,它就是帮你存未来要用的钱的。
谁能买?谁千万别碰?说句掏心窝子的
我见过一家三口挤在出租屋,每月还完房贷剩八千,硬挤出两千买年金险的。也见过身家几百万,配齐所有保障,拿闲钱买年金险当养老补充的,活得特别踏实。
适合买的人,基本都符合这两个条件:
第一,你已经配齐了所有基础保障。重疾险、医疗险、意外险、寿险,该买的都买够了,不会因为一场大病掏空所有存款。
第二,你手里有一笔闲钱,至少放个五到十年不用,就是想存起来给未来用,怕自己忍不住乱花。比如就想退休后多一笔零花钱,或者给孩子留一笔确定的教育金,不管未来怎么样,这笔钱肯定在。
不适合的人,也很明确。
你手里总共就十几万存款,还要养孩子还房贷,应急钱都没留够,别碰。
你想着买它能赚大钱,跑赢通胀,那也别碰。它做不到。
你三五年内就要用这笔钱,买房买车娶媳妇,更别碰。提前取会亏本金,这个是铁定的。
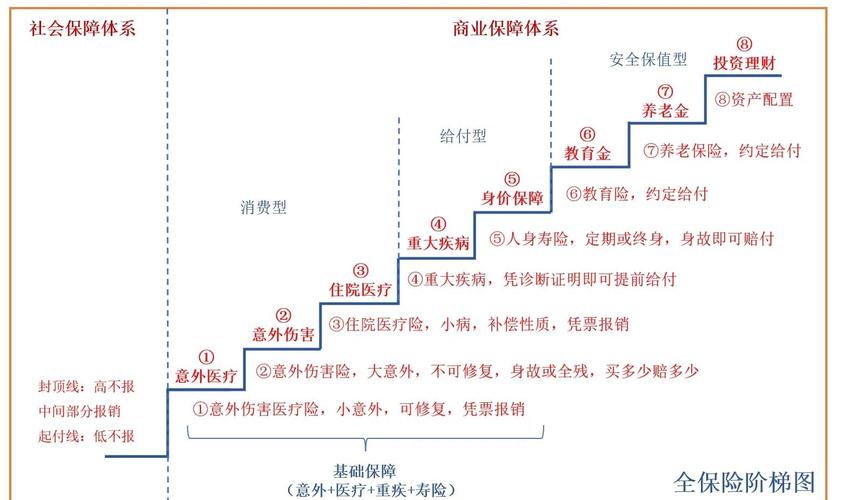 个人保险配置优先级排序表
不过话说回来,真的符合条件的人,用对了真的舒服。我之前碰到一个姐姐,四十多岁,离婚之后自己过,攒了一笔钱,就想老了以后不麻烦别人,每年存十万存五年,六十岁以后每个月领大几千,她说就算以后老了动不了,这笔钱也能请个护工,不用看别人脸色,听完我特别能理解。
买年金险最容易踩的三个坑,记牢了
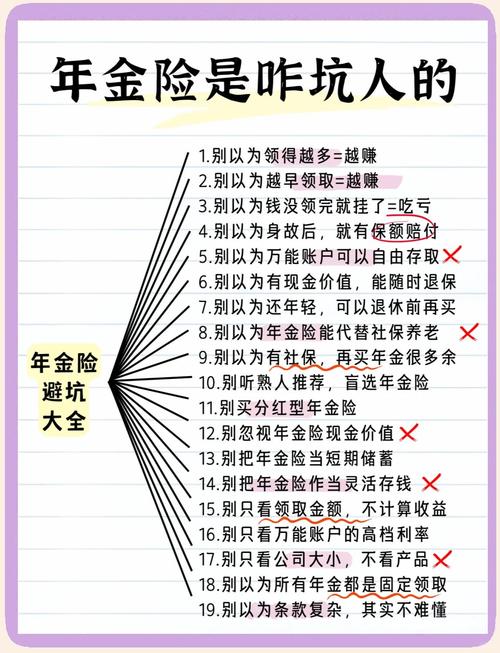 买年金险最容易踩的三个坑,记牢了
第一个坑,被演示收益忽悠。
很多业务员会给你看一张收益演示表,几十年后能拿多少多少钱,数字特别诱人。你一定要记住,只有写进保险合同的收益才是确定的,演示的中档高档收益都是预测,不算数。别拿着演示数字当你最后能拿到的钱。
第二个坑,流动性没搞清楚就买。
年金险的钱,前几年取出来基本都会亏本金,因为要扣初始费用,还要扣退保手续费。如果你没有长期持有的打算,千万别碰。真的急用钱,就算能用保单贷款,也要付利息,折腾一圈不划算。
第三个坑,本末倒置,先买年金再买保障。
我见过太多刚工作的年轻人,月薪五千,被忽悠着先买年金险,说越早买越划算,结果连个百万医疗险都没买,真生病住院了,年金险拿不出来,治病钱都凑不出来,最后只能退保亏本金。
买年金险的前提一定是先配齐基础保障,这个顺序绝对不能乱。
对了,最后再啰嗦一句,年金险不是洪水猛兽,也不是包治百病的神药,它就是个工具。你需要它,它就有用,你不需要,硬买就是给自己添堵。
温馨提示:本文仅供保险知识科普学习,不构成任何投保建议,不推荐任何具体保险产品,所有保险责任、收益、条款都以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子