后来查出来是楼上老化水管爆了,邻居人不坏,但自己家也泡得稀烂,掏装修钱的时候犯了难,最后只肯出一半刷墙换吊顶的钱。前前后后折腾了一个多月,我自己掏了一千多块。
那时候做保险科普的朋友找我聊天,问了一句:你没买家财险?我愣了半天。对啊,天天说这个险那个险,我居然把守着家的保险给忘了。
家财险到底保的是啥?别搞混房子和家当
很多人听到家财险,第一反应是:保房子塌了?那得多大的事啊,轮不到我。不对,完全不是这么回事。
普通家财险核心其实分三块,大部分人只知道前两块,不知道第三块才是最实用的:
第一块是房屋主体保障,就是你家房子的承重墙、屋顶、外墙这些结构,因为火灾、爆炸、水管爆裂、台风这些意外坏了,修的钱能赔。
第二块是室内财产保障,你家里的家具、家电、衣服、行李,甚至手机电脑,遇到火灾、被盗、被淹损坏了,都能按实际损失赔。
第三块,也是我觉得大多数家庭最需要的:第三者责任保障。啥意思?就是你家的东西出事,殃及了邻居或者路人,需要你赔钱的时候,这个帮你出。比如你家水管爆了淹了楼下,你家阳台花盆掉下去砸了人,你家漏电把楼里的电线烧了,都算。
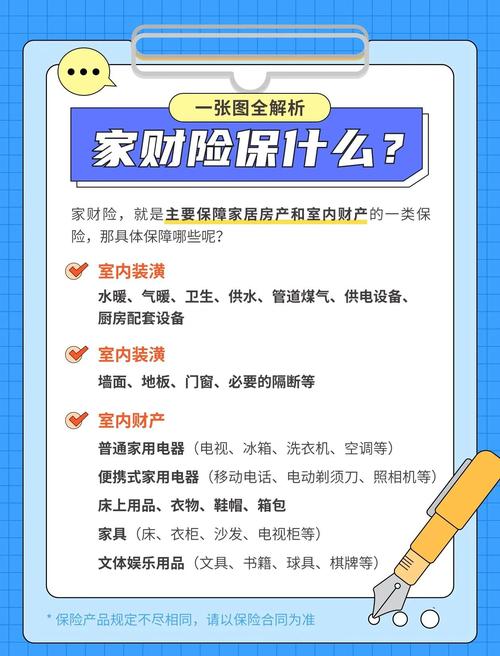
还有人问,我买了房贷险,是不是就不用买家财险了?说实话,差远了。大部分房贷险,要么保的是贷款人出事没了,帮你还房贷,要么只保极端情况房屋全损,平时这种漏水、烧坏家电、赔邻居的事,根本沾不上边。
那些你想不到能赔,和绝对不赔的情况
我整理了几个挺反常识的,给你捋捋:
能赔的,很多人不知道:比如出门旅游回家,发现家里被偷了,门锁坏了,电脑被抱走了,赔。比如夏天雷雨把你家电视冰箱劈坏了,赔。比如你家被淹了,没法住,出去住酒店的钱,不少家财险也能报。甚至有的连你家保姆在厨房擦窗摔了,只要是你责任,部分也能赔,当然额度不会太高就是了。
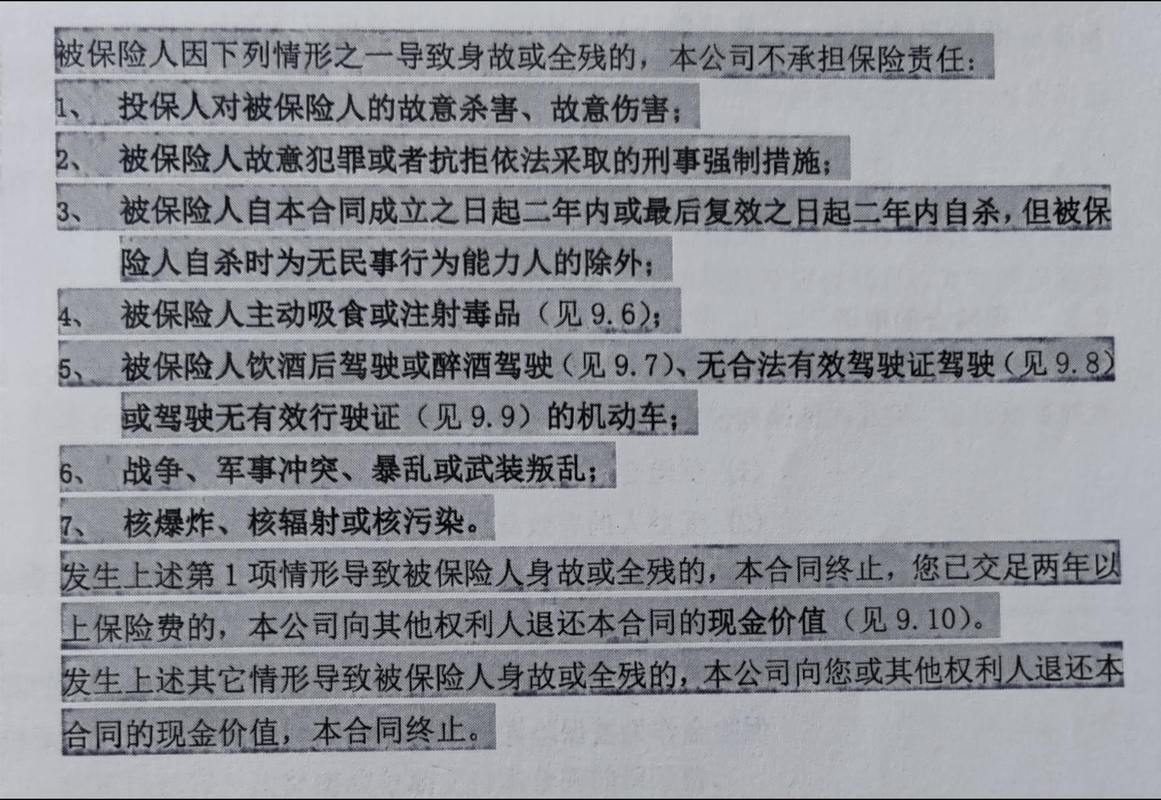
那不赔的呢?一定要记清楚,别到时候理赔闹误会:
- 首先,大部分普通家财险,地震、海啸这类巨灾是不赔的。要是住在地震带,想要这个保障,得额外选附加险。
- 其次,房子本身是违规建的,比如你自己搭的阳光房、违建阁楼,坏了不赔。
- 还有,家电自然老化坏了,比如你家冰箱用了十年,压缩机自己坏了,不赔。只有因为意外,比如短路被烧了,才赔。
- 最后,你要是长时间不在家,房子空了大半年,水管爆了淹了,不少产品也免责,这个一定要注意。
投保前要搞清楚这几个细节,别花冤枉钱
说实话,家财险真的很便宜。一年几十到一百多,就能买到几十万的保障,一顿外卖钱,换一年安心。但买的时候也别瞎买,几个细节提前搞清楚:
第一个,保额不是越高越好。很多人觉得我买高点,出事赔得多。不对,家财险是损失多少赔多少,你家房子主体就值两百万,你买五百万保额,多出来的部分也不会赔你,纯纯浪费钱。室内财产也是,家电家具加起来也就十万,你买五十万,没用。
第二个,贵重物品有额度限制。别以为你家放了几十万的珠宝黄金,丢了全能赔。大部分家财险对珠宝、现金、玉石这类容易被偷的物品,都有单独的限额,比如有的只赔五千,有的最多两万,提前看规则,别想当然。
第三个,老房子一定要看承保要求。不少家财险对房龄有要求,超过三十年的老房子不卖,就算卖,有的会把水管爆裂这类常见责任除外,提前看清楚,别买完了出事才发现不赔。
不过话说回来,谁家也不会天天出事,但真遇上一次,你就知道这钱花得有多值。我那次修吊顶花了快三千,要是买了家财险,基本上全报了,还不用跟邻居磨嘴皮扯半个月,省多少事。
温馨提示
本文仅做保险基础知识科普,不构成任何投保建议,所有的保障范围、免责条款、理赔规则均以具体保险合同和保险公司官方说明为准,本文不推销、不评价任何具体保险产品。
作者|dananjin
排版|dananjin
审核|小准