上个月楼下水果店张阿姨拉着我吐槽,说她去年买了份医疗险,这次切息肉住院,总共花了一万六,社保报了五千,剩下一万一,结果保险公司只赔了一千。
她把保单往桌上一放,皱着眉头说:这说好的报销,怎么平白无故扣了我一万?原来问题就出在「免赔额」这三个字上。
说白了,免赔额就是保险公司不赔的那笔门槛钱
说实话,我刚接触保险那会,也以为免赔额就是保险公司变着法儿不想赔钱。后来搞懂才明白,其实说穿了特别简单。
免赔额就是你和保险公司提前约好:这个额度以内的钱,我自己承担,超过的部分,你再赔给我。
就像你点外卖凑满减,满30减5,30就是门槛,没到不给你减,免赔额就是理赔的门槛,就这么简单。
举个例子:你买的意外险带门诊责任,免赔额100块。你摔了蹭破腿去换药,花了280,那就是280先减100,剩下180按合同约定比例报销。要是你只花了80,那一分都不赔,全自己出。
为啥会有免赔额这个设计?真不是保险公司抠门。你想啊,如果连几十块的头疼脑热、几十块的感冒药都要找保险公司报销,保险公司每天得处理多少琐碎的小理赔,这些人力运营成本,最后还不是加在所有人的保费里?
有了免赔额,把这些小额理赔过滤掉,保费就能降下来,留给大家的保障杠杆才更高。
我们日常买保险,常见的免赔额有这几类
现在市面上的保险,用得最多的就是绝对免赔额,刚才举的例子就是这种:不管你花多少钱,先扣掉免赔额,剩下的再赔。目前国内绝大多数保险用的都是这种。
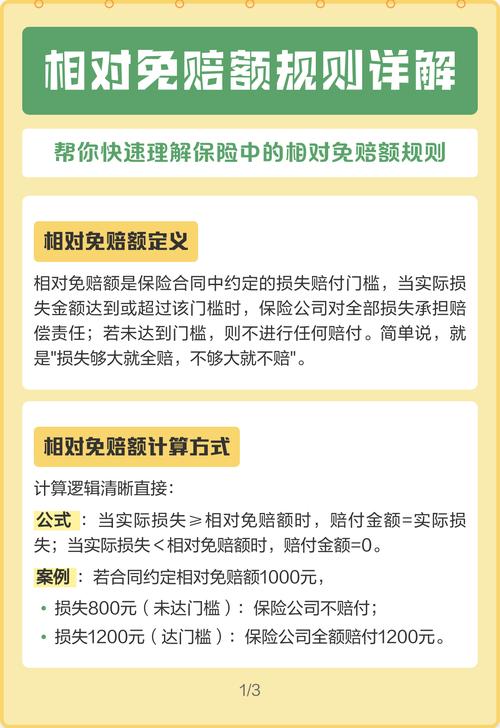
还有一种比较少见的叫相对免赔额,简单说就是花费没超过免赔额,一分不赔,超过了,就全赔。这种现在国内很少用了,碰到的概率不高。
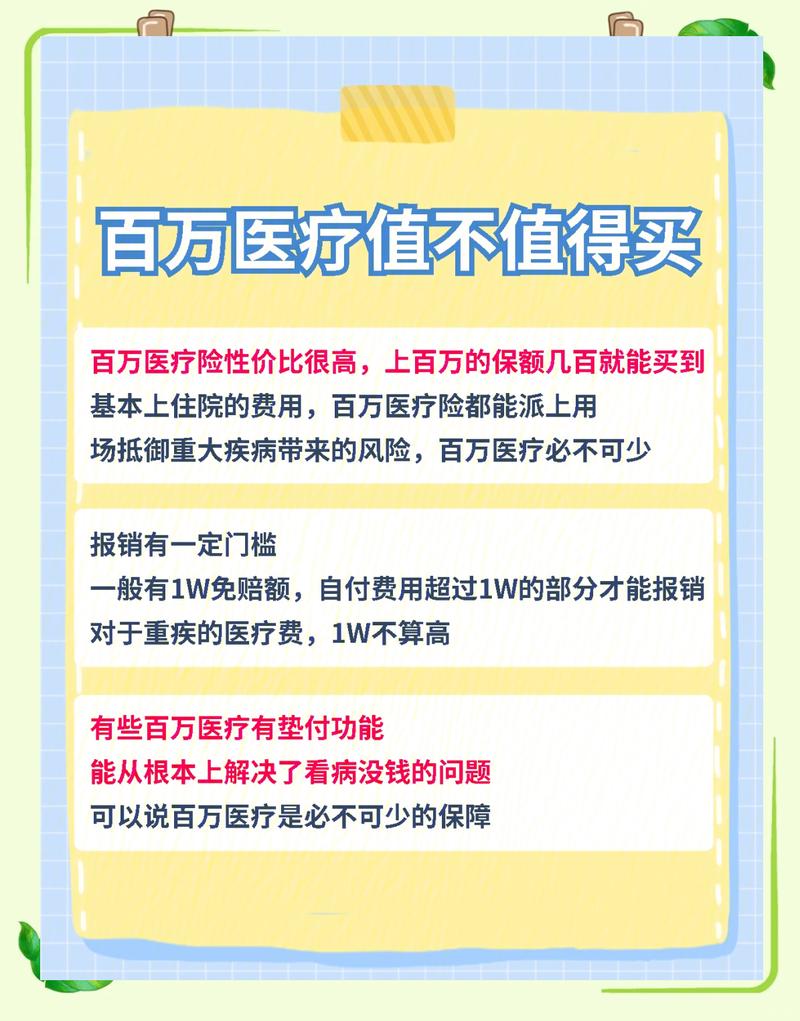
要说大家听得最多的,肯定是百万医疗险的年累计1万免赔额。很多人一听到免赔额1万,第一反应就是太高了,我平常生病哪花得了一万,这不就是没用吗?
其实百万医疗险本来就是用来扛大病风险的啊。真要是得个大病,住个院做个手术,随便都是十几万几十万,一万其实就是个门槛,把风险的大头留给保险公司,才能让百万医疗险做到两三百块一年就能买,本质是让大家花很少的钱,转移掉可能拖垮一个家的大风险。
除了这个,还有一些小众的,比如单次免赔额、分项免赔额,比如有的医疗险会把社保内、社保外的费用分开算免赔额,每一项都有自己的免赔额度,这个就属于比较特殊的规则了。
关于免赔额,这几个误区大半的人都踩过
第一个误区:免赔额就是保险公司坑人。
真不是。免赔额本质是风险分担,你自己承担日常生活里的小额风险,把自己扛不住的大额风险转给保险公司,这样才能把保费压到很低,对大多数人来说,其实是很划算的设计。如果真做成0免赔,保费往往会翻好几倍,算下来整体成本其实更高。
第二个误区:免赔额是每次都要扣。
很多人不知道,绝大多数医疗险的免赔额都是按年累计,不是按次。举个例子:今年春天你肺炎住院,自付了6000,不够1万免赔,不用赔。夏天你又因为阑尾炎住院,自付了7000,两次累计下来自付一共1万3,那超过1万的3000,就符合理赔条件了,不是说每次都要扣掉1万免赔额,这点真的好多人搞错。
第三个误区:社保报销的钱不能抵免赔额。
多数情况下,只要你就医的时候正常用社保结算了,社保报销掉的部分,是可以算进去抵扣免赔额的。比如总医疗费一共3万,社保报了2万,你自己掏了1万,刚好就抵掉了1万的免赔额,如果还有超过的部分,就可以正常理赔了。
不过话说回来,也有少数产品的规则不一样,所以不管你听到什么说法,最后都要翻一下自己的合同条款,以合同写的为准,对吧?
平常我们挑保险的时候,也不用听到免赔额就觉得不好,只要看清楚几个细节就够了:是单次免赔还是年度累计?社保报销的部分能不能抵扣?有没有分项算免赔?花两分钟搞清楚这些细节,比瞎纠结强多了。
本文仅做保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺,所有保险相关规则以保险合同条款以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准