给家庭支柱做保险规划,先搞懂这几件事
2026-10-05 01:57:56
很多人找过来问保险,第一句话就是“我想给孩子买份重疾,给我爸妈买份养老”。很少有人开口先说“我是家里赚钱的,你帮我看看我该怎么配”。
顺序完全搞反了。
说实话,家庭里最需要配保险的,永远是那个赚钱最多、担子最重的家庭支柱。
为什么家庭支柱的保险是全家的核心?
普通家庭的现金流,绝大多数都绑在支柱一个人身上。
房贷要还,每个月小几千大几万,一还就是二三十年。孩子要上学,从幼儿园到大学,哪一步不花钱。双方老人年纪大了,万一生病要贴钱,也得预备出来。
这些开销,不会因为你生病、出事就停下来。
万一家庭支柱出了事,收入断了。整个家的现金流直接就断了。之前攒的存款,可能撑得了一年两年,撑不了十年二十年啊。
 普通城镇家庭收入支出结构示意图
举个例子,一家两口,男的月入一万五,女的五千,房贷每个月八千,孩子上学三千。男的是绝对的家庭支柱。如果男的出事,没了收入,女的那五千,连房贷都不够付,更别说养孩子养老人了。
很多人说“我有积蓄”。那你算一算,你的积蓄够撑多久?够还完剩下的房贷?够把孩子养到成年?
所以家庭保险配置的第一原则,永远是先保支柱,再保老人孩子。顺序错了,买再多也没用。
家庭支柱要优先覆盖哪几类核心风险?
核心逻辑很简单,哪类风险会直接让你断收入,就先保哪类。
第一,身故/全残风险
这是家庭支柱最核心的风险。全残意味着你完全丧失劳动能力,没法再赚钱,甚至还要长期有人照顾,对家庭的打击和身故没区别。对应这个风险的险种,这里只讲概念,不推荐具体产品。
第二,大病风险
一旦得大病,三五年没法上班是常事,不仅没收入,治疗费、康复费加起来,少说几十万就没了。这个风险会直接掏空家底,也必须优先覆盖。
第三,意外风险
意外是突发的,不分年龄,不分好坏。大的意外直接导致失能身故,小的意外也要花钱治疗误工,也需要覆盖。
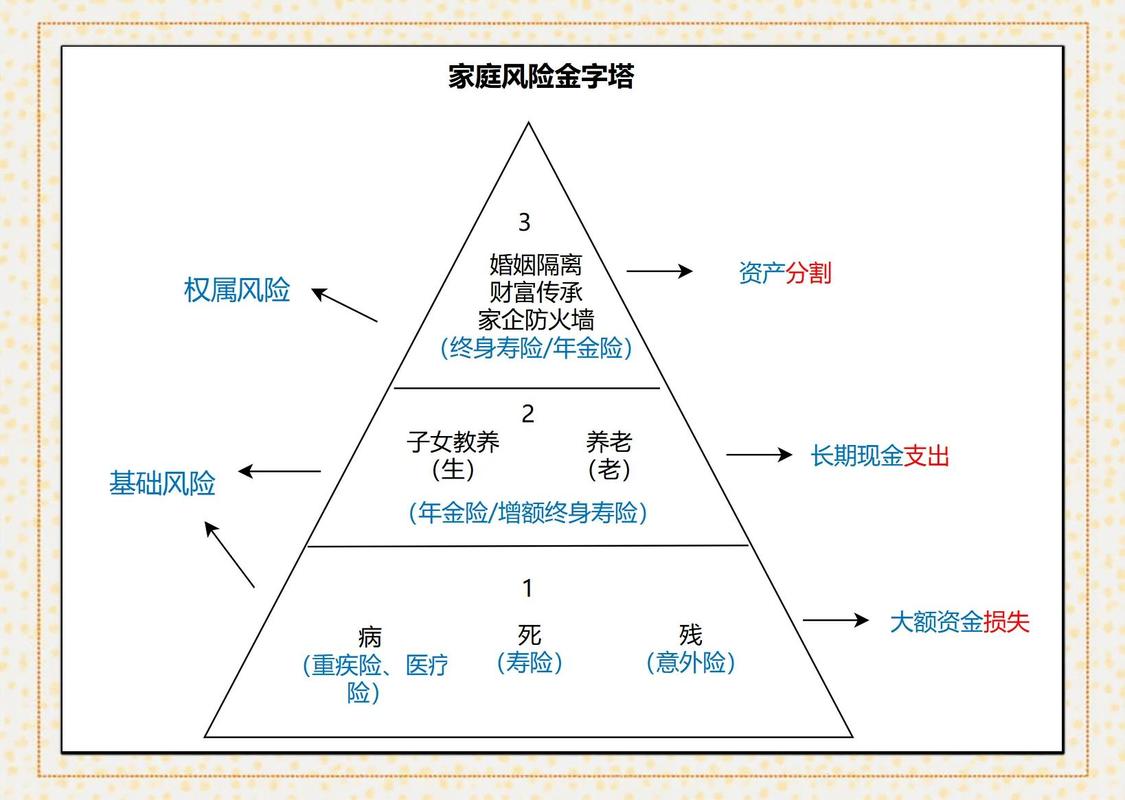 家庭支柱核心风险分类示意图
不过话说回来,不同预算有不同的配法,不用硬着头买贵的,核心是保额要够,能兜住你家里的负债和未来几年的开支,这才是最关键的。
家庭支柱买保险的几个常见误区
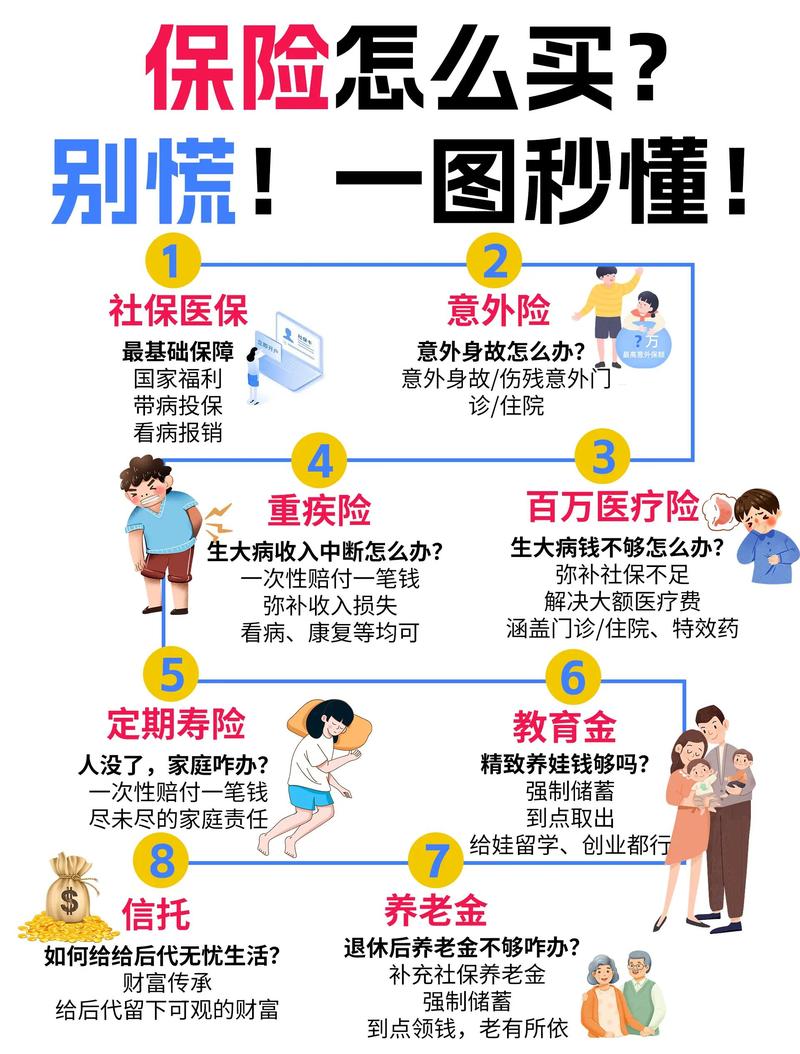 家庭支柱买保险的几个常见误区
我整理了几个普通人最容易踩的坑,你可以对着看看自己中了没。
1. 先给孩子老人买,把支柱放最后
这是最多家庭踩的坑。爱孩子疼父母没错,但从风险角度说,孩子老人不赚钱,就算出事,也不会断了家庭的现金流。反而是支柱出事,整个家都可能被拖垮。顺序错了,就是捡了芝麻丢了西瓜。
2. 有社保/单位团险就够了
社保是基础,没错。但社保报销有封顶,也不会赔你生病之后几年没上班的收入损失。单位团险一般保额都很低,你离职之后就失效了,真出事根本不够用。
3. 为了返本买分红型,保额买得极低
很多人觉得“不退本我亏了”,所以愿意多花钱买返还型、分红型。结果交了一倍的钱,保额才几十万,连房贷都覆盖不了。真出事的时候,保额不够,买了也白买。
4. 买一堆杂七杂八的理财险,不买保障
很多人上来就想着买理财,觉得保障没用。风险都没兜住,赚那点利息,出事的时候根本不够填坑。顺序还是错的。
最后说几个必须提醒的点:
1. 不管怎么配,保额一定要够。一般建议至少覆盖你的剩余房贷,加上5-10年的家庭开支。具体怎么算,你自己对着自己家情况算就行。
2. 健康告知一定要如实填。千万别隐瞒病史,不然理赔的时候会出问题。
合规提醒:
本文仅做保险知识科普,不推荐任何具体保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议、核保结论或理赔承诺。所有关于健康告知、免责条款、等待期、理赔条件、续保规则的内容,都请以正式保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
给家庭支柱做保险规划,先搞懂这几件事
文章链接:https://www.xinminbao.com/a/1288.html