先搞懂:儿童保险到底分哪几类
我接触过不少爸妈,一开口就问“哪款好”,连买的是什么都没搞清楚。其实捋下来很简单,就两大类。 第一类是国家给的福利,少儿城乡居民医保,也就是咱们常说的社保。这个一定要第一个买,没有任何例外。新生儿出生就能办“落地保”,出生之后的医药费都能报,不管娃有没有先天疾病,都能参保,价格一年就几百块,是最基础的兜底保障,性价比没人能比。 办完社保,再看商业保险。商业保险又分保障型和储蓄型两种: 保障型就是管突发风险的,常见的有少儿意外险、少儿医疗险、少儿重疾险; 储蓄型就是用来存钱的,比如少儿教育金这类,本质是强制储蓄,不是保障。 说实话,90%的新手爸妈第一个坑就踩在这里:很多销售一上来就推储蓄型,说又保病又存钱,一举两得,听着很动心对不对?可顺序错了,再贵的保单也没用。你得先把保障型的配齐,手里还有闲钱,再考虑储蓄的事儿。别搞反了。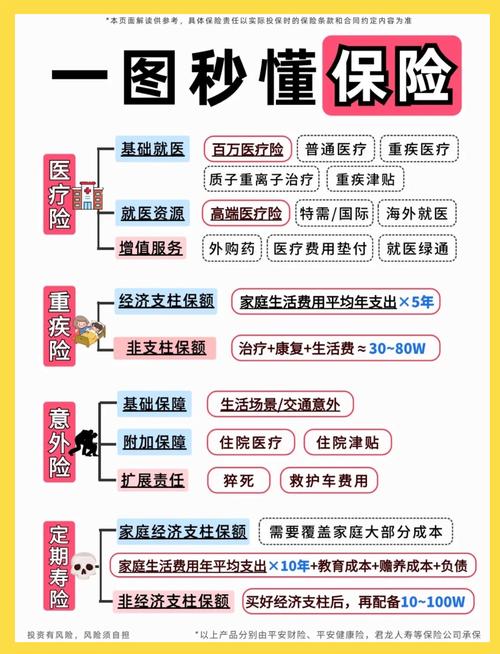
这些人人容易踩的误区,一定要避开
我整理了几个问得最多的误区,几乎十个家庭有八个中过招。 第一个误区:先给娃买齐保险,大人裸奔没关系。 太多家庭都这样,把每年攒的闲钱都拿去给娃买几万块的保单,夫妻俩自己连个百万医疗险都没买。说实话,娃最大的保障本来就是爹妈啊。要是大人出事没了收入,娃后续的保费谁交?日常开销谁出?再多给娃买保单,也顶不上一个健康稳定的爹妈啊。所以买保障一定是先大人后小孩,记牢这点。 第二个误区:小孩得大病概率低,没必要买重疾险。 确实,从整体数据来看,少儿罹患大病的概率不算高。可谁也没法保证自己就是那个幸运儿啊。真要是碰上,几十万的治疗费、术后的康复费、家长辞职照顾的收入损失,加起来可不是小数,普通家庭扛下来真的会伤筋动骨。保险的作用就是把这份风险转出去,花点小钱买个心安,不是盼着出事,是真出事了不用到处借钱凑医药费。 第三个误区:返还型比消费型好,不出事能退钱,不亏。 这真的是销售最喜欢说的话术了,很多人也觉得,消费型不出事钱就没了,太亏。同样的保额,返还型的保费比消费型贵出一倍甚至更多,你拿多交的那些钱放自己手里,几十年下来收益远比退给你的那点多。更何况几十年后的钱,早都贬值了,现在的一万块和三十年后的一万块,购买力能一样吗?真要是预算有限,先买够保额比什么都强。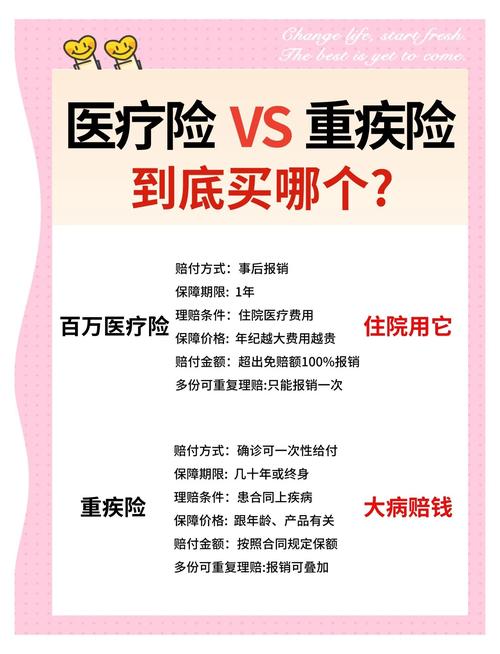
买儿童保险前,这几件事一定要核对
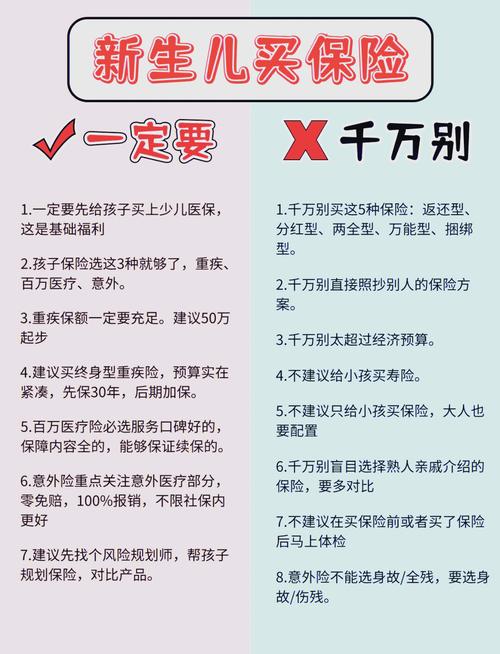
温馨合规提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保障规则、投保要求都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰