先搞懂,老年保障到底是帮我们解决什么问题
说实话,大部分人对老年保障的误解挺深的。有人觉得就是给老人养老用的,有人觉得就是生病就能报。其实从风险角度看,老人这个年龄段,最突发、最容易把家里积蓄掏空的,就两类风险。 第一是意外风险。老人骨头脆,下楼踩个滑,洗澡摔一跤,买菜被电动车碰一下,都是常事。轻则打石膏住院,重则换股骨头,动个手术就几万块。 第二是大病风险,尤其是癌症,年龄越大发病率越高,很多进口药、靶向药社保报不了,一笔下来就是几十万。 老年保障的核心作用,就是帮着分担这些突发的大额开支,不是帮你发财,是帮你保住家里攒了一辈子的积蓄。对吧?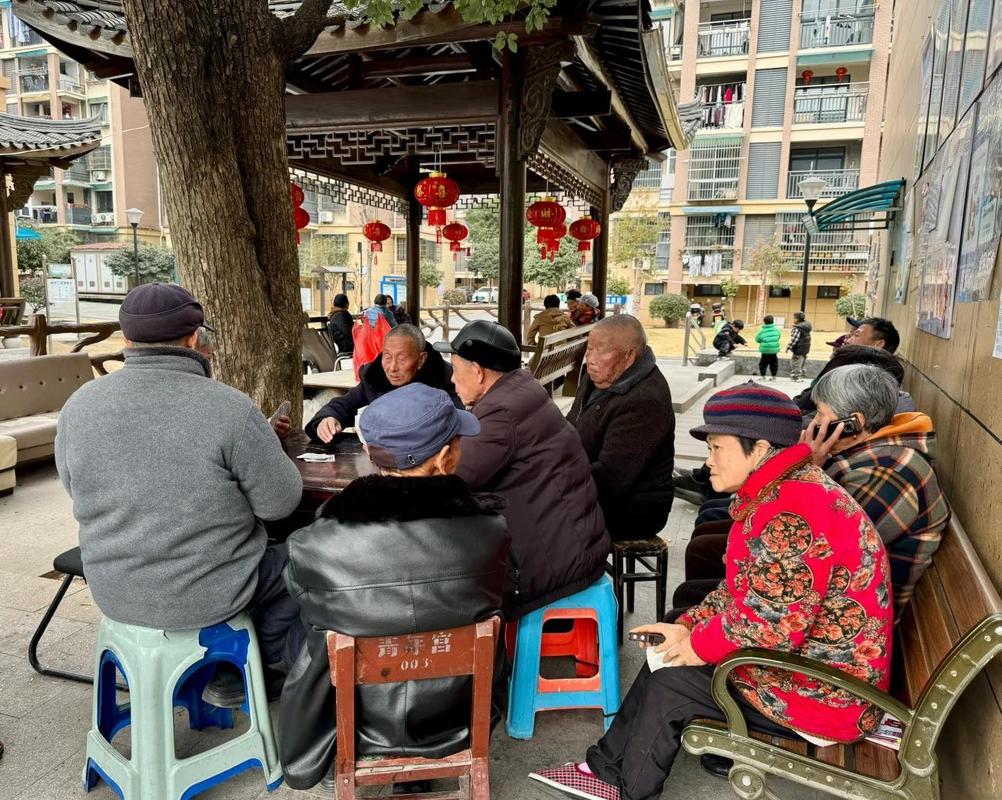
这些常见误区,九成家庭都踩过
我在社区帮大家捋保单快三年了,见过的坑真的数不过来。挑几个最常见的说说。 第一个误区:有社保就够了,不用再买其他保障。社保是好东西,是基础中的基础,必须要有。但是社保的报销上限摆在那,自费药、进口靶向药、ICU的很多自费项目,都报不了。去年楼下王叔得肺癌,靶向药一个月五千多,全自费,社保一分不报,吃了一年多,把老两口攒的养老钱花了快一半。当然,也不是说没商业保险就过不下去,只是多一层保障,就能少动点家里准备养老、防老的本。 第二个误区:凡是卖老年保障的,都是骗老人钱。说实话,坏业务员确实多,但不能一棍子打死。我见过阿姨摔了骨折,报了八千多意外险理赔,刚好抵了自费部分,确实解决了燃眉之急。坏的是不靠谱的销售,不是保障本身。 第三个误区:年龄到了就能买,不用看健康告知。错!大错特错。不管什么保险,都有健康要求,尤其是医疗险、防癌险,都会问你有没有高血压、糖尿病、心脏病这些常见老年病。一定要如实回答,不要抱着侥幸心理蒙混过关,不然真到理赔的时候,保险公司查到既往症,拒赔就麻烦了。所有健康要求都以保单的健康告知栏和保险公司官方说明为准,别信业务员说的“不用填,都能过”。 哦对了,那种“免费领”“扫码得老年保障”,一定要躲开,十有八九是套你信息,或者自动扣年费的,我见过好几个老人被骗,攒的退休金被扣了大半年才发现,真的很气人。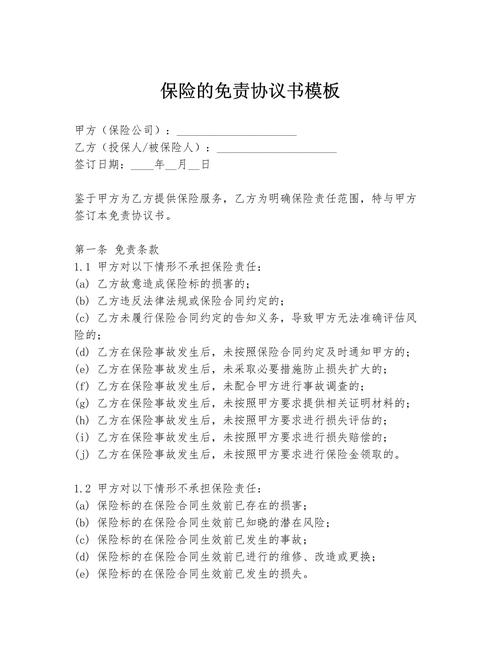
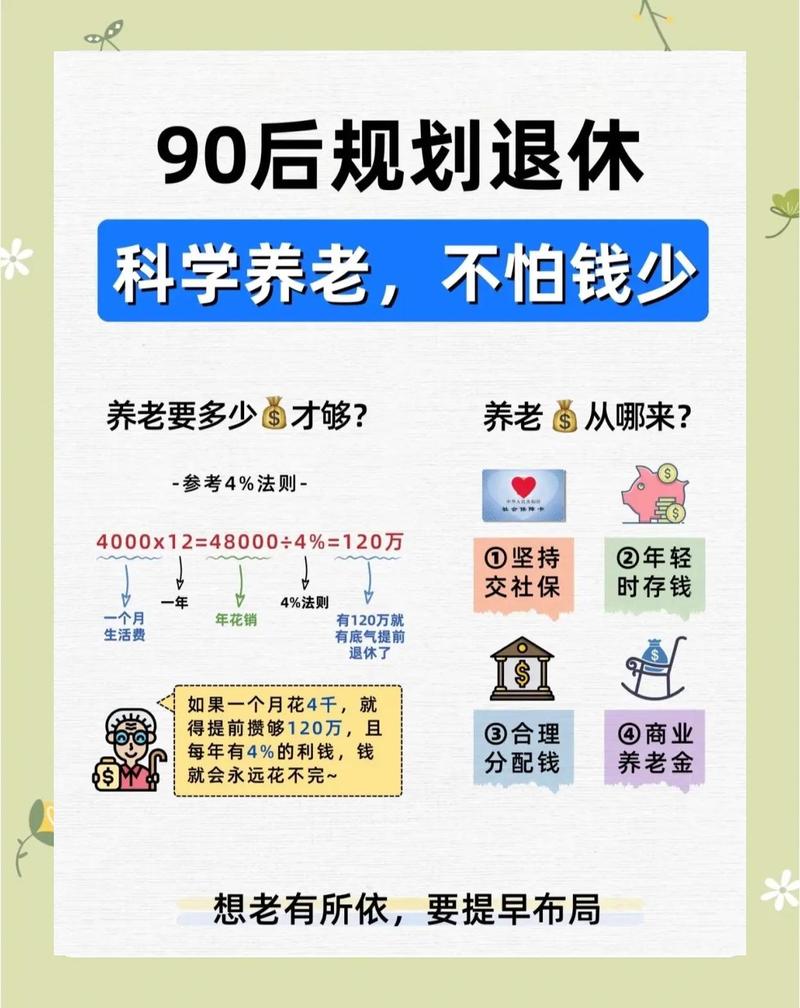
安排老年保障,先理清楚自己的节奏
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,不评价任何保险公司或产品,所有投保规则、理赔条件均以保险合同原件和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知