人到中年,关于中年保障你要搞懂这几件事
2026-10-05 00:58:02
人到中年,上有老下有小,口袋里的钱要算着花,身体也开始时不时报警了。
中年保障,先搞清楚核心要保什么
其实不用搞那么复杂,核心就是两个方向:一是保人,二是保钱。
保人就是万一出事了,有钱治病,不用把全部家底掏出来。保钱就是万一顶梁柱倒了,家里的房贷、孩子学费、老人赡养费还能续得上。
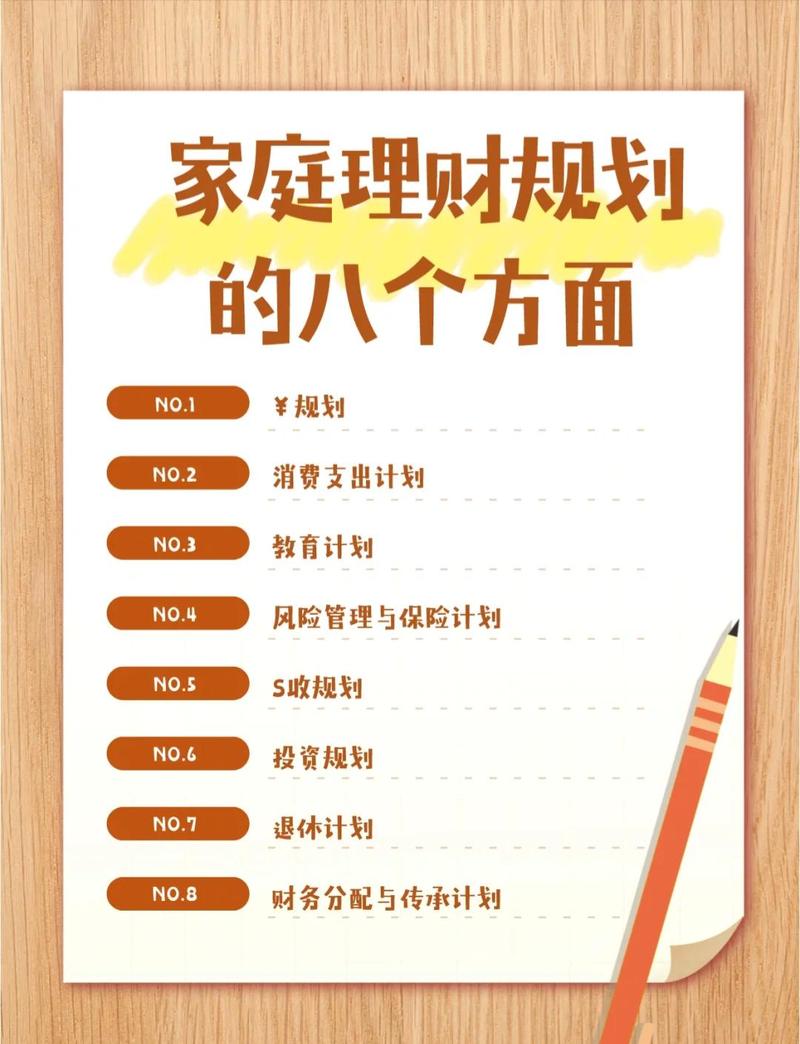 中年家庭财务保障规划示意图
常见的保障型产品,分这几类,每个的作用说清楚:
1. 医疗险:用来报销住院、看病产生的符合要求的医疗费用,一般社保报销之后,剩余部分可以按合同约定报销。
2. 重疾险:被保险人确诊合同约定的重大疾病、符合理赔条件的,保险公司会按合同约定给付保险金。这笔钱的用途没有限制,可以付医药费,也可以用来覆盖家庭日常开销。
3. 意外险:因意外导致身故、伤残或者医疗费用支出,按合同约定赔付,一般价格低,杠杆高。
4. 寿险:被保险人身故或者全残,按合同约定给付保险金,适合身上扛着大额负债、要养活家人的中年人,赔付的资金可以留给家人维持生活。
中年人买保障容易踩的几个坑
说实话,我见过太多中年人配置错了,钱交了不少,真出事了用不上。
比较常见的几个错配,给你列出来:
第一个,先给孩子买全,自己裸奔。很多人总想着孩子不能出事,自己顶在前面,忘了自己才是整个家庭的支撑。你要是出事了,孩子的保费没人交,家里的开销没人出,孩子的保障也留不住啊。
第二个,先买理财类产品,后配保障。不少人觉得买保障“没出事钱就白花了”,不如买理财还能存钱增值。风险来了,理财账户那点钱,够不够填医药费的坑?要是连基础保障都没配齐,理财再吸引人也扛不住突发风险。
第三个,隐瞒健康状况。体检查出个结节、囊肿,怕买不了就干脆不填,信了网上“熬过去两年就不能拒赔”的歪理。别傻了,真到理赔的时候,保险公司能查到你的就诊记录和体检报告,拒赔的话,保费交了好几年,最后保障也没拿到,哭都没地方哭。
 中年买保障常见误区对比图
几个关键规则,买之前一定要搞明白
 几个关键规则,买之前一定要搞明白
别等到理赔的时候才翻合同,这几个核心规则,买之前就要看清楚:
1. 等待期
等待期就是买完保险之后,需要经过一段约定的时间,保障才正式生效。如果在等待期内发生保险事故,一般不会赔付,具体的等待期时长、约定内容,完全以保险合同为准。
2. 健康告知
健康告知是保险公司对被保险人健康状况的询问,遵循“询问告知”原则,就是保险公司问什么,你回答什么,没有问到的内容不需要主动告知。一定要如实回答,不要隐瞒,最终的核保结论以保险公司官方说明为准。
3. 免责条款
免责条款就是合同约定的不承担赔付责任的情况,比如很多意外险不保高危运动,很多寿险不保合同成立两年内的自杀,这些都写得明明白白,买的时候不要直接跳过不看,具体以合同约定为准。
4. 续保规则
如果买的是一年期的产品,续保分很多种,有的是保证续保,有的不保证,具体的续保条件完全看合同约定,买之前一定要看清楚。
不过话说回来,中年保障也不用追求一步到位,预算有限就先把核心保额做够,慢慢来就好,没必要硬撑着买高保费的产品,把日常生活费都挤没了,反而得不偿失。
合规提醒
 合规提醒
1. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
2. 本文提到的所有关于健康告知、免责条款、等待期、续保、理赔条件等内容,仅做概念解释,具体均以对应保险合同和保险公司官方说明为准。
3. 本文不构成任何投保建议,不预测核保结论,不承诺理赔结果,投保前请务必仔细阅读保险合同条款,如有疑问请咨询保险公司官方客服。
人到中年,稳一点比什么都强,把该弄明白的规则弄清楚,心里有数就好。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
人到中年,关于中年保障你要搞懂这几件事
文章链接:https://www.xinminbao.com/a/1286.html