前阵子帮楼下张姐整理她家老房子,翻出一张压在箱底的保单。是她老公十年前单位统一买的,保额50万。五年前她老公熬夜加班突发心梗走了,这笔钱刚好补上剩下的房贷,还给上高中的儿子留了大学学费。张姐说,那时候要是没这笔钱,她真不知道能不能撑到现在。我那时候第一次真切感觉到,寿险到底是什么。
很多人对寿险的误解,从根上就错了
说实话,我身边十个朋友有九个听到寿险两个字就皱眉头。太不吉利了吧?好好的说什么死啊残啊,晦气。我之前也这么想。谁没事会给自己预备身后钱呢?
我们都觉得日子会一直过下去,我们会一直陪着家人,赚更多钱,看着孩子长大,帮着带孙子。可意外和明天,真的分不清楚哪个先来。
很多人搞错了,寿险不是给走的人用的。是给留在世上的至亲,留一条后路啊。你走了,房贷不用还了吗?孩子不用上学了吗?年纪大的父母不用养老了吗?你走了,你的责任不会跟着走啊。寿险赔的那笔钱,就是帮你把没做完的责任,接着做完。
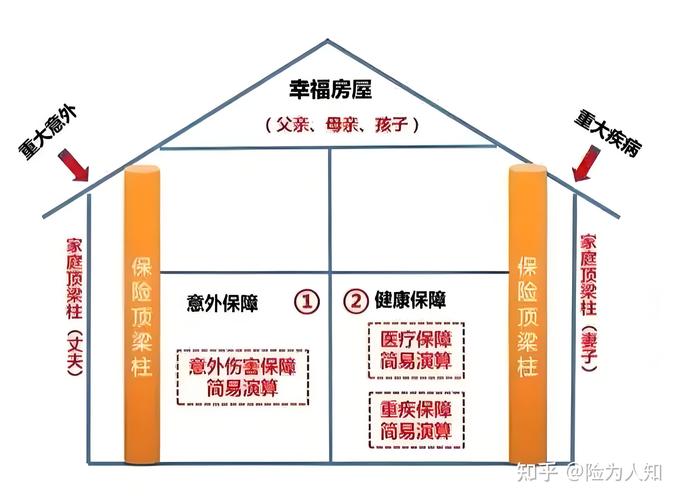
我见过不少家庭,全家老小都买了保险,唯独赚钱最多的那个顶梁柱,裸奔。说出来你不信,真的很多。大家都想着给孩子买,给老人买,偏偏忘了,顶梁柱要是倒了,整个家的收入就断了。
寿险的分类其实没那么复杂,一句话就能讲明白
现在市面上的寿险,说白了就两大类。定期寿险和终身寿险。
什么是定期寿险?就是你选一个保障期限,比如保20年,或者保到60岁,保到70岁。在这个期限内身故或者全残,就赔你约定的保额。要是期限到了,你好好的,那合同就结束了,也不退钱(当然也有带返还的,这里就不展开了)。
它的好处是什么?便宜啊。真的特别便宜。一个三十岁的身体健康的成年人,一年花大几百块,就能买到上百万的保额。刚好覆盖你房贷的余额,或者孩子未来十几年的开销,太合适了,完全符合普通家庭的核心需求。
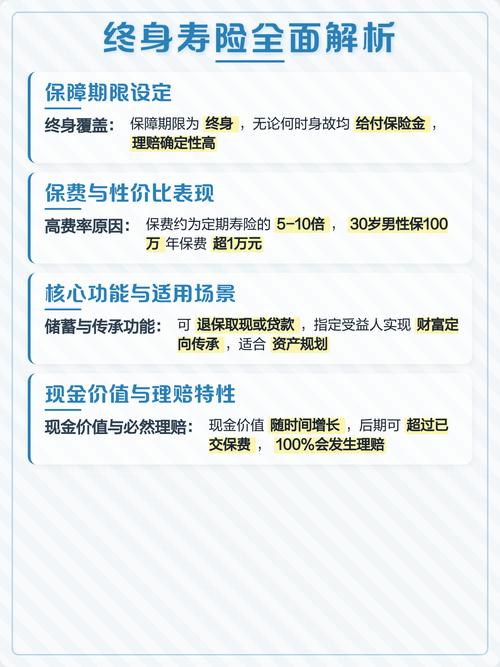
那终身寿险呢?就是保你一辈子,不管你什么时候走,都能赔。所以它肯定会赔付,价格自然就贵很多,一年要大几千甚至几万。一般什么样的人会考虑终身寿险?大多是有资产传承需求的,想给后代留一笔确定的钱,那可以做规划。对于绝大多数普通家庭来说,其实定期寿险就够了。对吧?我们大部分人的责任,就是前半生赚奶粉钱还房贷,等六十岁七十岁,房贷还完了,孩子也成家了,我们的责任差不多也完成了。这时候也就不需要那么高的保额了。
几个常见的误区,提前给你提个醒
第一个误区,给小孩买寿险,大人不买。很多家长刚生完孩子,第一件事就是给孩子买齐各种保险,连寿险都安排上了。其实完全搞反了。对孩子来说,最大的保障就是父母啊。优先给家庭经济支柱投保,这是铁律。大人没事,孩子才能好好长大。大人倒了,谁来给孩子交接下来的保费啊?
第二个误区,寿险责任越复杂越好,越贵越好。很多时候会遇到捆绑了一堆附加责任的寿险,什么意外保障啊,重疾保障啊,分红啊,价格翻了好几倍。其实寿险的核心责任就是身故全残赔付,定期寿险的责任特别简单,不需要那些花里胡哨的附加,那些只会让你多花没必要的钱。
第三个误区,健康告知随便填,反正有兜底条款。这可太坑了。健康告知一定要如实填,问什么答什么,没问的不用多说。千万不要抱着侥幸心理瞒报病史,真到理赔的时候出问题,吃亏的是你自己。所有健康告知的要求,都要以保险公司的官方要求为准。
还有一个误区,就是买了寿险就什么都赔。不对哦,任何保险都有免责条款,什么酒后驾驶啊,违法犯罪啊,这些一般都是不赔的,免责条款都写在合同里,一定要自己仔细看一遍,不要只听别人口头说。
不过话说回来,寿险真的是所有保险里,最干净最实在的一个。它不跟你玩复杂的增值套路,不跟你绕弯弯,就是很直白的一份承诺:我作为家里的顶梁柱,万一我走了,我留下的这笔钱,能帮我把家人照顾好,能帮我把没扛完的责任扛完。
它真的不是晦气,它是你对家人最后一次,也是最重的担当。没人想要用上它。但真到那一步,家里人会谢谢你当年做的这个决定。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。投保时请务必仔细阅读保险条款,所有相关规则以保险合同和保险公司官方说明为准,本文不推销任何具体保险产品。
作者|dananjin
排版|dananjin
审核|满满