重疾险赔的从来不是看病花的医药费
很多人从买重疾险开始,就把它和医疗险的作用搞混了。说直白点,医疗险是拿发票实报实销,你看病花了多少,在保障范围内就给你报多少,最多不超过你实际花的钱。 重疾险不是。 它是只要你达到了合同约定的疾病状态、实施了合同约定的手术,或者满足合同列的某类疾病的赔付标准,保险公司直接给你打一笔固定金额的钱,至于这笔钱你是用来付医药费、补工资缺口、买营养品,甚至出去旅游散心,都没人管你。 张姐那3万的医药费,早就被她买的百万医疗险全额报完了,重疾险赔的20万,本质上是补她这两年没法上班的收入缺口——她之前在小区门口开水果店,每个月稳定能赚个万八千的,生病之后店盘给了隔壁邻居,至少两年没法重操旧业,这笔钱刚好能把这部分的空填上。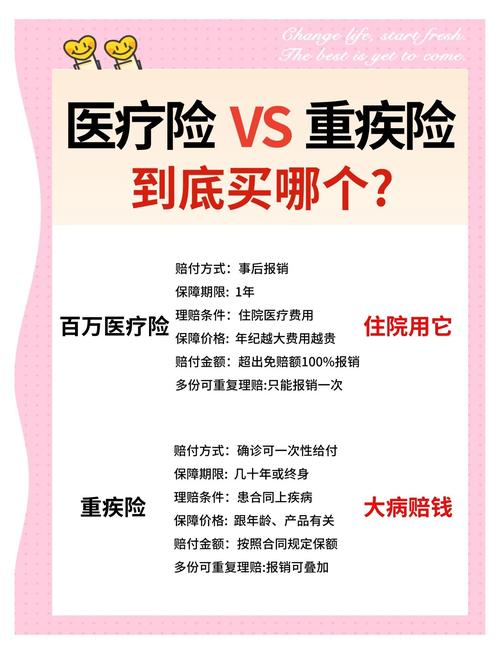
这几个常见的认知误区,踩中一个都可能白花钱
做社区保障科普这几年,我见过太多人在重疾险上踩坑,有的是被销售忽悠了,有的是自己想当然,最后钱花了,真要用的时候发现根本不是那么回事。 最常见的第一个坑,就是把”确诊即赔”当万能真理。很多人听销售讲的时候,张嘴就是”只要确诊重疾就赔”,真的不是。合同里写得明明白白,能达到赔付要求的情况分三类:要么是确诊了合同里明确列的某几种特定疾病,要么是做了合同约定的某类手术,要么是达到了合同约定的某种疾病状态,甚至有些疾病要求确诊后满一定时间,仍然存在特定的功能障碍才能赔。别听别人瞎吹,所有的赔付标准,最终都要以保险合同和保险公司的官方说明为准。 第二个坑,是保额要么买得太低凑数,要么买得太高硬扛。我有个邻居,十年前买重疾险的时候,觉得每年交三千多太贵,特意选了保额5万的版本。去年查出来肺癌,赔了5万,连半年的治疗费都不够。反过来也有打肿脸充胖子的,刚工作月薪八千,硬要年交两万买高保额的重疾险,交了三年实在扛不住,断保了,之前交的几万块钱只退了一点点现金价值,太亏了。 第三个坑,是健康告知随便填。很多人觉得,我之前得过甲状腺结节、有点血压高,又不是什么大毛病,填问卷的时候直接勾”无”,反正保险公司也查不到。等真到申请理赔的时候,人家一查你的过往就诊记录,发现你之前没如实告知相关的健康情况,很可能没办法按正常流程赔付。这里真的要提醒,健康告知一定要按照保险公司给的问卷,一条一条如实填写,有就诊记录的就提前准备好材料,别耍小聪明。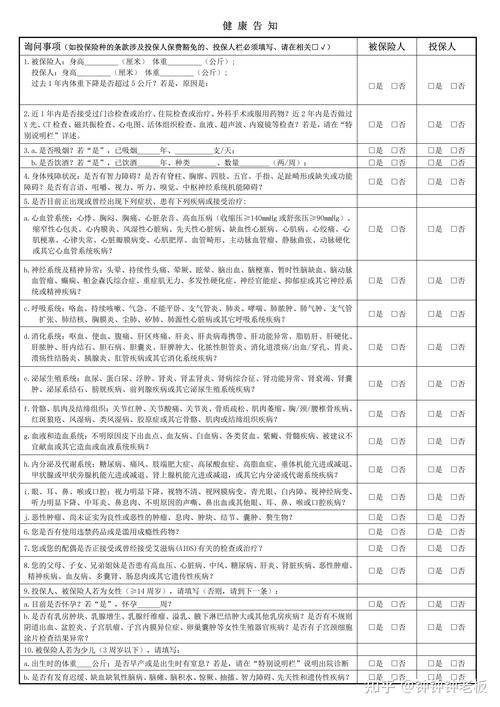
普通人买之前,先沉下心问自己三个问题
我从来不会劝谁一定要买重疾险,毕竟每个人的家庭情况、收入情况、健康情况都不一样,适合别人的东西,不一定适合你。但如果你正在考虑要不要买,不妨先沉下心问自己三个问题,想清楚了再决定也不迟。 第一个问题:如果我接下来两三年没法正常上班赚钱,家里的固定开支——房贷、孩子学费、老人的医药费、每个月的菜钱,能不能撑得住?如果答案是靠存款、靠配偶的收入完全能覆盖,那你可以根据自己的需求选;如果答案是撑不住,那重疾险确实是个能帮你兜住底的工具。 第二个问题:我每年拿出来交保费的钱,会不会影响现在的生活质量?比如你每个月到手工资五千,每个月要交两千的保费,连喝奶茶都要算着钱,那就真的没必要。一般来说,家庭每年交的总保费,占家庭年收入的5%-10%,是比较舒服的区间,不会有太大的缴费压力。 第三个问题:我看条款的时候,是不是真的看懂了?别听三姑六婆说”我家孩子买的这个特别好”就直接掏钱,也别听网上的博主说”这个产品是坑”就直接否定。你要自己看,合同里保的是什么,不保的是什么,什么情况能赔,什么情况不能赔,等待期多久,免责条款有哪些。看不懂也没关系,找保险公司的官方客服问,所有的答复都要以官方的说明为准。 温馨提示:以上内容仅为保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺。所有涉及保险责任、理赔标准、健康告知、免责条款、等待期、续保规则等内容,均以对应的保险合同条款及保险公司官方公开说明为准。作者|dananjin
排版|dananjin
审核|阿辰