先保大人,再保小孩,顺序错了全白搭
大人是家庭的收入支柱,孩子是要保护的果实。 树倒了,果实还能长好吗?这个道理不难懂吧? 可现实里,十个新手家庭,七八个都是:孩子的保险买得足足的,重疾医疗教育金一样不缺,夫妻俩除了单位交的职工医保,身上一份商业险都没有。 之前碰见过一个爸爸,说孩子是全家的希望,肯定要先给孩子安排。我问他,你房贷还有一百万没还,孩子将来要读大学,如果你出事了,这些钱谁来出?他沉默了。 风险不讲人情,不会因为你是大人就绕着走。家庭的核心风险,从来都不是孩子生病,是家庭收入支柱出事。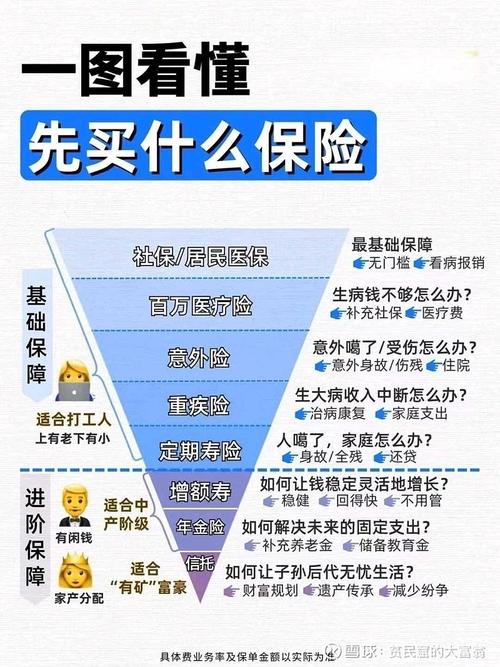
先保障,后储蓄,功能别混在一起
很多人买保险,就爱问:能不能有事赔钱,没事返钱? 把保障和储蓄绑在一起,听起来很美,实际上亏大了。 举个例子,同样一年五千块预算,买纯保障型的重疾,能买到50万保额。要是买带返还的产品,可能也就15万保额。真出事了,15万够干啥?连手术费都未必够啊。 保障的作用是什么?是出事了帮你填窟窿,把大风险转移出去。储蓄的作用是攒钱,实现中长期的财务目标。本来就是两个完全不同的功能,硬绑在一起,只会哪头都做不好。
保额够用就行,别贪份数多
- 重疾险:覆盖3-5年的家庭年收入,或者覆盖房贷+孩子教育金总和,就够。
- 定期寿险:保额至少覆盖家庭所有负债+孩子到成年的所有花费。
- 医疗险:尽量选高保额,毕竟大病住院花几十万的情况并不少见。
- 意外险:身故伤残保额,也要覆盖至少5年的家庭支出。
必须记牢的注意事项
最后说几个大家常踩的坑,还有必须遵守的规则:- 健康告知一定要如实填写,不要抱有侥幸心理隐瞒病史,具体要求以保险公司的官方问卷和说明为准。
- 任何口头承诺都不算数,所有的保障范围、免责条款、等待期、续保条件,全部以正式保险合同和保险公司官方说明为准。
- 家庭总保费不要超过承受能力,一般来说,占家庭年收入的5%-15%之间就差不多,别因为交保费影响日常的生活开支,本末倒置。
- 不用追求一步到位,保障是可以慢慢加的,预算有限就先解决核心风险,以后再慢慢补充就好。
作者|dananjin
排版|dananjin
审核|知知