上周在小区菜市场碰着楼下张姐,拉着我站在菜摊边上叹气。
她半年前买了医疗险,最近住了次院申请理赔,被保险公司卡了。原因说出来你都想不到——就是好几年前那张出院小结上,多了一行医生随手记的话。
真的挺冤的。她那趟住院就是切了个良性甲状腺结节,投保的时候也说了结节的事,谁能想到医生在既往史那栏,写了一句「发现血压升高半年」,她拿了小结就塞抽屉,翻都没翻过,这下就成了「未如实告知」,理赔进度直接停了大半个月。
很多人对出院小结的认知,还停在「医保报销要用到」,很少有人知道,这一张薄薄的纸,是保险核保、理赔时,保险公司最看重的资料之一。
一张出院小结,藏着多少影响保险的关键信息
我帮不少朋友整理过理赔资料,见过太多人,拿了出院小结就往包里一塞,从来没逐字读完过。其实从你入院的时间,到出院的诊断,甚至医生写的一句个人主诉,全都是保险公司判断你健康状况的依据。
医生随手写下的一句话,可能会影响你几年甚至几十年的保险核保、理赔。
之前还有个粉丝找我吐槽,说自己去切胃息肉,体检才发现的息肉,住院切完出院,医生不知道听他随口说了一句「最近胃确实不怎么舒服」,直接写成「反复上腹部不适5年」,他自己没看,后来投保重疾险,直接被加费,说他有5年的胃病史。
找谁说理去?
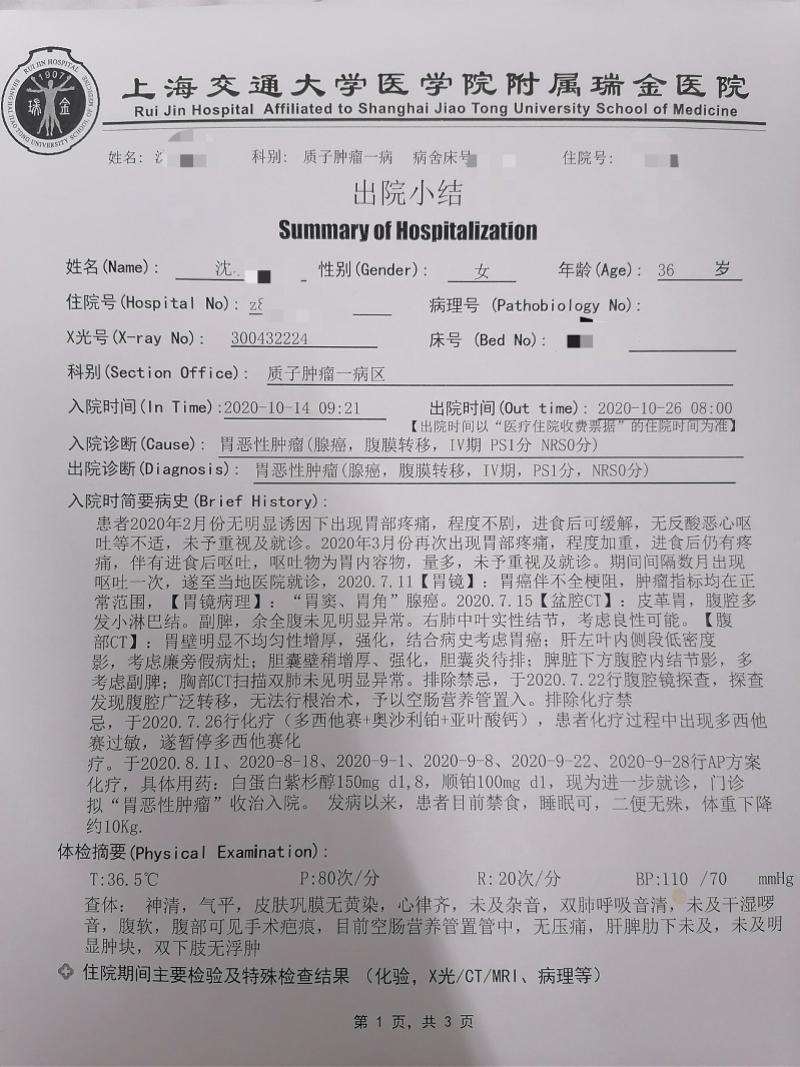
说白了,出院小结就是你这次住院的「官方总结」,从主诉、现病史、既往史,到查体结果、辅助检查、手术记录、出院诊断,甚至出院医嘱里的一句话,保险公司都会一条一条核对。你投保时说的健康情况,和出院小结对不对得上?理赔这次住院的病,是不是之前就有?全靠这张纸说了算。
大多数人踩过的坑,我整理出来了
说实话,这些坑真的不是大家粗心,很多时候就是大家根本不知道这里还有门道。
第一个坑,随口跟医生吐槽的话,别不当回事。很多人去医院,会跟医生说「我好像头经常疼」「我妈有糖尿病,我会不会也遗传」,就是随口问问,结果医生会把这句话写到你的既往史里,变成「反复头痛5年」「可疑糖尿病」,本来啥事没有,核保的时候直接给你标成异常。
第二个坑,写错了也不敢找医生改。很多人碰到出院小结上的诊断不对,比如把同病房病人的诊断写到你身上了,或者写错了病史时间,觉得多一事不如少一事,反正我自己知道是怎么回事,结果到了保险这里,人家只认出院小结上的字。
如果出院小结内容和实际情况不符,是可以找医院修改的。找你的管床医生提出来,确认之后修改,再盖医院的公章就有效,别嫌麻烦,真到保险出问题再改,多花不知道多少精力。
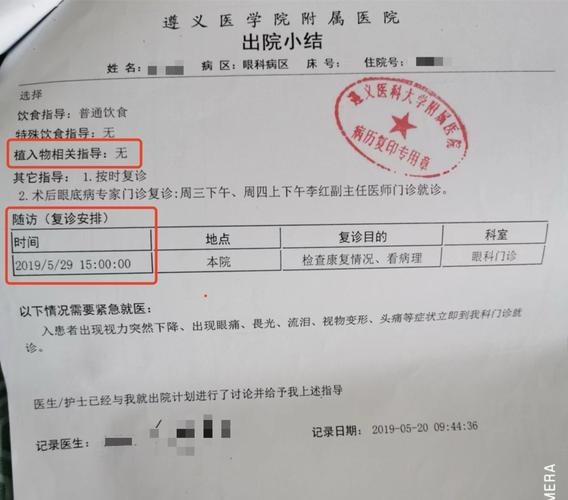
第三个坑,弄丢了出院小结就慌了神。好多人几年前的出院小结,早就不知道塞哪去了,要投保要理赔的时候找不到,其实完全不用慌,带好你的身份证,去住院的医院病案室复印,医院都会给你盖章,和原件的效力是一样的。
不过话说回来,也不是说出院小结写了点异常就一定不行,我之前碰到一个姑娘,出院小结写了「不排除乳腺癌可能」,后续切出来是良性,她把后续的病理报告一起交给保险公司,照样正常核保通过。所以不用看到几个字就吓自己。
不管投保还是理赔,这几点一定要记住

如果你近期要投保,之前又有过住院记录,先把你的出院小结找出来翻一遍,把上面写的所有诊断、病史都核对清楚,别光凭记忆填健康告知。你觉得小事一桩的描述,可能就是保险公司核保的关键。
刚出院拿到小结的朋友,花个五分钟逐字看一遍,有不对的当场就改,别等几个月几年之后再找,那时候说不定管床医生都调走了,改起来更麻烦。
申请理赔的时候,一定要带盖了章的清晰复印件或者原件,别拿个模糊不清的自拍或者打印件过去,耽误保险公司核对信息,拖慢理赔进度。
还有很重要的一点,要是出院小结上写了一些模棱两可的描述,比如「建议定期复查」「随访观察」,不用太焦虑,把你后续所有的检查报告都留好,确实没有异常的话,提供给保险公司就可以了,所有的判断都要结合实际的检查结果,不是只看一句话。
所有投保、核保、理赔的规则,最终都要以你手里的保险合同和保险公司的官方说明为准,这一点一定要记住。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,投保、核保、理赔相关规则,请以对应的保险合同以及保险公司官方说明为准。本文不推销任何保险产品,不评价任何保险公司及产品。
作者|dananjin
排版|dananjin
审核|柚子