理赔卡壳大半因为它:你不知道的诊断证明那些事儿
2026-09-30 11:10:03
上个月帮朋友捋理赔材料,发现他手里的诊断证明,整整错了三处。他跑了两趟医院才改好,差点耽误了理赔时效。
很多人拿到诊断证明随手塞材料里,根本不会多看一眼,压根不知道这张纸是理赔里最核心的东西。
诊断证明在保险理赔里是什么角色
它不是你看完病随手开的废纸。
它是保险公司认定保险责任的核心官方依据。你得了什么病,什么时候确诊,病情达到什么程度,这些直接影响赔付的关键信息,保险公司不认你自己说的,只认盖了章的诊断证明。
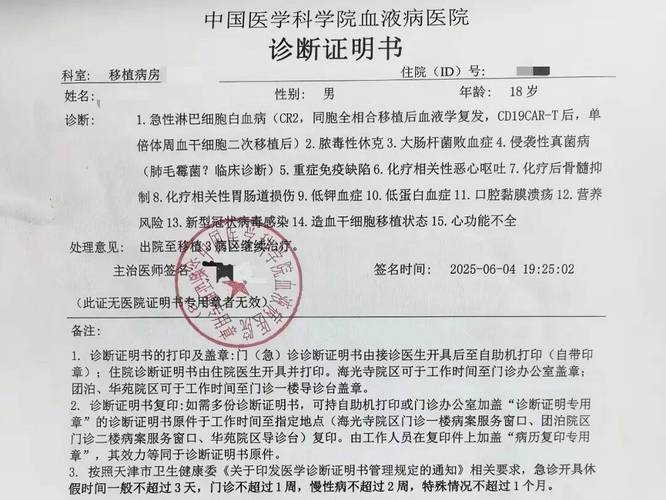 医院开具的正式保险理赔用诊断证明
不少人会问,我有病历不就行了?
不对。病历是医生给你治病的过程记录,内容杂也没有统一的结论栏,诊断证明是医院出具的、盖了专用章的确诊结论,法律效力完全不一样。不管是重疾险赔付、医疗险报销,还是意外险定伤残责任,都少不了它。
说实话,百分之六十的理赔纠纷拖很久,都是诊断证明开错了导致的。
开诊断证明最容易踩的三个坑
第一个坑:无关的既往病史乱加。
比如你这次确诊肺癌,投保才刚满两年,医生顺手写上“发现高血压10年,长期吸烟”,要是肺部的相关症状也被写上“发现异常数年”,保险公司肯定会怀疑你投保前故意隐瞒,本来能顺利走流程的赔付,硬生生拖成需要反复核查的疑案,拖得你心力交瘁。
第二个坑:诊断名称不规范。
很多医生开证明习惯写俗称或者简写,比如把“恶性肿瘤-重度”写成“肺癌晚期”,把“急性心肌梗死”写成“心梗”,看着意思对,但是保险条款里的赔付条件对应统一的ICD疾病编码,必须用规范诊断名,不写对,保险公司就得回去找医院重新核实,白耽误时间。
第三个坑:缺关键确诊依据。
比如很多重疾,像癌症,要求必须有病理确诊,你开证明只写了“考虑肺癌”,没有写“病理活检确诊为肺腺癌”,相当于没有拿到正式确诊结论,保险公司没法赔。
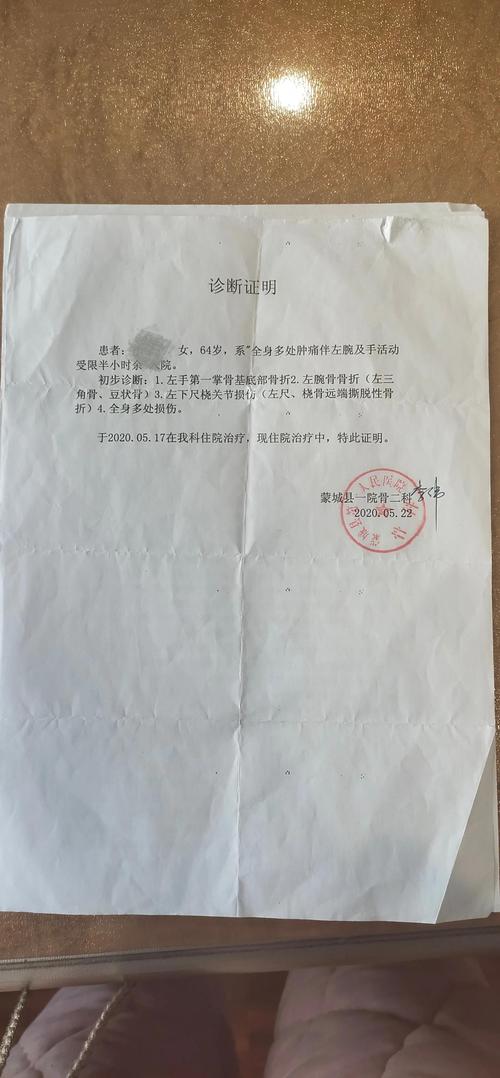 保险理赔诊断证明常见错误标注示例
医生每天看那么多病人,根本不知道保险要什么样的诊断证明,你不说,他就按常规开,最后出问题还是得自己跑回去改。
开诊断证明前要记住这几件事
1. 开口第一句先说明:这张证明是给保险公司理赔用的。大部分医生都会配合,按照规范要求来写,不会乱加内容。
2. 拿到手先核对,没问题再盖章。重点核对三个地方:个人信息(姓名、身份证号)对不对,诊断名称是不是规范,有没有盖医院的诊断证明专用章——门诊章、住院章都不行,必须是诊断证明专用章才有效。
3. 无关的既往史可以请医生不写。比如你这次是摔断腿走意外险理赔,十年前得过乙肝这种和本次受伤完全没关系的病史,完全没必要写进去。
4. 多开个两三份,自己留底。很多保险公司要收原件,自己留一份备份,后面要用的时候不用再跑一趟。
常见的几个误解
 常见的几个误解
有人说,找熟人改一下诊断时间行不行?别想。这属于伪造材料,已经触碰骗保的红线,是违法的。
有人说,诊所开的诊断证明能用吗?大部分保险产品都要求诊断证明是二级及以上公立医院出具的,私人诊所的证明一般不符合要求,具体看你合同的约定。
有人说,我自己改两个字再复印行不行?不行。任何修改都必须医院重新盖章,个人修改的证明直接无效。
合规提醒
 合规提醒
本文仅做保险知识科普整理,所有内容仅供参考。不同保险公司对诊断证明的要求可能存在差异,具体理赔条件、材料要求均以你所持的保险合同原文,以及保险公司官方说明为准。本文不构成任何投保建议、理赔意见,不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
理赔卡壳大半因为它:你不知道的诊断证明那些事儿
文章链接:https://www.xinminbao.com/a/1051.html