先抛个实在结论。
多数家庭的保障规划,根本不是缺保单,是买错了顺序。
上周帮朋友整理压箱底的保单,翻出来6份一年期意外险、3份返还型重疾,年交保费快2万,真要碰上需要住院大额支出的情况,能用上的保额加起来还不到30万。
对吧,很多人买保险的逻辑是“同事买我也买”“亲戚推的肯定没错”,根本没站在家庭整体的风险缺口上算过账。
先算清楚:你家的风险窟窿在哪
家庭保障的第一优先级,永远是先扛住“收入断了”的风险。
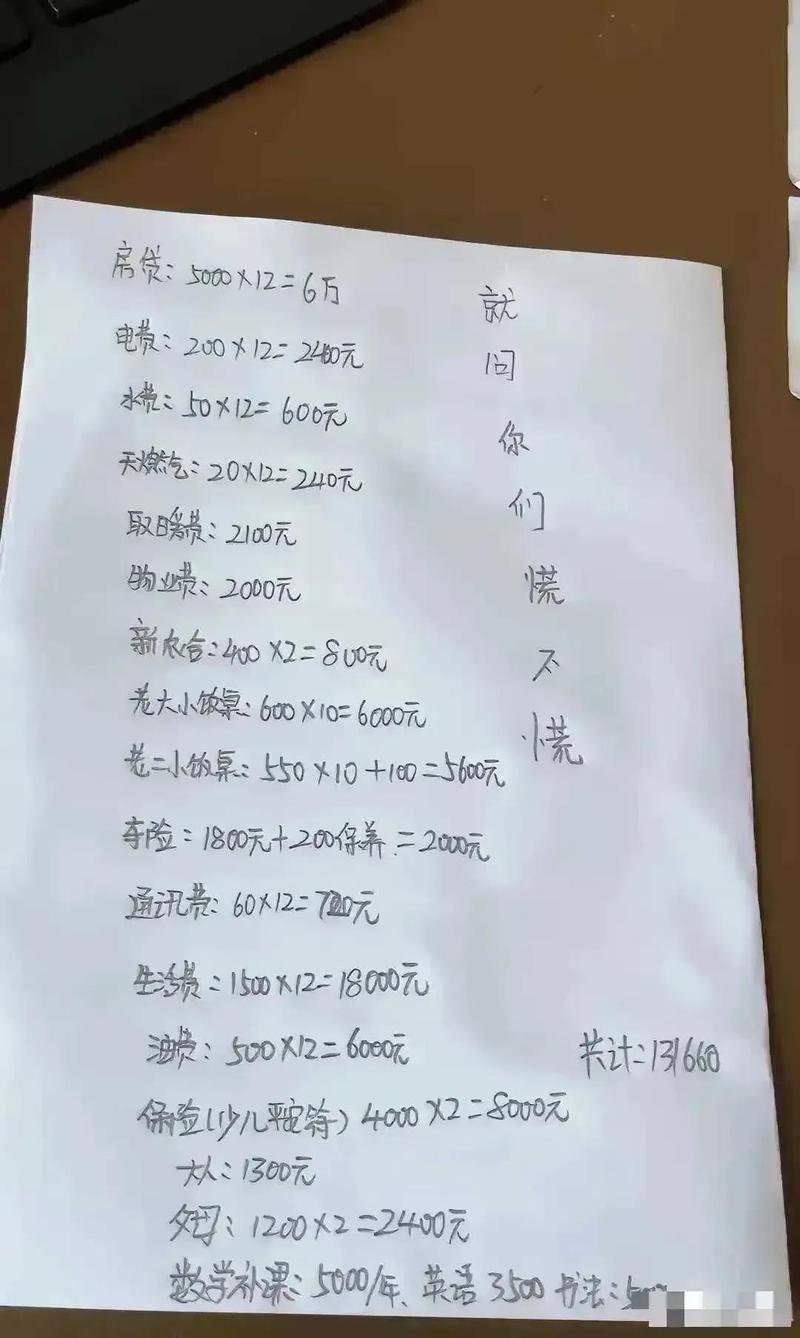
你家每个月固定要掏的钱有多少?房贷、孩子学费、老人的医药费、日常柴米油盐的开支,这些钱稳定来自谁?如果家里赚钱最多的人突然生病、暂时没法上班,甚至出现更极端的情况,这些固定开支谁来接?
我见过最多的坑,就是一上来先给孩子买全所有保障,大人反而裸奔。说直白点,孩子的保障买得再全,真要是大人出事,后续的保费都交不起,最后保单断缴失效,全是白花钱。
算风险窟窿的时候,别虚头巴脑算那些网上抄来的“百万保额标准”。普通工薪家庭,重疾类的保额能覆盖3-5年的家庭固定开支,加上治疗的自费部分、康复期的护理成本,就足够了。
这里要提个醒:所有和保额、保障责任相关的内容,最终都要以具体的保险合同条款为准,别信销售口头说的“什么都能赔”。
别被复杂术语绕晕:四类基础保障的实际作用
很多人看保险条款像看天书,其实把最基础的四类保障搞懂,就够避开90%的坑。
第一类,意外险。意外险只赔“外来的、突发的、非本意的、非疾病的”事件导致的伤害。比如走路踩空摔骨折、被宠物抓伤打疫苗,这些属于保障范围。那什么不赔?比如自己突发心梗摔倒受伤,核心原因是疾病,不算意外,这类情况是不在意外险赔付范围内的。
第二类,医疗险。这是报销型的保障,花多少按规则报多少,不存在“靠生病赚钱”的可能。看这类保障的时候,重点盯三个地方:免赔额是多少、社保外的自费药能不能报、续保规则是怎么约定的。关于这些内容的所有书面约定,都要以保险合同里的“保险责任”“责任免除”章节为准,别信口头承诺的“保证一辈子能报”。
第三类,重疾险。这是给付型的保障,只要达到合同约定的疾病状态,就直接给对应保额的钱,你拿这笔钱补收入损失、付康复费,甚至用来旅游,都没人干涉。这里要纠个常见的错:不是确诊重疾就一定能赔。比如有些癌症要达到指定病理分期,有些心脑血管疾病要做完约定的手术、或是达到固定的后遗症状态,才符合赔付条件,别想当然觉得“得大病就马上赔钱”。
第四类,定期寿险。很多人觉得提这个不吉利,其实这是最实在的家庭责任兜底。如果被保人身故,保险公司会直接给受益人一笔钱,用来还房贷、养孩子、给老人养老。这类保障是专门给家庭经济支柱配的,没有经济收入的老人、小孩,其实没有配置的必要。
顺便说个常见的误解:很多人觉得返还型保险“没生病就返钱,一点不亏”。算个简单的账就明白,你多交的那部分保费,放在自己手里几十年的时间价值,早就超过最后能返回来的那点钱了。当然不是说这类产品不好,只是要想清楚,你买保险的核心目的是“转移大额风险”,还是“强制储蓄”,别把两个需求混在一起选。
规划顺序错了,交再多保费也没用
很多人买保险花了一堆钱,最后真出事用不上,核心原因就是顺序搞反了。
第一步,先把每个人的社保交上。这是国家给的基础保障,不管你有什么既往病史,都能参保,没有商业保险那些严格的健康要求,是所有保障的底座。
第二步,先给家庭里收入最高的经济支柱,把前面说的四类基础保障配齐。别先盯着孩子买,你自己才是孩子最靠谱的保障。
第三步,再给配偶配置对应的基础保障。
第四步,最后给孩子、老人配适配的保障。比如孩子不需要配置定期寿险,老人可以优先考虑带意外医疗责任的意外险,毕竟老人摔倒骨折的概率比年轻人高很多。
健康告知是投保环节里需要格外认真对待的部分。比如之前住过院、有结节、长期高血压,都要按照投保页面的实际问询内容如实告知,别听人说“不用如实说,熬两年就一定能赔”。真到理赔的时候,因为告知不符合要求被拒赔,吃亏的是自己。所有健康告知的问询范围、告知要求,都以保险公司官方投保页面的提示、以及保险合同的约定为准,拿不准的可以直接联系保险公司官方客服确认,别随便听第三方人员的随口建议。
最后补个实用的小建议:把家里所有的保单整理成一个固定的清单,记清楚每份保单的缴费时间、保障责任、理赔联系电话,真遇到事的时候,不用手忙脚乱翻好几年前的聊天记录找链接。
合规提醒:以上所有内容均为通用保险知识科普,不构成任何投保建议,也不推荐任何具体的保险产品。每个家庭的收入情况、健康状态、风险偏好都存在差异,具体的保障决策,请仔细阅读对应保险合同的全部条款,必要时通过保险公司官方渠道咨询确认。
作者|dananjin
排版|dananjin
审核|小准