上个月楼下张姐拽着一叠纸来我家找我,眉头皱得能挤出水。孩子前阵子肺炎住院,社保报完想走商业医疗险再报剩下的部分,结果去了保险公司,人家说发票不合规,不收。她翻遍包里所有纸,纳闷道“这不都是医院给我的吗?怎么就不对了?”我接过来一看,全是自助机打印的缴费小票,连一张正规医疗发票都没有。得,白跑了三十多公里,大热天的,连口水都没顾上喝。
为啥理赔的时候,保险公司总揪着医疗发票不放?
很多人觉得不就是一张纸吗?我有支付记录,有出院小结,还不能证明我看病花钱了?还真不行。说实话,大部分医疗险遵循的是损失补偿原则,说白了就是你花了多少医药费,保险帮你报对应比例的部分,不可能让你靠着生病赚钱。那什么东西能官方证明你真真切切花了这么多钱?只有带监制章的正规医疗发票。这是唯一的合法凭证啊。
支付记录只能证明你转了账,出院小结只能证明你住了院,都没法准确对应你到底花了多少医疗费,有没有走其他渠道报销过。
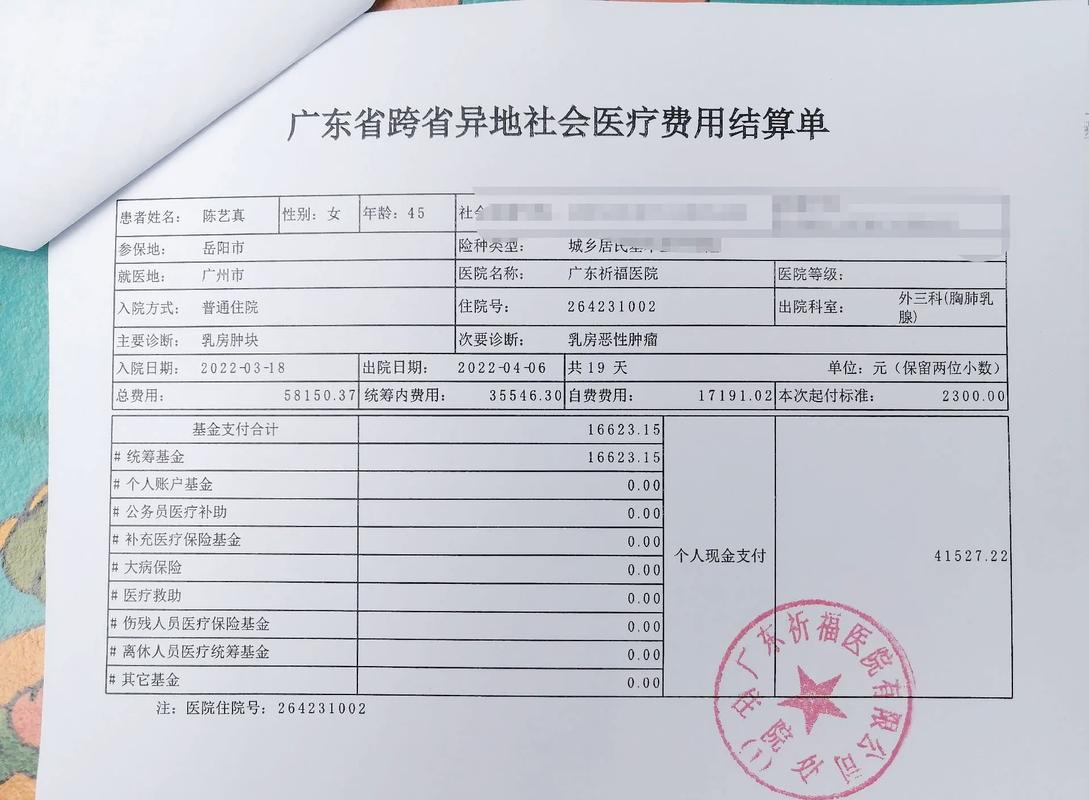
还有人问,那重疾险为啥不用发票?因为重疾险是给付型的,确诊符合条件就直接赔保额,不需要你拿发票证明花了多少钱,性质不一样。这个边界要搞清楚。
这些医疗发票的坑,好多人都踩过
我做社区科普这么久,见过太多因为发票问题耽误理赔的,真的挺冤的。列几个最常见的,你对一对,有没有踩过?
第一个坑:把缴费小票当正规发票。就像张姐那样,现在很多人看病都用自助机缴费,缴完费出来一张带金额的小票,揣包里就走了,根本不知道还要去窗口换正规发票。小票没有财政或税务的监制章,保险公司当然不认。
第二个坑:发票原件丢了,就再也报不了了。不少人一听原件丢了直接就放弃了,其实根本没必要。你带身份证去医院的档案室或者收费窗口,申请补打发票就行,补完医院会盖章,效力和原件一样,就是多跑一趟的事儿。
第三个坑:社保收走原件,商业医疗险就报不了。这绝对是最常见的误区!社保报销本来就需要收发票原件,这个时候你只要找社保部门开一张医疗费用分割单就行。分割单上会写清楚总花费多少,社保报了多少,剩余多少未报,拿着分割单加发票复印件,就可以去报商业医疗险了,完全合规有效。
第四个坑:电子发票不能报销。现在很多医院都推行电子发票了,不少人觉得电子的不行,非要打纸质的?其实只要是正规开出带有效电子签章的电子发票,大部分保险公司都认,具体提前问一句保险公司就行,不用瞎担心。
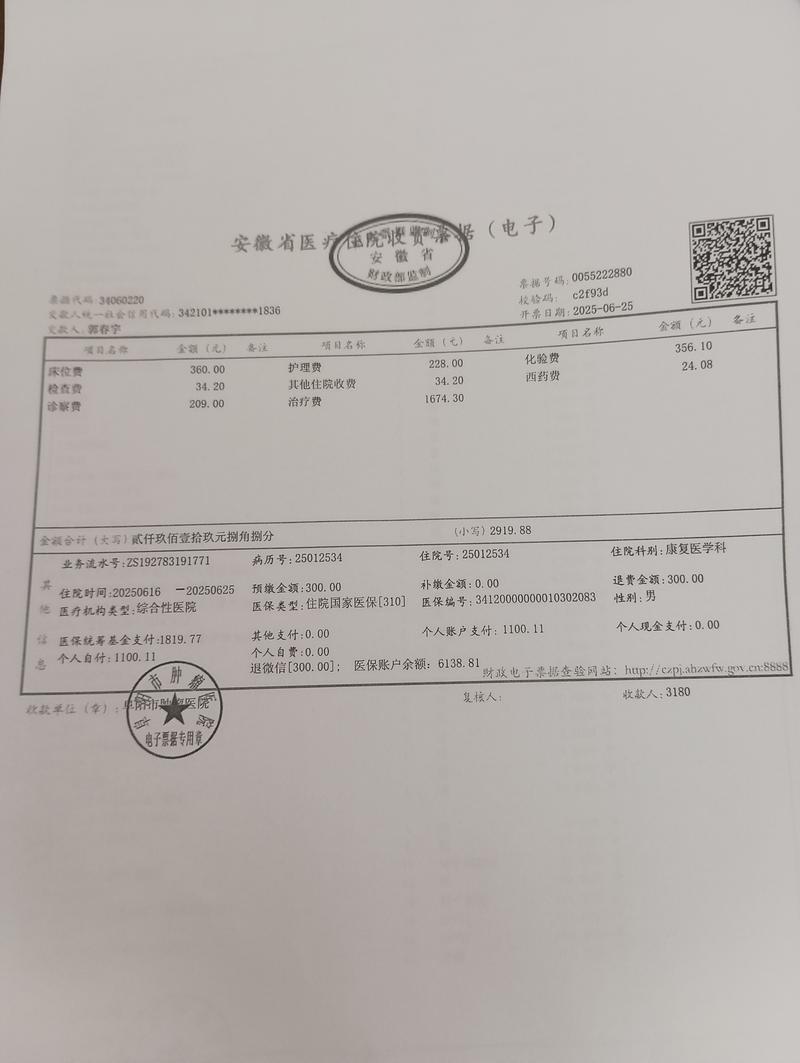
还有一个隐形坑:私立医院/诊所的发票,不一定能报。能不能报不是看发票规不正规,是看你的保险合同里约定的医院范围。如果合同要求必须是二级及以上公立医院,那哪怕你是正规私立医院开的发票,也不符合要求,报不了。这就是保险的边界,提前看清楚合同,就不会有落差。
理赔拿发票,记住这几个细节少跑腿
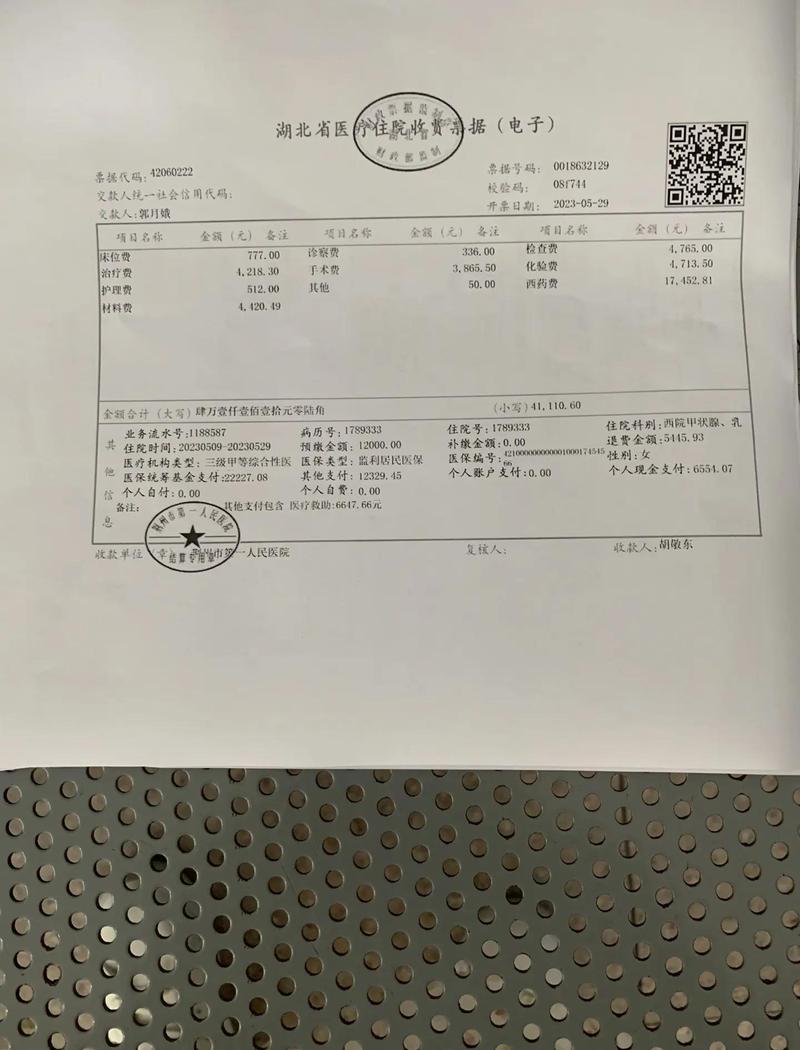
其实都是小事,提前注意了,就能少跑好几趟冤枉路。
首先,不管去什么机构看病,先确认能不能开出正规医疗发票。只有手写收据的小诊所,大概率是报不了的,心里要有数。
其次,要走多个渠道报销的,顺序别乱:先报社保,再报商业医疗险。社保出分割单,后续流程顺得很,反过来就容易出麻烦。
然后,千万不要涂改发票。别觉得自己写错个名字改一改没事,只要改了,这张发票的效力就没了,直接作废,到时候还得重新补,太折腾。
最后,不管给出去什么,自己一定要留复印件。哪怕你把原件给了社保,自己留一张发票复印件放家里,真要是需要的时候,拿出来就能用,省得重新补。
不过话说回来,真出问题也别慌,多问问医院和保险公司,大部分情况都能解决,不是什么天大的事儿。很多人觉得保险公司卡发票是故意刁难,其实真不是。发票就是规则,规则摆在这里,对所有投保人都一样,也是为了避免有人重复报销骗保,最后损害的还是其他投保人的利益。
保险本来就是帮你分担风险的,提前搞懂这些小规则,真出事的时候就能安安心心养病,不用为这些小事折腾。
本文内容仅供学习交流参考,不构成任何投保建议、核保结论或理赔承诺,具体票据要求、理赔规则均以您的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微