不同险种,要的理赔材料完全不是一回事
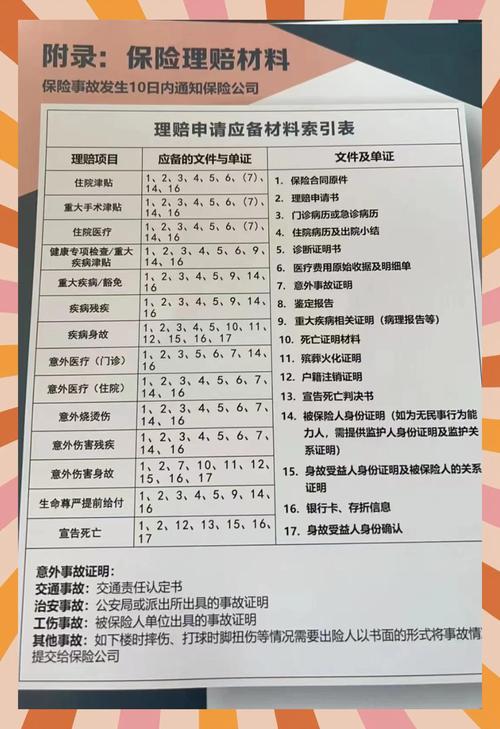
很多人以为所有理赔都是一套材料走天下,错得离谱。不同险种的理赔逻辑不一样,要的材料天差地别:
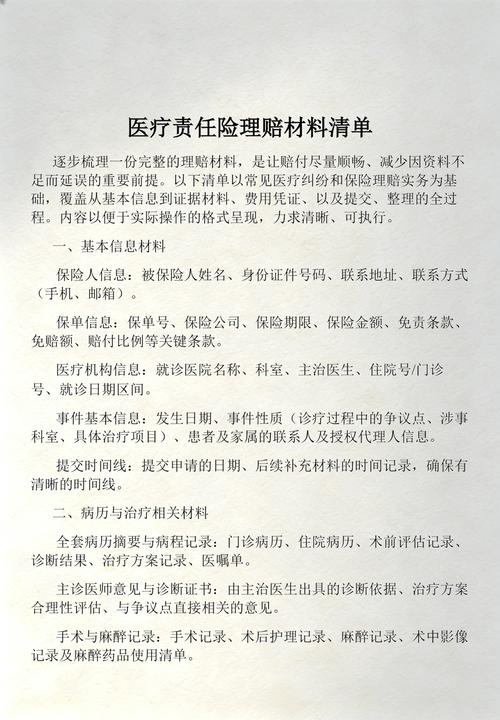
- 医疗险:核心是医疗费用相关材料,包括门诊病历、完整住院病历、费用发票、费用明细清单、医保结算单,如果是意外导致的治疗,还要补充意外事故经过的证明材料。
- 重疾险:核心是确诊相关材料,符合合同定义的诊断证明书、病理检查报告、影像检查报告等就够了,毕竟是给付型,不需要费用发票(报销型责任除外)。
- 意外险:分情况,意外医疗走医疗险材料,意外伤残要额外加正规机构出具的伤残鉴定报告,意外身故需要死亡证明、销户证明、受益人的身份材料。
- 寿险:一般只需要死亡证明、受益人身份材料、销户证明就可以。
第一次申请理赔,最容易漏的几样材料
说实话,我见过的理赔补材料,八成都是漏了下面这几样:
- 医保分割单/结算单:很多人先走医保报销,原件被医保收走,只拿了一张复印件就申请理赔,忘了找医保开分割单。分割单就是医保已经报销金额的官方证明,没有这个,商业医疗险没法计算剩余可报金额。
- 盖了医院公章的病历:现在很多医院支持自助打印病历,不少人打出来就直接寄走,忘了去病案室补盖医院公章。没有公章的病历,保险公司不认可。
- 意外事故证明:如果是交通事故,需要交警出具的责任认定书。如果是第三方找不到的意外受伤,一般需要派出所或者社区开具意外发生经过的证明,不然没法确认事故性质。
- 原始病理报告:很多癌症理赔,只拿了门诊的诊断书,没提供手术后的原始病理报告,保险公司需要这份材料确认诊断,所以必须补。
流传很广的几个错误说法,得掰正
不少人被网上的说法忽悠,对理赔材料有很多误解:
- 错:“必须交原件,不给就不赔”。
对:大多数情况下,保险公司只需要核对原件真实性,收复印件就可以,原件会退还给你。如果原件已经被医保或者其他保险公司收走,拿到盖了收原件单位公章的复印件+分割单,一样有效。 - 错:“材料随便交就行,不用整理”。
对:别偷懒,按保险公司给的清单整理排序,标注清楚,审核人员找信息快,你的理赔进度也会快很多,对吧? - 错:“病历写啥无所谓,只要确诊就行”。
对:大错特错。找医生写病历的时候,一定要提醒医生写清楚受伤或者发病的原因,比如明明是出门滑倒摔的新伤,别写成“旧伤复发”,一字之差,可能就要多花好多功夫解释。
最后给大家提个醒
1. 不管是线上提交还是线下邮寄,自己一定要留一套复印件或者电子档备份,万一材料中途丢失,不用再跑医院重新开。
2. 线上理赔上传照片,一定要保证文字清晰、页面完整,别只拍一半,也别糊到看不清字,不然还是要重新上传。
3. 所有理赔材料的具体要求,都以你所持保险合同的约定,以及承保保险公司的官方说明为准。本文仅做科普整理,不构成任何理赔建议,不承诺任何理赔结果。如有疑问,请直接联系保险公司官方客服咨询。
作者|dananjin
排版|dananjin
审核|阿辰