保险里的职业类别,到底是用来做什么的
本质就是保险公司划分风险的工具。
不同职业发生意外、健康出问题的概率差得不是一点半点。每天坐写字楼敲键盘的文员,和天天在几十米高楼外擦玻璃的蜘蛛人,风险等级完全不是一回事。
几乎所有保险产品都会对被保人的职业做要求,只是严格程度不同。相对来说,意外险对职业类别的要求最严格,寿险、重疾险、医疗险对低中风险职业都比较宽松,但高风险职业依然会被限制。
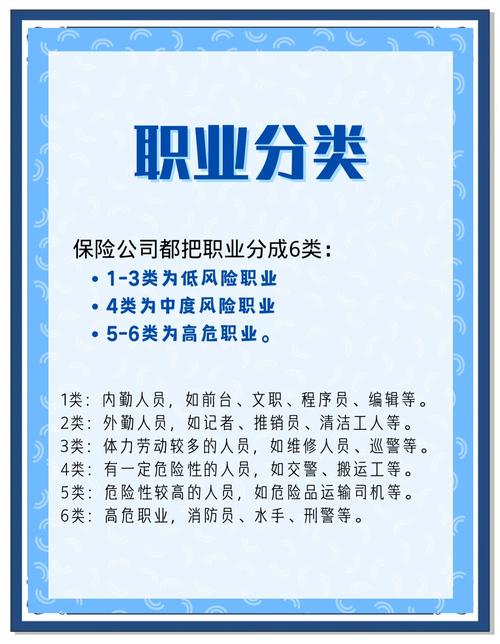
国内保险常见的职业类别,是怎么划分的
目前国内绝大多数保险公司,都把职业分成1-6类,也有部分公司会额外分出拒保职业,整体逻辑都是按风险从低到高排:
- 1类职业:日常办公几乎不出外勤,纯室内低风险,比如国企职员、行政、程序员、老师,都属于这类。
- 2类职业:偶尔会外出,风险比1类略高一点,比如销售员、导游、普通司机,大部分归到这类。
- 3类职业:经常性的外勤,或者做轻度体力劳动,比如出租车司机、普通装修木工、快递员,大多属于3类。
- 4类职业:中度危险的体力劳动,比如货车司机、房屋装修工人、一般机床操作工,归到这类。
- 5类职业:高度危险职业,比如高空脚手架工人、隧道工、采石工,一般都在5类。
- 6类职业:职业风险更高的一类,比如起重机操作工人、爆炸作业工人、远洋船员,大多归为6类。
比6类风险还高的,一般直接归为拒保职业,比如特技演员、高空蹦极教练、矿业井下作业工人,大部分产品都不会承保。
不过话说回来,不同保险公司的职业分类标准不完全一样,同一个职业,在A公司算3类,在B公司可能算4类,这点一定要注意。

关于职业类别的常见误区,一定要留心
-
误区1:只有意外险才看职业类别,其他保险不用管
错。寿险、重疾险虽然宽松,但如果你的职业属于拒保范围,照样买不了,就算买了,后续职业变更高风险没告知,出险了照样会有纠纷。
-
误区2:随便填个低风险职业,能省保费就行,出事再说
这纯属给自己埋雷。职业类别不对,保险公司完全可以按照条款拒赔,到时候交了那么多年保费,一分钱拿不到,亏到姥姥家。
-
误区3:换工作不用告诉保险公司
买保险的时候是低风险职业,后来换了高风险职业,别觉得合同已经签了就没事。按照保险的最大诚信原则,职业变化导致风险增加,应该及时通知保险公司,调整对应的承保条件,不然出事真的说不清。
-
误区4:只要大类对就行,具体岗位不用细纠
很多人填职业只写“建筑工人”,可建筑工人里,坐办公室的绘图员是1类,平地铺砖的是3类,高空搭架子的是5类,差好几个等级呢,填错了就是坑。
最后要提醒你的几件事
填职业的时候,先翻一下你买的那份保险对应的职业分类表,对着自己的实际岗位找,别想当然乱填。
对自己的职业分类拿不准的,直接找保险公司官方客服问清楚,别自己猜。
换了工作之后,第一时间联系保险公司,该告知就告知,该调整就调整,别拖着。
合规提醒
本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不同保险公司的职业分类规则以对应产品条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满