上次在小区菜鸟驿站取快递,碰到楼下张姐蹲在台阶上抹眼泪。她去年偷偷买了份重疾险,怕因为甲状腺结节被拒,投保的时候就没说。这不最近结节恶化做了切除,找保险公司理赔,人一调体检记录,直接拒了,交了快两万的保费,也退不回来。说起来真的可惜。
好多人买保险,绕来绕去,都卡在如实告知这一步。要么吓得什么都敢往上面写,平白无故给自己加限制;要么抱着侥幸心理瞒,最后钱没了,理赔也没拿到。两头不讨好。
什么是如实告知?核心其实就八个字
很多人一听这四个字就头大,觉得是保险公司挖的坑,就等着拒赔呢。其实不是。如实告知本质就是双向的诚信,保险公司要根据你的身体情况、过往病史,判断要不要承保、收多少保费。你瞒了情况,对其他投保人也不公平,对吧?
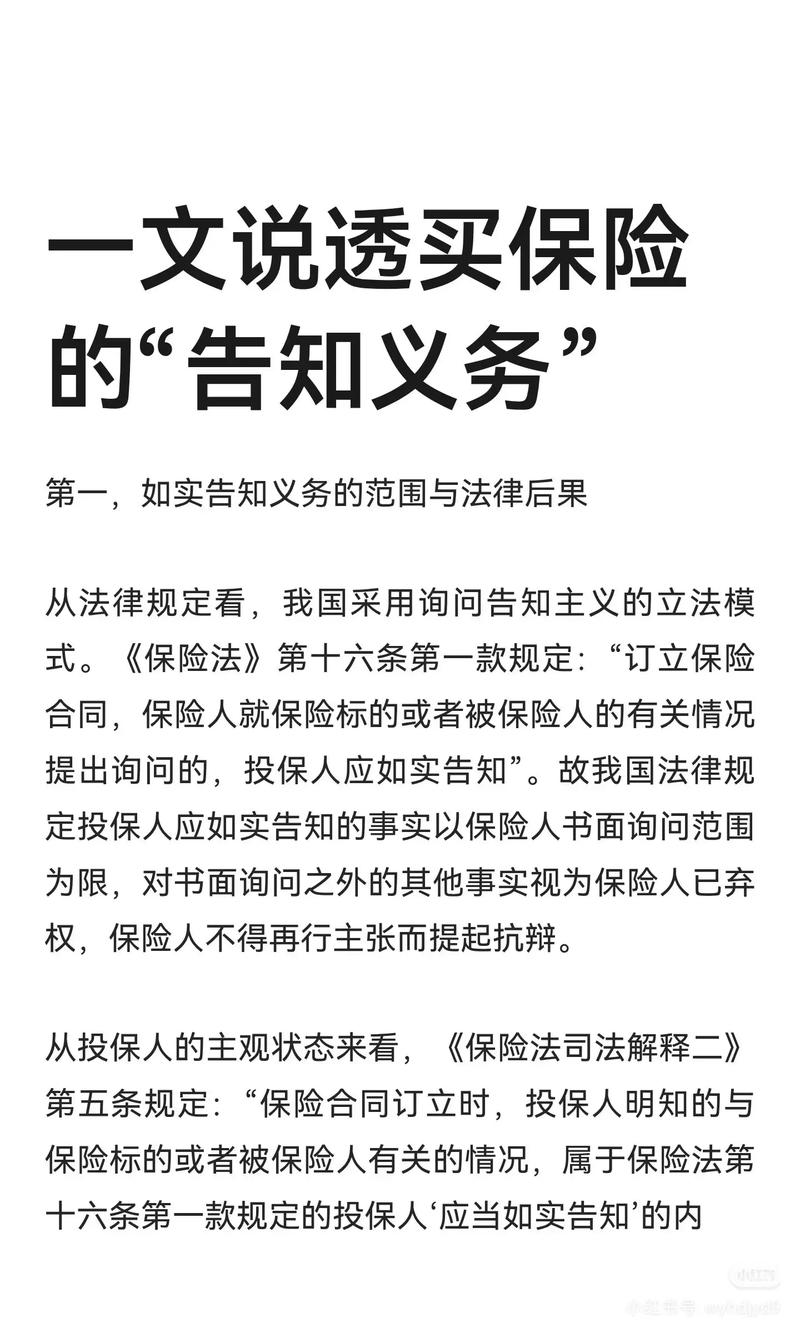
我国保险法里明确的规则,是询问告知,不是无限告知。翻译成人话就是:保险公司问什么,你答什么。没问到的,你不用主动说。
举个例子。投保的时候问卷只问了你”最近两年是否有住院记录”。你十年前得了急性阑尾炎,住了一周院,早就痊愈了,问卷没问两年前的住院,那你根本不用主动提。
别自己吓自己,觉得我得把从小到大感冒发烧都报一遍。真不用。
常见的三个坑,踩中一个都够糟心
我见过太多人,要么太莽,要么太怂,都在这儿翻了车。说几个最常见的,你对照着看看。
第一个坑:抱着侥幸,故意隐瞒小异常。
好多人跟我说,不就是个小结节、小囊肿吗?又没多大事,我不说保险公司怎么会知道?说实话,现在早就不是十几年前了。社保报销记录、体检中心的电子报告、社区医院的就诊档案,甚至你在互联网医院买过药的记录,保险公司只要想查,都能调得到。别赌那点概率。你赌赢了无非就是省了点麻烦,赌输了就是保费打水漂,理赔拿不到,亏不亏?
第二个坑:过度告知,自己给自己挖坑。
这跟刚才那个正好反过来,有的人太老实了,十年前去医院开了个治过敏的药,医生病历上随手写了个”过敏性体质待查”,投保问卷根本没问十年前的就诊记录,他非要主动加上,结果核保直接给你把过敏相关的责任除外了。本来啥事没有,平白无故少了一块保障。找谁说理去?
第三个坑:凭记忆回答,漏了关键信息。
好多人投保的时候,懒得翻以前的体检报告,凭着记忆写,比如明明去年体检血压150,记成130,或者忘了几年前因为肺炎住过院,这也会被算作未如实告知。哪怕你不是故意的,理赔的时候也会折腾好久,扯不完的皮。我之前认识一个姑娘,就是因为忘了三年前的一次宫外孕手术,理赔的时候被卡了三个多月,最后虽然顺利理赔,但是那几个月的糟心,谁经历谁知道。
拿不准的时候,按这几步来就错不了
好多人说,我记不太清我的体检结果了,有些小毛病我也拿不准要不要说,怎么办?给你说几个简单的原则,照着做就行。
首先,先把近两年的体检报告、近五年的住院记录都找出来捋一遍。对一下保险公司的问卷,问到的项目,一条一条对着说,不要偷懒。
其次,太久远的记录,你自己都找不到了,那就按照你记得的如实说,不用瞎编,也不用硬想。毕竟那么多年前的小毛病,你记不清也很正常。
不过话说回来,千万不要听某些不正规的从业者瞎忽悠,说什么”你不说没事,理赔我帮你搞定”。真到理赔的时候,那个人说不定早就离职不干了,找不到人,最后扛着的还是你自己。
最后,实在拿不准的,可以找专业的人帮你梳理,或者按照实际情况告诉保险公司,交给核保去判断,总比瞒了之后出事强。
其实如实告知真的没有那么可怕,它不是保险公司用来拒赔的陷阱,是帮你把后续的麻烦都提前捋清楚,省得真出事了闹心。你如实说了,大不了就是加费、除外,至少你买的保险是踏实的,对吧?
温馨提示:本文仅做保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺。具体健康告知要求、核保规则、理赔标准均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准