前几天刷到一个求助,姑娘买重疾险的时候嫌健康告知麻烦,全勾了「无异常」,三年后查出来甲状腺癌理赔,被保险公司拒了,保费交了几万,一分不赔,还解除合同。冤不冤?真冤。但从规则说,人家没做错。问题全出在健康告知这一步。
健康告知到底是什么?
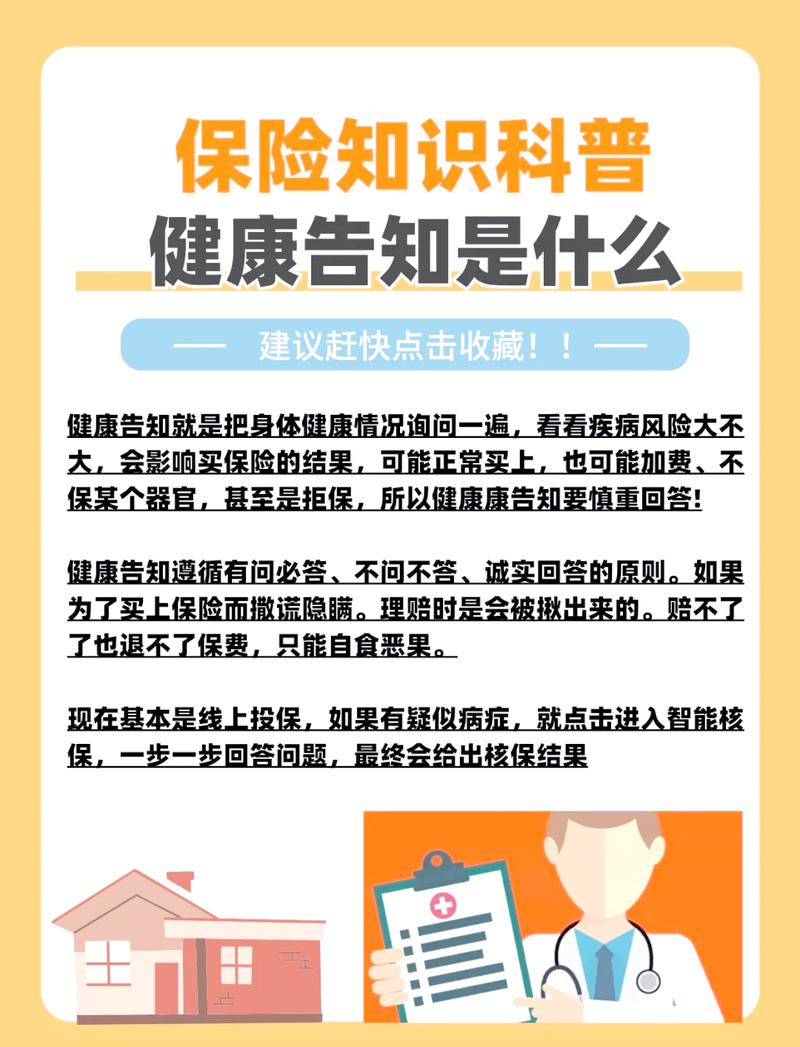
说白了,健康告知就是保险公司的「入门风险审核」。你要买它家的保险,它得先知道你的身体状况,评估能不能承保,要不要调整承保条件。
健康告知大多是问卷形式,一条条列清楚问题,问你有没有相关症状、病史、体检异常等等,你只需要按照问题回答就行。

健康告知的核心规则,记准就不会错
国内大陆的健康告知,遵循的核心原则只有九个字:有问必答,无问不答,如实告知。拆开来解释:
- 问到的内容,必须如实回答,不要隐瞒。问你两年内有没有住过院,你住过,就得说。别瞒。
- 没问到的内容,不需要主动告知。比如问卷只问两年内的体检异常,你五年前得过肺炎已经痊愈,没问到,不用说。
- 不要自己过度解读,瞎加工信息。你体检出甲状腺结节3级,就如实说结节大小和分级就行,别自己瞎概括成「甲状腺有点毛病」,也别自己下结论说肯定不是癌,这些交给保险公司核保判断就好。
说实话,很多人就是败在自己瞎发挥上。要么该说的不说,要么不该说的瞎多说,都容易出问题。
常见的健康告知误区,踩一个都够麻烦
整理了几个九成朋友都踩过的坑,对照看看:
误区一:小问题不用讲,没大病就行
甲状腺结节、乳腺结节、脂肪肝、幽门螺杆菌阳性,这些都是很常见的小异常吧?但只要健康告知明确问到了,你没说,理赔的时候就可能被卡住。别抱侥幸。
误区二:没住过院,就不需要告知
不对。很多人每年单位体检,查出来异常,根本没住院,但是健康告知问了「近一年体检是否有异常」,你就得说。还有人用自己的医保卡给长辈买过降压药、降糖药,记录在你名下,问到了也要提。
误区三:病已经好了,就不用说了
病好没好,你说了不算,保险公司有自己的核保标准。你只要如实说清楚病史、治疗情况就可以,剩下的交给保险公司判断。你瞒了,哪怕痊愈十年,查出来还是可能拒赔。
误区四:保险公司查不到,瞒了也没事
现在医院、医保系统、正规体检机构都有记录,保险公司理赔的时候要查,真的不难。别赌,对吧?
不过话说回来,也不用过度紧张。很多小异常,如实告知了,大多也能正常承保,顶多是部分情况除外承保,不会直接不让你买。你瞒了,才是最大的隐患。
合规提醒
1. 本文仅做保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺。
2. 不同保险产品的健康告知内容各不相同,具体要求请以对应保险合同、保险公司官方说明为准。
3. 如果对自身健康情况是否符合要求拿不准,请咨询保险公司官方渠道获取准确信息。
作者|dananjin
排版|dananjin
审核|白杨