还在还房贷?聊聊你可能没听过的递减定期寿险
2026-09-28 12:43:52
你背了三十年房贷。第一年欠银行快一百万。第三十年,欠几万块而已。
想买份寿险,万一出事走了,给家人留钱把债清了,省得一家人被银行追债。
大部分人第一反应,买个定期寿险,保额一百万,保三十年,对不对?
说实话,大部分人买寿险的时候,根本不知道还有这种。
什么人会考虑递减定期寿险?
核心需求就一个:你有一笔越欠越少的债务,你买寿险就是为了覆盖这笔债务,不想多花冤枉钱。
最常见的就是房贷,尤其是二三十年的长期房贷。
房贷的剩余本金,本来就是逐年下降的,哪怕你选的是等额本息,每个月还款额固定,本质上也是越还本金越少,整体欠银行的钱越来越少。
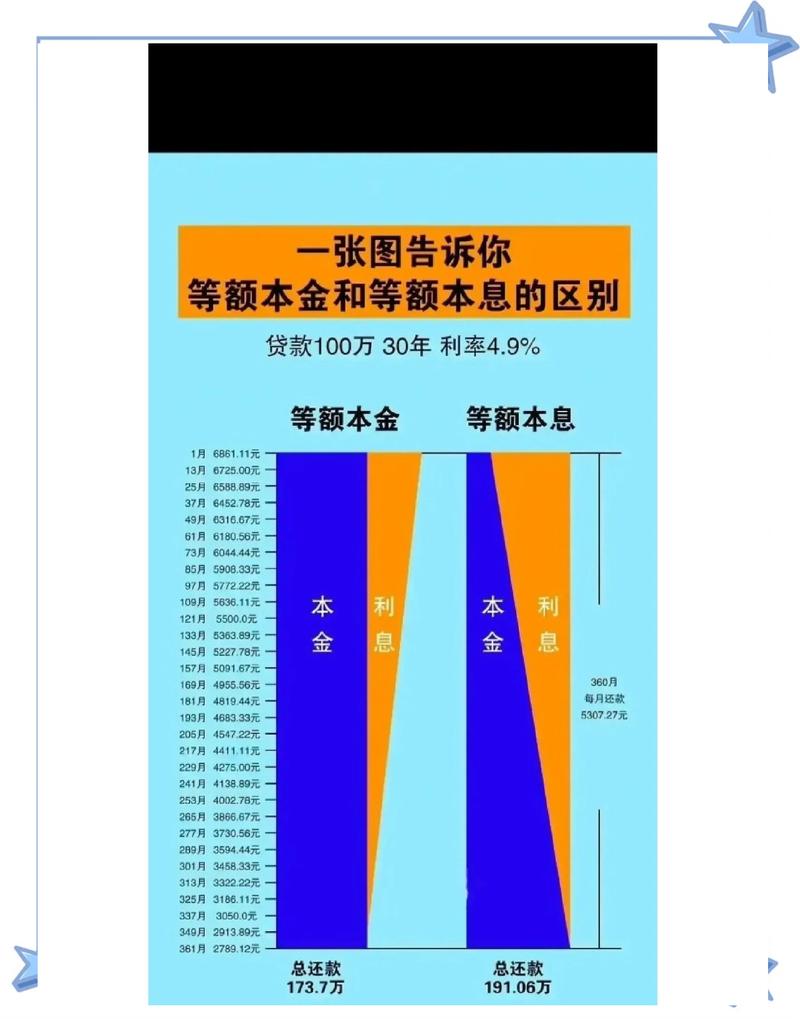 等额本息房贷剩余本金变化曲线图
如果你买定额定期寿险,保额从始至终都是一百万,相当于你每年都在为几十年后根本不存在的几十万保额掏钱。
递减定期寿险刚好反过来,初始保额跟你贷款额一样,之后每年保额递减,减的幅度刚好跟你房贷剩余本金的下降幅度匹配。
说白了,你需要多少保障,它就给你多少,不多给,也不少给。
当然,除了房贷,其他逐年减少的债务也能用,比如经营性的贷款,只是普通人接触最多的就是房贷而已。
和常见的定额定期寿险,差在哪?
最核心的差别,当然是保额会逐年降低。
对应下来,整体交的保费,通常比同期限、同初始保额的定额定期寿险要低。
毕竟你后面的保障额度低了,保费自然便宜。
很多人第一反应是:保额越赔越少,那不是亏了吗?
不妨掰着手指头算。你买它的目的是啥?是还房贷啊。你剩下的房贷都只剩二十万了,你要一百万保额干嘛?多掏的保费,不就是白花了吗?
当然,如果你想既还房贷,又给家人留一笔生活费,那完全可以买一份递减的覆盖房贷,再加一份小额定额的覆盖生活费,没人规定你只能买一份。
哦对,这里有个很多人都搞混的点:大部分递减定期寿险,保费是均衡固定的,也就是每年交的钱一样多,不会跟着保额下降递减。别搞错了,买之前看清楚条款。
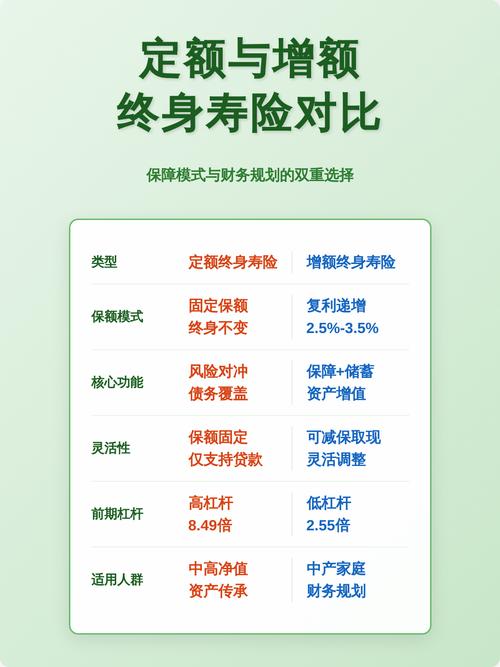 递减定期寿险与定额定期寿险保额变化对比图
不过话说回来,便宜归便宜,它也不是谁用都合适。
哪些情况真的别选它?
 哪些情况真的别选它?
第一,如果你买寿险的目的,是给家人留一笔确定的大额资金,不是用来还债,别选。
比如你刚当爸妈,想保二十年,万一你走了,给孩子留一笔钱当教育费,孩子的教育费不会逐年递减啊,你需要的是保额固定的定额寿险,不是递减的。
第二,如果你想保终身,也别碰。
目前市面上的递减定期寿险,基本都是定期产品,保二三十年,或者保到一定年龄,就是用来对冲短期到中期的递减债务,不是给你做终身保障的。
第三,你就想花点钱买个踏实,哪怕多掏钱也想保额一直不动,图个心里舒服,那也别选。
买保险本来就是买个安心,如果你觉得保额越来越低看着不舒服,那选定额就好,没必要硬拗。
适合你的才对,没必要跟风选别人说的“好产品”。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
还在还房贷?聊聊你可能没听过的递减定期寿险
文章链接:https://www.xinminbao.com/r/950.html