给娃买寿险才发现,我之前完全搞错了保险金额
2026-09-28 13:10:01
上周陪刚当妈的闺蜜整理保单,翻出一份刚买的少儿寿险,保险金额那栏写着100000。我问她为啥选十万,她眨眨眼说,销售说十万块听着整,数字吉利啊。我当场差点把手里的奶茶洒出来。买保险最核心的数字,居然就这么随便定了?
拿到新保单,先找这个核心数字
很多人买完保单,随手塞抽屉,连上面写了啥都没看。说实话,你哪怕别的都不看,也要翻到第一页,找到那个写着保险金额的数字。
这个数,就是你买这份保险的「核心作用值」。真出事了,保险公司能给你的钱,最多就是这个数。
很多人搞混保费和保额,保费是你每年交给保险公司的钱,保额是保险公司该给你的钱。别搞反了。
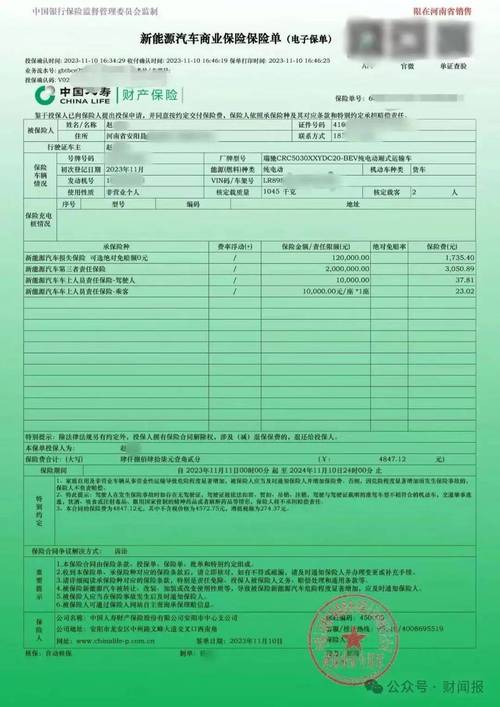 人寿保险保单保险金额位置标注
九成人选保额都踩过这几个坑
第一个坑,随便凑整选吉利数。就像我闺蜜那样,八万八万八,十万十万整,选完自己都不知道为啥是这个数。选个吉利数就能保障一辈子?想什么呢。
第二个坑,要么太少要么太多。
有人怕花钱,保额往低了买,重疾险买十万,寿险买二十万,真出事了这点钱够干嘛?杯水车薪,买了等于白买。
还有人被洗脑说保额越高越好,咬咬牙买大几百万,交了两年就扛不住保费,只能退保,损失一大笔,更亏。
我前同事,三十岁背了三百万房贷,听了销售的话买了五百万保额的寿险,每年保费快八千,比他原来预算多了三千,去年失业直接断交,退保只退了几千块,两年白扔了小一万。
其实保额错了,整份保单的作用直接打对折。你买保险的初衷不就是出事了能拿到钱兜底吗?保额不对,初衷都没了。
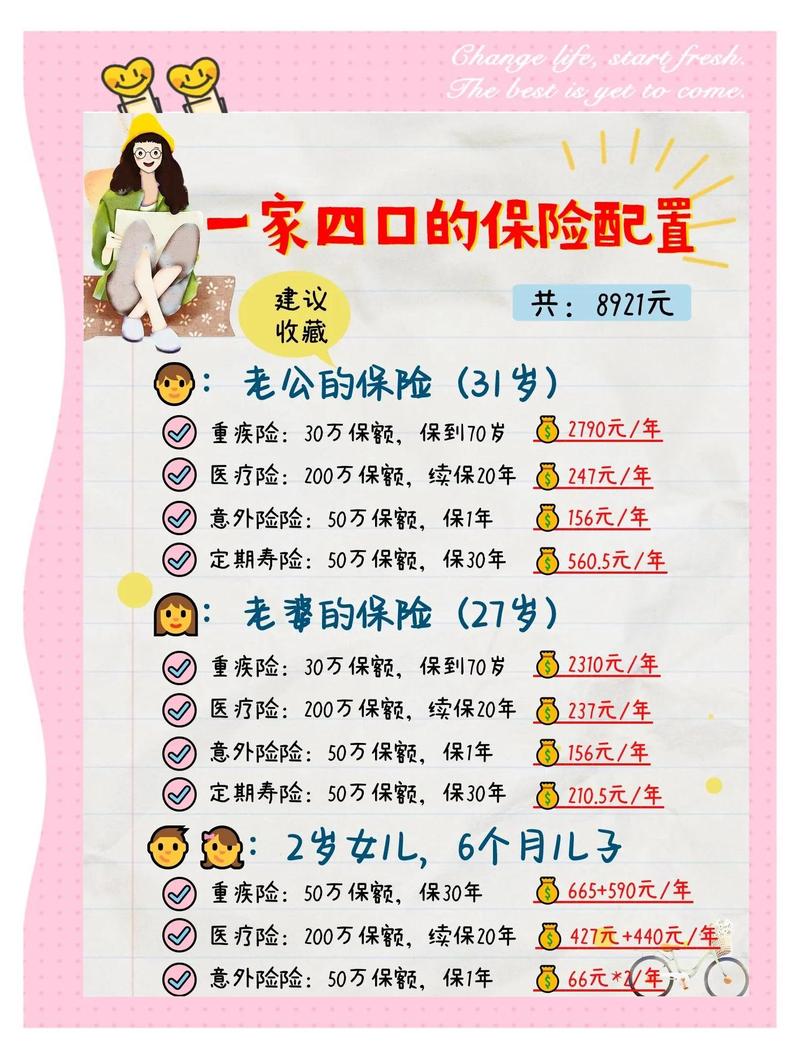 家庭人寿保险保额计算参考表
普通人算保额,记住这几句就行
 普通人算保额,记住这几句就行
很多人一看网上的攻略,又是这个公式那个模型,头都大了。其实不用搞那么复杂。
分险种说就好,普通人买人寿相关的,无非就是定期寿险、重疾险这两类,按场景算就行。
买定期寿险,你就加三个数:没还完的房贷车贷,加上孩子读到大学大概要花的钱,加上父母未来十年的赡养费。加出来的数,就是你大概要的保额。不用精准到个位,差不多就行。
买重疾险,记住一句话:保额至少覆盖你3-5年的家庭年收入。得了重疾起码要休息两三年不能上班,这个钱就是给你养家康复用的,别太少。
不过话说回来,如果你预算有限,也别硬撑着买高保额,先买够当下够用的,以后收入涨了再加保就行。真的没必要为了多几十万保额,把自己每个月的生活费挤得干干净净。
还有人问,通货膨胀要不要把保额多算几十万?其实现在很多产品都支持加保,真没必要现在就把预算拉满,给自己添压力。对吧?
适合你当下收支情况的,才是对的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
给娃买寿险才发现,我之前完全搞错了保险金额
文章链接:https://www.xinminbao.com/r/951.html