我凑过去问了半天才搞明白。她去年听同单元的阿姨说百万医疗能报住院费,咬着牙交了198块钱保费,前几天急性阑尾炎发作,住了五天院,前后花了快九千,结果提交理赔申请第三天就收到了拒赔通知。理由是她投保的时候没有如实告知自己有三年的慢性肠胃炎病史,属于影响承保决定的重要信息遗漏。
张姐越说越气,声音都拔高了八度:“我那肠胃炎平时连疼都不疼,连药都没吃过,跟这次切阑尾有半毛钱关系啊?这不就是故意不想赔吗?”
我当时站在旁边,手里刚买的冰汽水都差点握不住。
真的,这种场景我这两年碰到太多了。好多人一听到拒赔,第一反应就是保险公司黑心、骗人,可你真的坐下来把前后的来龙去脉理清楚就会发现,大部分拒赔的坑,其实从买保险那天就已经埋下了。
别把健康告知当走流程——好多拒赔都栽在这上面
很多人买保险的时候,碰到健康告知那几页的问题,第一反应就是“我又没什么大病,随便填填就行”,甚至当初卖你保险的人还会在旁边打圆场:“这点小毛病不用写,写了反而核保加费,大家都是这么买的,没问题。”
你信了。
等真到理赔的时候,保险公司一调取你过去的就诊、体检记录,发现你有甲状腺结节、乳腺增生、甚至几年前住过院的记录没填,直接就触发拒赔了。
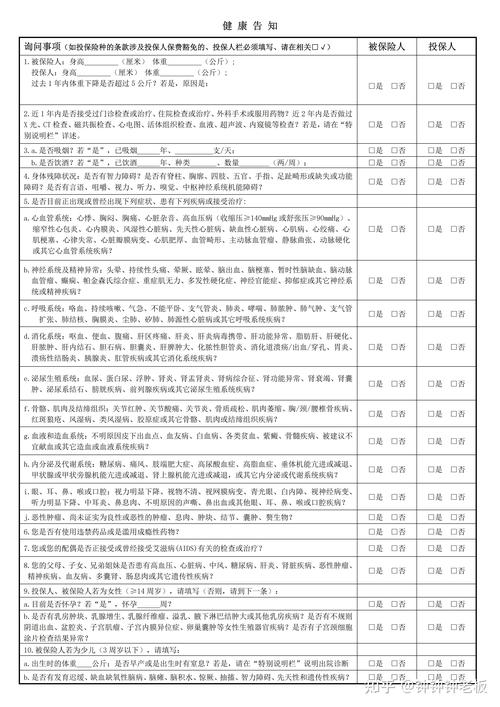
健康告知里问到的内容,哪怕你觉得跟现在得的病八竿子打不着,只要没如实填写,都可能成为拒赔的理由。
我前两年碰到个刚工作的小伙子,买意外险之前半个月刚做完骨折内固定取出的手术,出院的时候医生特意跟他说恢复得很好,跟正常人没区别。他下楼取外卖踩空了,把同一个位置的腿又摔骨折了,花了快一万块去理赔,直接被拒了。
他当时找我吐槽了快一个小时,说这完全是新发生的意外,跟之前的手术有啥关系?
可我翻了他买的那份意外险的健康告知,明明白白写着“过去1年内是否因意外受伤接受过骨折手术治疗”,他当时选了“否”。
合同是他自己签字确认的,没如实告知的结果,真的没人能帮他兜底。
不是所有花出去的钱,都能算在理赔账上
好多人有个特别深的误解,觉得我买了百万医疗,只要住院了,不管花多少钱都能全报。
根本不是。
还是说张姐这次的事,就算她当初把肠胃炎的病史如实告知了,能正常承保,她这次花的钱里,有一部分也是报不了的——比如她住院的时候非要选的单人VIP病房,每天380块的房费,还有医生给开的进口术后营养针,不在医保目录范围内的自费药,这些都是不在报销范围内的。
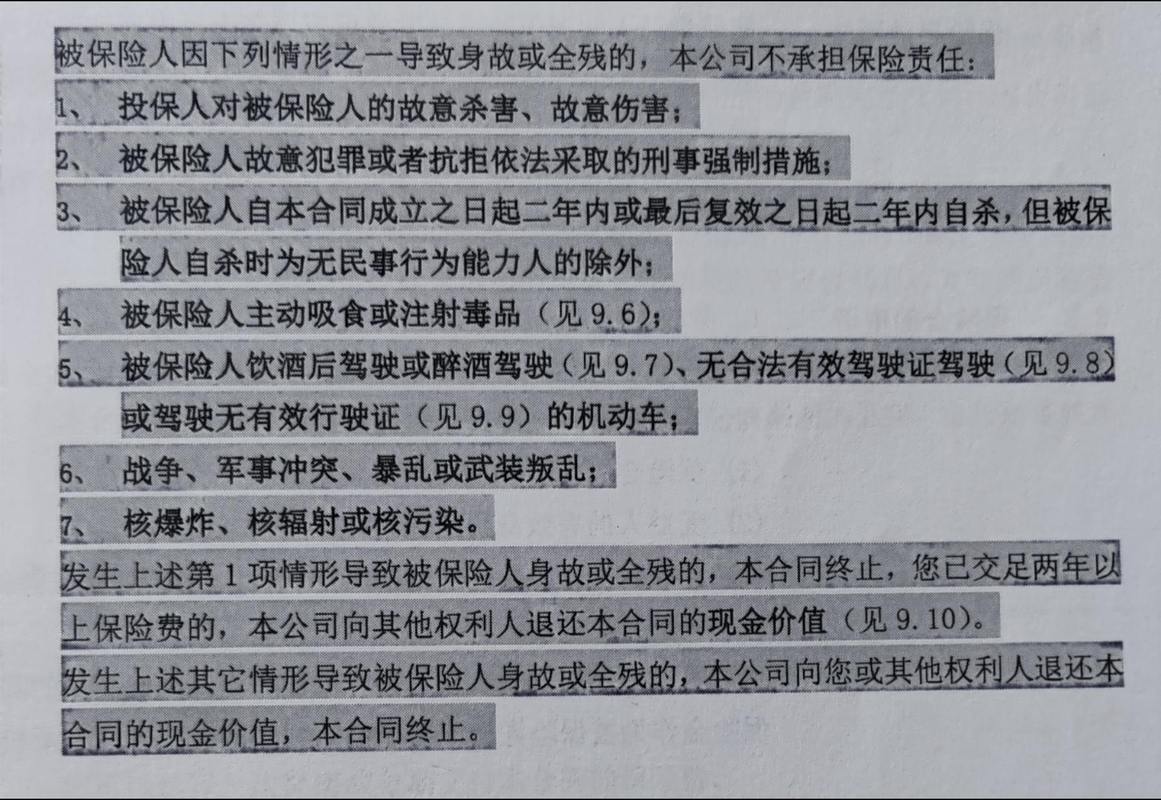
再举个例子,去年有个阿姨买了意外险,周末跟朋友去爬没开发的野山,踩滑了扭了脚,去医院拍片子、拿药花了一千二,申请理赔被拒了。她觉得特别委屈,我就是摔了啊,怎么就不赔?
我翻了她的意外险条款,免责条款里写得清清楚楚:“因从事高风险运动、未对外开放的野山攀爬、探险活动导致的意外伤害,不在保障范围内”。
你掏的每一分钱能不能赔,从来不是看你觉得合不合理,而是看合同里写的保障责任和免责条款到底是什么。
还有那种买了重疾险的朋友,体检查出了原位癌,觉得自己都得癌症了,怎么还不赔几十万?其实现在的重疾险条款里,原位癌是属于轻症的赔付范畴,根本达不到重疾的理赔标准,如果你当初买的时候没有附加轻症责任,那确实没法按重疾的保额赔。
很现实。
好多人买保险的时候,只听别人一句“得了大病就赔几十万”,根本没仔细看合同里到底哪些病能达到赔付标准,哪些情况是除外的,真到理赔的时候对着条款逐字逐句读,才发现跟自己之前脑补的保障内容差了十万八千里,转头就骂保险公司骗人。
这些容易被忽略的小细节,其实是理赔的隐形门槛
除了前面说的两个常见原因,还有好多拒赔,真的就是因为买的时候没注意到那些藏在合同角落里的小规则。
比如等待期。好多人买完医疗险、重疾险,觉得当天交了钱就生效了,过了十几天体检查出了肺结节,赶紧去申请理赔,结果被拒了——因为这类健康险一般都有30天到180天不等的等待期,等待期内确诊的疾病,保险公司是不承担赔偿责任的,要么退保费,要么终止合同。
还有人出险之后不当回事,过了大半年才想起来要找保险公司理赔,结果因为时间太久,当时的现场证据、就诊的完整记录都找不到了,保险公司没法核实事故的真实情况,也可能出现拒赔。
更离谱的我都碰到过,有人买了意外险,晚上跟朋友喝酒喝到断片,回家的时候踩空楼梯摔成骨折,申请理赔的时候被拒了——因为意外险的免责条款里明确写了,醉酒状态下导致的意外伤害,是不赔的。
说实话,我接触了这么多跟保险理赔相关的事,真的很少碰到那种明明符合条款却故意压着不赔的情况。大部分拒赔的背后,说穿了都是买的时候太草率了,别人说啥就信啥,根本没把手里的合同当回事,总觉得“我交了钱,出事就该赔”,从来没花十分钟好好看看合同里写的规则。
这里给大家提个醒,下次再考虑买保险的时候,别一上来就听人算收益、吹保障有多全,先沉下心把三个核心部分看明白:第一是健康告知的所有问题,有问到的内容就如实填写,别抱着侥幸心理藏着掖着;第二是保险责任里到底写了哪些情况能赔,别自己脑补保障范围;第三是免责条款里列了哪些情况不赔,记在心里。
要是实在看不懂条款也没关系,找那个能把每个条款给你讲得明明白白,不催你赶紧签字的人问清楚,别找那种一上来就说“这个产品闭眼买,赔得快”的人,那种人多半是想快点拿到提成,根本不管你之后理赔的时候会碰到什么坑。
以上内容仅为保险科普知识分享,不构成任何投保建议、核保结论或理赔承诺。涉及健康告知、免责条款、等待期、理赔流程等相关规则,均以对应保险合同条款及保险公司官方公示说明为准。本内容不推荐任何具体保险产品,不评价任何保险公司及产品的优劣。
作者|dananjin
排版|dananjin
审核|小北