上周陪我妈去社区医院开长期吃的降压药,她刷完医保卡盯着小票愣了三秒:”怎么这次自付了这么多?之前不是全报的吗?”
说实话,这不是我第一次听人问类似的问题。很多人从上班开始就按月交医保,交了五六年甚至十来年,连自己交的钱进了哪个账户、什么情况能报、什么情况报不了,都没搞明白。
你账户里的医保钱,到底分成了两部分
很多人以为,每个月工资里扣的医保钱,全存在自己的医保卡账户里,想刷啥刷啥。
错了。
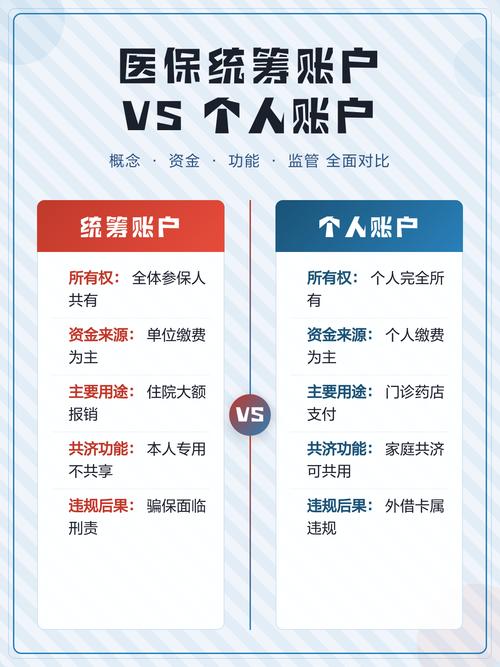
现在全国统一的职工医保规则里,你交的钱,会拆成两个池子:一个是个人账户,一个是统筹账户。
你自己每个月按工资比例交的那2%左右(各地比例略有差异),全额进个人账户——这笔钱完全归你支配,去定点药店买常用非处方药、门诊付挂号费、结算自付的医疗费,直接刷就行,不会过期。
而单位给你交的那部分医保费用,现在几乎全部划入统筹账户。之前很多人吐槽医保改革后卡里的钱少了,本质就是把原本会划到个人账户里的单位缴费部分,全部挪去了统筹池。
别觉得亏。
如果没有这个统筹池托着,真要是哪天遇到需要住院做手术的重大疾病,动辄几万十几万的医疗费全要自己掏,对普通家庭来说根本扛不住。统筹池的本质,就是所有参保人凑的一个共同保障基金——健康的人少用,生病的人多报,把大额的医疗风险分摊给所有人。
不是所有医疗费,医保都给报
不少人有个错觉:只要拿着医保卡去医院,不管花多少钱都能报。
真不是。
医保能报的钱,严格卡在医保三目录范围内,目录外的费用,一分都不会报。具体来说,有三类费用是明确不在报销范围内的:
第一类是目录外的药品、诊疗项目、医疗服务设施。比如很多刚上市的进口抗癌药、特需门诊的挂号费、单人病房的差价、点名手术的附加费,这些都不在目录里,全要自己承担。
第二类是起付线以下的费用。每个自然年度,你需要先自己承担一小部分医疗费,累计超过这个金额(也就是起付线,各地从几百到一千多不等)之后,统筹账户才开始按比例报销。
第三类是超过封顶线的费用。统筹账户每年给每个人的报销额度是有上限的,大部分地区普通职工的年度封顶线在20万到30万之间,超过这个额度的合规医疗费用,普通职工医保是不承担的。

这里还要提一个很多人忽略的点:不是所有医院都能刷医保。只有纳入医保定点范围的医疗机构,你去看病产生的合规费用才能报销。之前我有个朋友脚扭了,找了家离家近的私立诊所做复位,结账的时候才发现这家诊所不是医保定点,花的一千多块全要自付,连报销的门都没有。
很多人踩过的医保实操坑
规则讲完了,说几个大家容易踩的实际问题:
1. 断缴的影响比你想的大
别觉得断一两个月没关系。首先,断缴的次月开始,你就不能享受统筹账户的报销待遇了——哪怕你个人账户里还躺着几千块,真要是这时候住院产生的大额医疗费,全要自己掏。其次,大部分地区规定,医保断缴超过3个月,你之前累计的连续缴费年限就会清零,重新续交之后,会有3到6个月的等待期,等待期内产生的医疗费,统筹账户一分不报。更别说很多城市的购房资格、子女入学、车牌摇号,都要求连续缴纳社保(含医保),断一次就要重新计算连续年限。
2. 别随便借医保卡给别人用
很多人觉得,反正自己的医保卡账户里有钱,亲戚朋友拿来买个降压药、开个常用感冒药没什么。但你要知道,所有用你医保卡结算的医疗记录,都会永久记在你的个人医保档案里。比如你拿医保卡给家里人买了好几年的糖尿病药,这个记录就会被认定为你本人的既往病史,之后要是涉及到商业保险投保、甚至医保本身的大病理赔,都可能因为这个记录产生纠纷。
3. 异地就医一定要提前备案
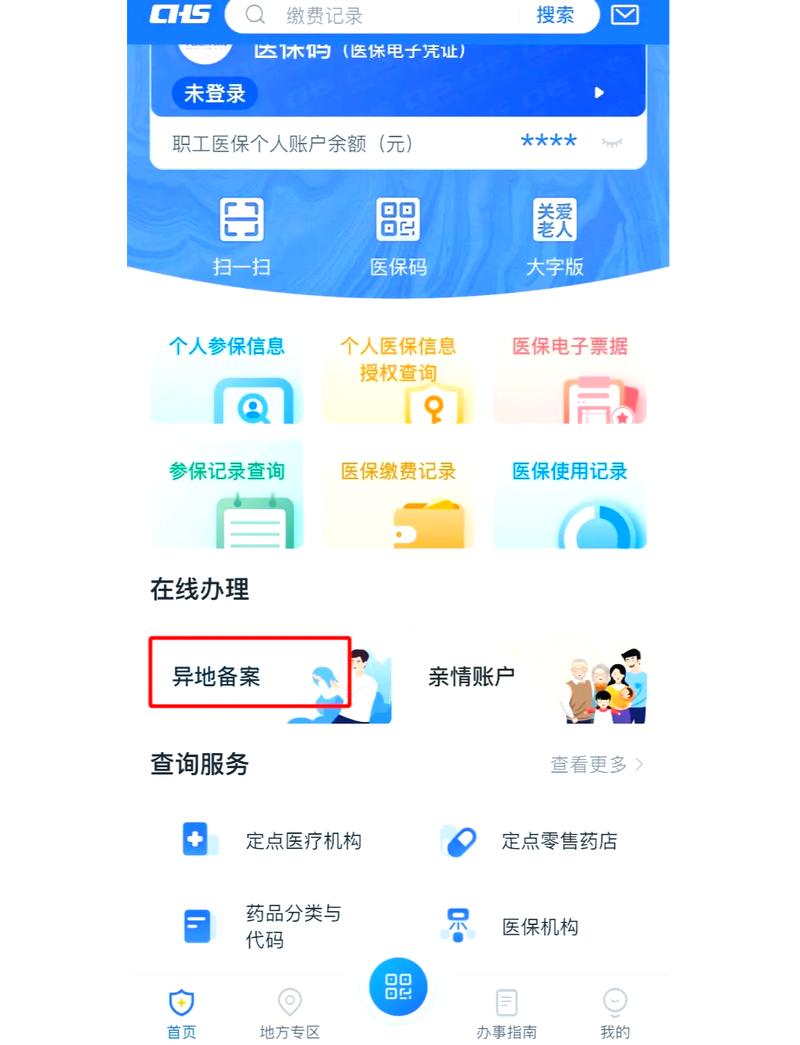
之前我爸去外地复查老毛病,嫌麻烦没做备案,直接拿着医保卡去当地医院看病,回来报销的时候才发现,原本能报70%的合规费用,因为没备案直接降了一半多,前前后后亏了快两千。现在异地备案根本不用跑回老家的社保局,在官方APP上填好要去的城市、选好就医类型,几分钟就能办好。
不过话说回来,就算备案了,异地就医的报销比例,通常也比你在参保地本地看病的比例低一点,这点要有心理预期。
几个大家容易搞混的认知误区
第一,很多人觉得”医保卡里的钱是自己的,想怎么用就怎么用”。现在监管对医保账户的使用查得很严,拿着医保卡去定点药店刷米面油、化妆品、生活用品的操作,都是违规的,一旦被查实,轻则冻结你的医保账户,重则可能承担法律责任。
第二,很多人以为”交的年限越长,报销比例越高”。其实大部分地区的职工医保报销比例,主要和你就医的医院等级挂钩——比如在社区医院看门诊,合规费用能报到80%,去大三甲医院可能只报50%,和你交了多少年的关联度很低。交够当地要求的最低年限(大部分地区是男交满25年、女交满20年),只是为了让你退休之后不用再交钱,也能终身享受医保待遇而已。
第三,很多人觉得”医保是万能的,什么病都能报”。真不是。比如医美项目、保健类的营养品、工伤产生的医疗费用(由工伤保险承担)、第三方责任造成的外伤(比如被车撞了,由肇事方承担医疗费),这些医保都是不报的。
合规提醒
以上提到的所有规则,均为全国普遍执行的医保基础框架,各地在缴费比例、起付线、报销比例、封顶线、断缴等待期、最低缴费年限等细节上存在较大差异。
所有涉及医保办理、报销的具体要求,请以参保地医保部门的官方公告为准。本文仅作通用知识科普,不构成任何就医、投保的实操建议,也不推荐任何商业保险产品。
作者|dananjin
排版|dananjin
审核|柚子