上周在小区门口接娃,碰到对门张姐蹲在路边揉眼睛。
问了半天才知道,前阵子她得肺炎住院,前前后后花了一万二,最后自己掏了四千多。
她算来算去不对:自己交了快8年职工医保,怎么报的比同病房的阿姨还少?是不是公司偷偷给她交的最低档,坑她?
真不是。
好多人对职工医保的认知,还停留在“工资条扣了钱,生病就能报销”的层面,根本没搞懂这笔钱怎么交、去哪了、哪些能报哪些不能报,平白浪费了好多本该拿到的福利。
你工资条上扣的医保钱,其实分成了两个口袋
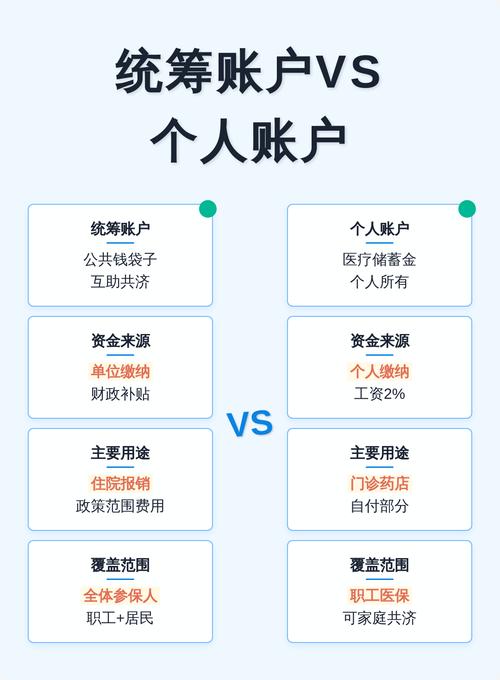
别被“统筹”“个人账户”这些专业词吓住,说穿了就是俩完全独立的钱袋子。
你每个月从工资里扣的那2%左右的医保费,全额进你的个人账户——就是你在药店刷、在医院付小额门诊费用的那个账户。很多人总问,这里面的钱是不是我自己的,能不能取出来花?
大部分地区是不行的。除非你离职回原籍、出国定居,或者参保人去世由家属继承,其他情况别信网上那些“医保套现”的小广告,轻则冻结账户,重则要负法律责任,这亏真的没必要吃。
而单位给你交的那部分医保费,大概是你工资基数的6%-8%,这里面只有很小的一部分会划进你的个人账户,剩下的大头,全进了统筹账户。
说直白点,这个统筹账户就是所有交职工医保的人凑出来的“公共大池子”,平时谁生病住院了、看门诊超过起付线了,就从这个池子里拿钱给他报销。你不用的时候,这笔钱就帮着别的生病的人,等你需要的时候,别的人交的钱也会帮你。
很多人不知道:职工医保不是只有住院才能用
前两年好多地方落地门诊共济改革,评论区全是抱怨的,说“我个人账户的钱怎么少了,是不是福利降了”。
其实真不是。
以前大家总觉得,职工医保只有住院才能报,看个感冒发烧、拿个慢性病的药,全得自己掏个人账户的钱。现在改革之后,只要你在定点医院看门诊,不管是拿药、做检查,累计花的钱超过当地定的门诊起付线,统筹账户就会按比例给你报。一般来说,在职职工报50%左右,退休的老人报的比例更高,年龄越大报得越多。
我家楼下李叔是老糖友,常年要打胰岛素,以前每个月固定拿药的钱,全是从自己医保卡扣,算下来一年要花小三千。现在自从门诊共济落地,他每个月拿药超过320块的部分,统筹能报60%,一年算下来能省快两千,上次碰到他还说,早知道这政策这么实用,之前根本不该跟着网上瞎骂。
还有个很少有人知道的权益:你的个人账户里的钱,不是只能自己用。
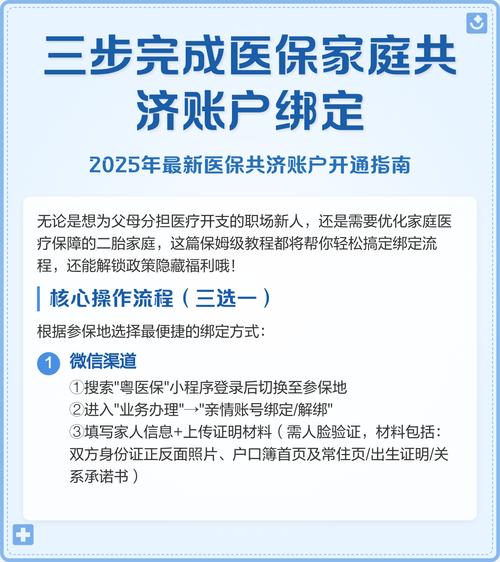
现在全国大部分地区都开通了家庭共济功能,你可以把自己的配偶、父母、子女绑定成你的共济对象,他们去定点药店买药、在医院付门诊的自费部分,直接刷你医保个人账户里的钱就行。
我上个月带我妈去社区医院拿降压药,本来要掏两百多现金,想起这个政策,当场在手机上绑了我妈的信息,直接刷我医保卡里的余额付了,当时就觉得,以前卡里躺的大几千块,终于不是只能自己买药才能用了,爽得不行。
几个特别容易踩的职工医保误区,别等用的时候才后悔

先说第一个最多人搞混的:是不是职工医保交够15年就不用交了?
真不是。
好多人把职工医保的退休要求,和职工养老保险的搞混了——养老是累计交满15年,退休之后就能领养老金,但医保的要求高得多。全国大部分地区的规则是,男性累计交满25年、女性累计交满20年,退休之后才能不用再交钱,一直享受终身医保待遇。
我之前有个邻居阿姨,50岁办退休的时候,本来以为自己社保交了18年,肯定啥都齐了。结果去医保窗口一问,才知道她差了7年的医保缴费年限。要么一次性补缴三万多,要么继续按月交到够年限才能办退休医保。当时她悔得直拍大腿,说早知道是这个规则,之前断缴的那几年肯定不会随便停。
第二个误区:是不是只要住院,费用就全报?
才不是。
首先有起付线——比如你当地的住院起付线是1300块,那你住院花的钱,先自己掏1300,超过的部分才会按比例报销。而且报销还有封顶线,一般是当地上年度社会平均工资的4到6倍,比如当地平均工资八千多,封顶线大概就是三四十万,超过这个额度的部分,统筹账户就不再报销了。
还有,不是所有的费用都在报销范围内。医保目录分三类,甲类药是全额纳入报销范围,乙类药是先自己掏一部分,剩下的再按比例报,至于丙类的药、耗材、特殊治疗项目,比如很多进口的特效药、高端的骨科耗材,是完全不在报销目录里的,这部分钱全得自己出。
第三个误区:随便选医院看病都能报?
也不是。
如果你去的不是医保定点的医院,或者在本地看病没选定点、去外地看病没办异地就医备案,报销比例会降很多,甚至有的地方直接不给报。之前有个粉丝跟我说,他半夜突发阑尾炎,嫌家附近的社区医院环境差,直接开车去了离家二十公里的三甲医院,最后报销的时候才知道,没办转诊手续的话,报销比例比正常低了20%,前前后后多掏了快两千。
不过话说回来,就算有这些条条框框,职工医保真的是我们普通人能拿到的,性价比特别高的社会福利。
你每个月扣的那点钱,换的是真遇到事的时候,不用掏空家里积蓄的底气。但别总觉得交了钱就万事大吉,多花十分钟看看参保地的官方规则,真遇到事的时候能少走好多弯路。
本文仅为职工医保相关知识科普,不构成任何投保、理赔建议,具体缴费要求、报销范围、账户使用规则请以参保地医疗保障部门官方公开信息为准,涉及其他商业保险的相关内容,请以对应保险合同条款及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨