三十岁人生转场时,我才懂可转换定期寿险的妙用
2026-09-28 12:17:51
去年帮朋友整理旧保单,翻出一份他26岁刚买房时买的定期寿险。那时候他月薪才八千,背两百万房贷,只能挑最便宜的定期买,保额两百万,保到60岁,一个月才百八十块。
今年他36岁,换了更大的房子,现在房贷总额四百多万,孩子刚上小学,想换成保一辈子的终身寿险。掏出最近的体检报告一看,甲状腺结节三级,血压也临界了。他找我问,有没有办法不用重新核保?
我翻到保单第一页的角落,一行小字写着「本产品支持转换为终身寿险」。这不就刚好撞上了。
哪些情况会用到转换权?
刚踏入社会那几年,大多数人手头都紧。上有老下刚有小,一身的责任,口袋里的预算却没多少。想买够保额,只能先选便宜的定期寿险,这很正常。
可谁能算准十年后的自己呢?
五年前你没想过自己会换更大的房子,背上更多贷款。没想过三十多岁体检就会查出各种大大小小的异常。更没想过原来自己攒钱的速度,赶不上家庭责任变重的速度。
等你哪天攒够钱了,想把定期换成保一辈子的寿险,给家人留个确定的保障,结果因为身体过不了核保,这不就卡壳了?
可转换定期寿险的好处,就是给你留了一张「后门」。
 可转换定期寿险保单转换条款说明页
转换的核心规则,别搞混
很多人一听「转换」,就觉得是保险公司玩文字游戏,其实核心规则就几个,记牢就行。
第一,转换不需要重新核保。这是核心好处,没有之一。你买可转换定期寿险的时候,已经通过了核保,转换的时候,就按你当初买定期的健康状况来算,不用再查你现在的身体。哪怕你现在已经有了结节、高血压,照样能转,不用加费,也不会除外。
第二,转换有时间限制。绝大多数产品,都要求你在保单生效前几年转,或者在你退休年龄之前转,超过时间就不能转了。具体期限,写在合同里,买的时候一定要翻一眼。
第三,转换后的保额,一般不会超过原来定期寿险的保额。少数产品允许你加一点,但不会加太多,别想着转的时候直接翻倍,那不行。
第四,保费按你转换时的年龄算。没错,不是你当初买定期的年龄,是你转的时候的年龄,年龄越大,转换后的保费越高,这个要心里有数。
说实话,这个规则很公平,你提前享受了高保额的保障,现在转成终身,按当前年龄算费,没毛病。
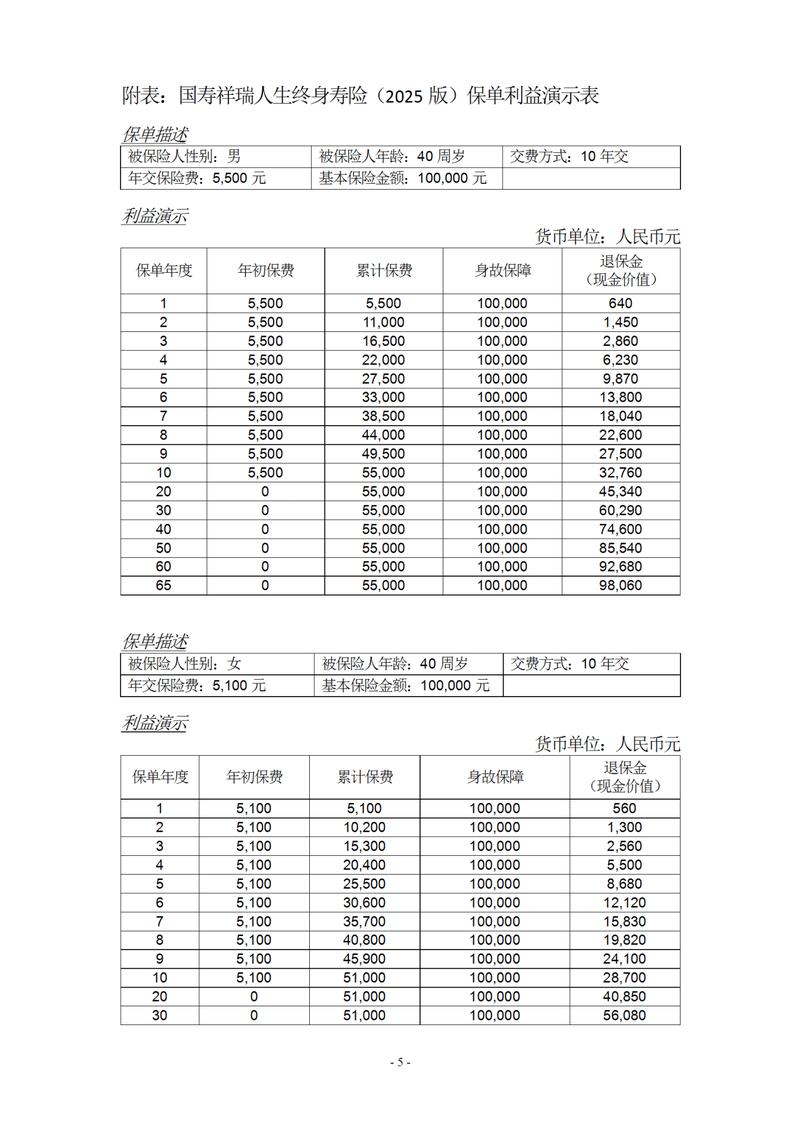 可转换定期寿险转换保费计算示例表
到底要不要选可转换的?
 到底要不要选可转换的?
我遇见过不少人,一听说有这个功能,不管三七二十一就要买。其实没必要,得看你自己的情况。
适合买的人:
第一种,刚工作没几年,预算有限,但已经背负了不小的责任,比如刚买房背房贷,刚生完孩子。现在先买足高保额的定期,等以后收入涨了,再转成保一辈子的,留个选择权,没坏处。而且这个选择权真的不贵,大多比普通定期就贵几块钱一个月,一杯奶茶钱而已。
第二种,对自己未来的身体状况没底,或者家族有既往病史,怕以后买不了终身寿险,那提前买可转换定期,把核保这关先过了,以后想转随时转,踏实。
不适合买的人:
如果你已经明确规划好了,我就只需要保到退休,等退休了房贷还清,孩子也长大独立了,我不需要一辈子的寿险,那你就买普通的定期就行,没必要多花那几块钱买用不上的权利。
不过话说回来,留着这个权利,也没什么损失。哪怕最后你不用,也就亏了几百块,总比以后想用的时候没有,拍大腿强对吧?
澄清一个误区:很多人以为转换要把原来的保单退掉,会亏手续费。其实大部分可转换产品,转换是用原来保单的现金价值来抵新保单的首期保费,不会额外收你手续费,具体还是要看条款。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
三十岁人生转场时,我才懂可转换定期寿险的妙用
文章链接:https://www.xinminbao.com/r/949.html