买了人寿险想拿钱?搞懂减保与退保再动手
2026-09-21 21:33:56
很多人买完人寿险,过个三五年,手头紧了,或是回过神发现当初买的不对,第一反应就是——退了吧?
其实还有个选项,很多人都没当回事。那就是减保。
说人话:减保和退保到底差在哪?
退保很简单,就是把整张保单退给保险公司,拿回来合同当时的现金价值,从此合同终止,保障啥的都没了,两清。
减保本质是部分退保。你不需要退掉整张保单,只取出一部分现金价值来用,剩下的部分还留在保单里,按合同约定继续有效,保障不丢,该涨的现金价值照样涨,有的产品还能按比例降低后续保费,不用再掏那么多钱。
举个例子,你买了一份储蓄型人寿险,现在保单现金价值有100万,你急着用30万周转,直接减保取30万出来,剩下70万留在保单里,后续该怎么运作还是怎么来,不用动整张保单。
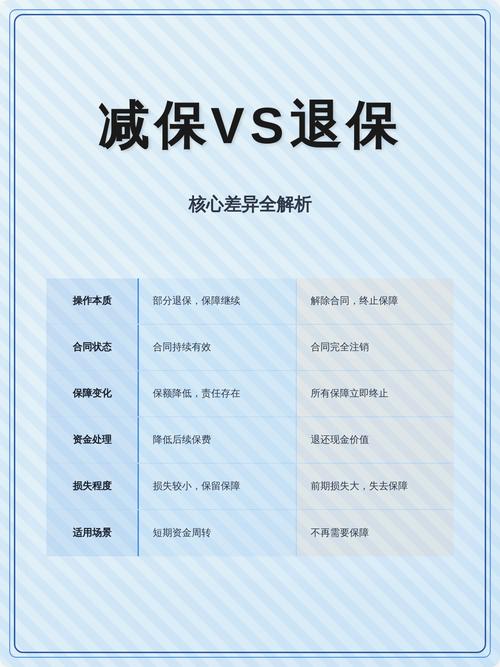 人寿保险减保退保核心区别对比图
说白了,一个是全退离场,一个是部分支取留位置,留着后续的保障和收益。
怎么选?先想清楚你要解决啥问题
如果你只是暂时缺一笔钱,保单本身没毛病,当初的需求也还在,那闭着眼选减保就对了。
说实话,谁这辈子没个应急的时候?孩子上学、家人看病、生意周转,急着拿钱,犯得着把跟了自己好几年的保单直接废掉吗?
那什么时候选退保?
就是这张保单从根上就错了。比如当初被人忽悠买了返还型寿险,保费贵一倍,保障少一半,完全不符合你的需求,占了每年一大笔预算,那留着它干嘛?不如果断退掉,拿回来现金价值,重新调整配置,长痛不如短痛。
不过话说回来,还有个中间选项,很多人不知道,就是减额交清。如果你不想再交后续保费了,又舍不得退掉这份保单,也可以看看合同有没有减额交清的规则,简单说就是用保单已经攒下的现金价值,一次性抵扣掉剩下所有保费,后续不用再交钱,只是保额会降一些,合同继续有效。这个算是介于减保和退保之间的折中选项。
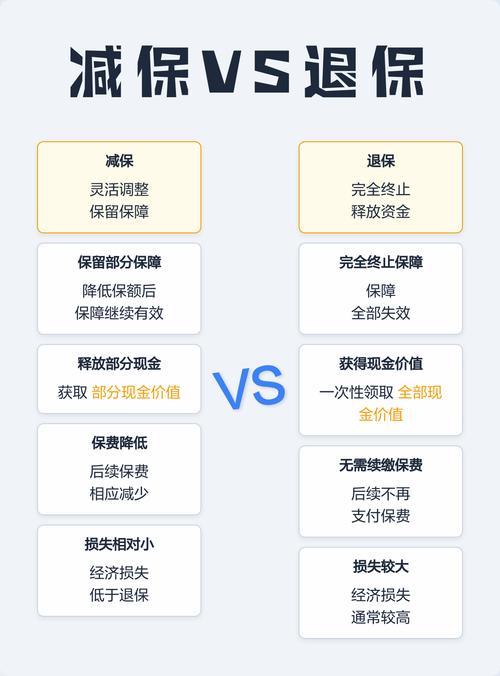 人寿保险减保退保选择决策图
动手前,这几个坑别踩
 动手前,这几个坑别踩
第一个坑,随便退保障型人寿险。
你买的是定期寿险或者终身寿险,本身是拿保障的,已经交了好几年,身体健康状况也不如买的时候了,真急用钱,先看看能不能减保、能不能保单贷款,别上来就全退。退了之后,你再想买新的,要么加费,要么直接买不了,得不偿失。
第二个坑,以为所有产品都能随便减保。
不是所有保单都支持减保,就算支持,每个产品的规则也不一样。有的要求保单买满五年才能减,有的规定每年减保的额度不能超过已交保费的20%,还有的减保之后要求剩余保费不能低于某个数,不然就得全退。别等要用钱了才发现,你想减也减不了,白着急。
第三个坑,听人撺掇就“旧退新买”。
经常有业务员说你这个旧产品不好,退了买我们新的收益更高保障更好。你先算算帐,你旧产品已经交了五六年,现金价值都攒起来了,退了买新的,前两三年现金价值低得可怜,算上时间成本,真的未必比旧产品好。真要换,也等新的保单生效、等待期过了,再动旧的,别搞什么无缝操作,中间空窗,出了事没人赔你。
还有个小事别忘了,过了犹豫期退保,才只有现金价值,犹豫期内退是全额退你交的保费,要是刚买完就发现不对,趁犹豫期赶紧动,损失最小。
很多人买保险是冲动,退保险也是冲动。要么该减的时候全退,丢了保障亏了收益;该退的时候硬扛,每年勒紧裤腰带交保费,日子过的紧巴巴,留着个没用的保单占着钱。
说白了,减保和退保都是给你调整保单的工具,没有对错,适合你当下的情况就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买了人寿险想拿钱?搞懂减保与退保再动手
文章链接:https://www.xinminbao.com/r/566.html