老烟枪投保才知道:吸烟与保费差这么多
2026-09-21 21:55:58
前阵子帮发小整理投保资料,他抽了快二十年烟,投定期寿险,核保出来一看,直接愣住。同样的保额,比他那不抽烟的朋友,贵了快六百一年。他说活了三十八年,第一次知道抽个烟买保险还要多花钱。
投保时问吸不吸烟,到底卡的是什么标准
很多人以为,只要叼过烟就算吸烟体。哪有这么苛刻。
绝大多数保险公司对吸烟体的定义是:过去一年内,平均每周吸烟超过7支。
你想啊,偶尔应酬接一根,一个月抽个三四根,根本达不到这个标准,完全可以按非吸烟体算。
但别抱着侥幸心眼。你不说,保险公司真查不出来吗?
体检报告里的胸片提示肺纹理增粗,看诊的时候医生问你吸烟史你随口答了抽了十几年,这些都会写在病例里。核保的时候一调就看到了。
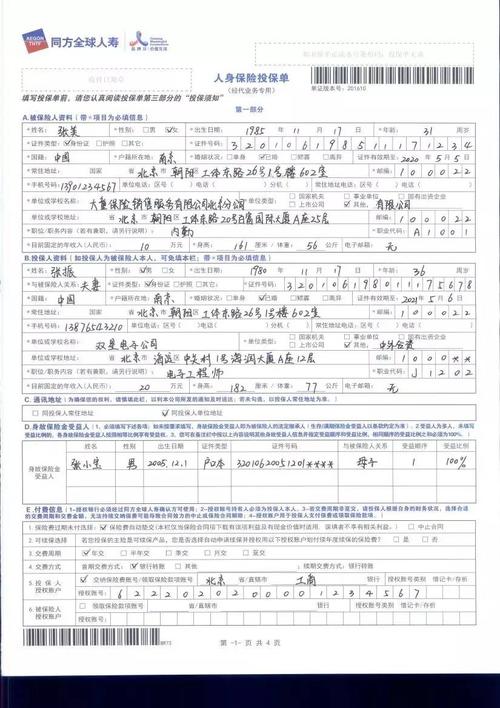 人寿保险投保单吸烟询问栏
隐瞒不如实说,本来能按正常吸烟体承保,隐瞒了反而变成未如实告知,留一堆隐患,何必呢。
同样保额,吸烟和不吸烟保费差多少
给你算一笔实打实的账。
30岁男性,买50万保额,缴20年保20年的定期寿险,符合基本健康要求的前提下,非吸烟体年交大概在900块上下,吸烟体就要去到1400多。
一年差五百多,二十年交下来,差了快一万块。
这钱拿去买个新平板,或者攒着出去旅游一趟,不香吗?
为啥差这么多?不是保险公司故意坑烟民。是精算定价本来就是跟着风险走的。
公开数据就能查到,同年龄同性别,长期吸烟者的全因死亡率,比不吸烟者高出不少,寿险本身就是保身故责任,风险高了,保费自然往上走。
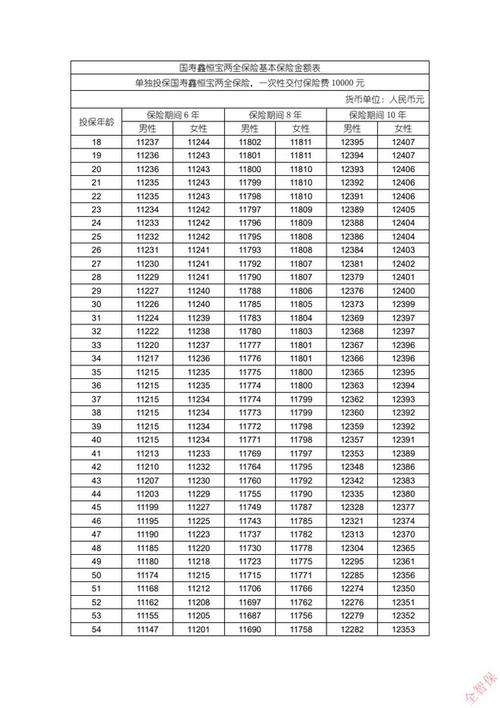 不同吸烟状态人寿保险费率对比表
说白了,定价就是买的人风险越高,付的钱越多,没什么不对。
常见的几个误区,捋清楚少踩坑
 常见的几个误区,捋清楚少踩坑
第一个问题,我现在戒烟了,能不能按非吸烟体买?
说实话,要看你戒了多久。绝大多数公司要求,戒烟满一年才能按非吸烟体算,少数更严格的要求满五年。你戒了半个月就去投保,还是算吸烟体。不过话说回来,戒了烟就去更新告知,换成非吸烟费率,能省则省,没错的。
第二个问题,我只抽电子烟,算不算吸烟?
目前行业里的规则,基本都把电子烟算进去了,只要符合频率要求,就算吸烟体。别想着打擦边球。
第三个问题,有没有不分吸烟体的寿险?
有。但这种产品的整体定价会偏高,相当于让不吸烟的人帮吸烟的人分摊了风险,真要算下来,对不吸烟的人反而不划算。
还有人问,我抽烟会不会直接被拒保?
不会啊,只要没有得什么吸烟相关的严重疾病,大多都是正常按吸烟体费率承保,不会不让你买的。
对吧,买保险本来就是如实说自己的情况,该多少钱就是多少钱,藏着掖着反而留隐患。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
老烟枪投保才知道:吸烟与保费差这么多
文章链接:https://www.xinminbao.com/r/567.html