急用钱翻遍通讯录才想起:你的人寿保单能走保单贷款
2026-09-21 21:11:56
上个月找我喝茶的发小,进门就愁眉苦脸。开奶茶店扩店缺二十万,银行经营贷批不下来,找了三个朋友开口,要么说手头紧,要么拐弯抹角说最近也要用钱。信用卡刷空了,小额贷款额度不够。我突然想起他四五年前买过一份增额终身寿,算了算现金价值,能贷快二十二万,正好够他用。三天钱到账,事情就解决了。
哪些场景会用到保单贷款?
很多人第一反应,只有走投无路的人才会用吧?不对。
真的常用的,反而是手上有资产,但不想动现有资产的人。
股票套在里面,割肉就是实打实亏损,舍不得。定期存款还有俩月到期,提前支取,存了三五年的利息全打水漂。买房交首付还差一点,亲戚朋友抹不开面子开口。生意周转就缺个一两个月,找银行贷手续太麻烦,等批下来生意都黄了。
这些情况,保单贷款真的太顺手。
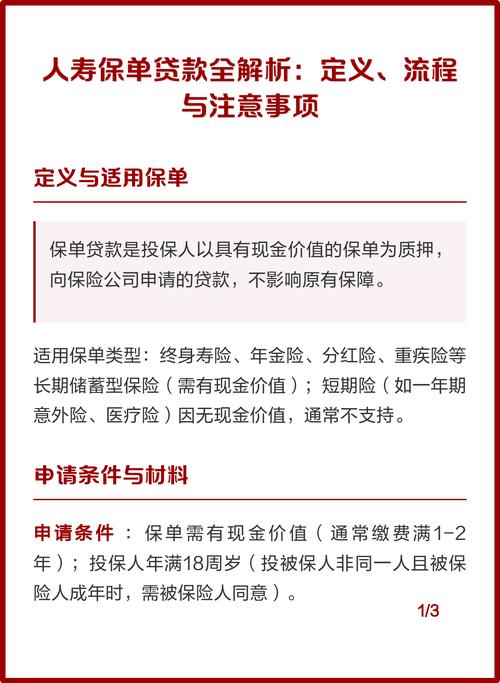 人寿保单贷款办理流程单
我那个发小,当时就是基金套着,亏了快八万,抛了真的肉疼,正好拿保单贷出来撑到开业,没过三个月就把钱还上了,基金后来涨回去也没亏。
说白了,这就是你放在保险公司的一笔灵活备用金,不用不欠钱,要用随时提。
保单贷款,到底贷的是什么?
很多人刚接触都会搞混:我交了十万保费,为什么只能贷八万?
哦,因为你贷的不是你交的保费,是保单的现金价值。
现金价值是什么?就是你现在去退保,保险公司能退给你的钱。只有带储蓄性质的人寿保单才有稳定增长的现金价值,像普通的消费型重疾、一年期意外险,本来就没几个现金价值,自然也贷不出多少钱。
一般来说,能贷的额度是现金价值的70%到80%,具体数字,你的保单合同里写得清清楚楚,不会乱给你改。
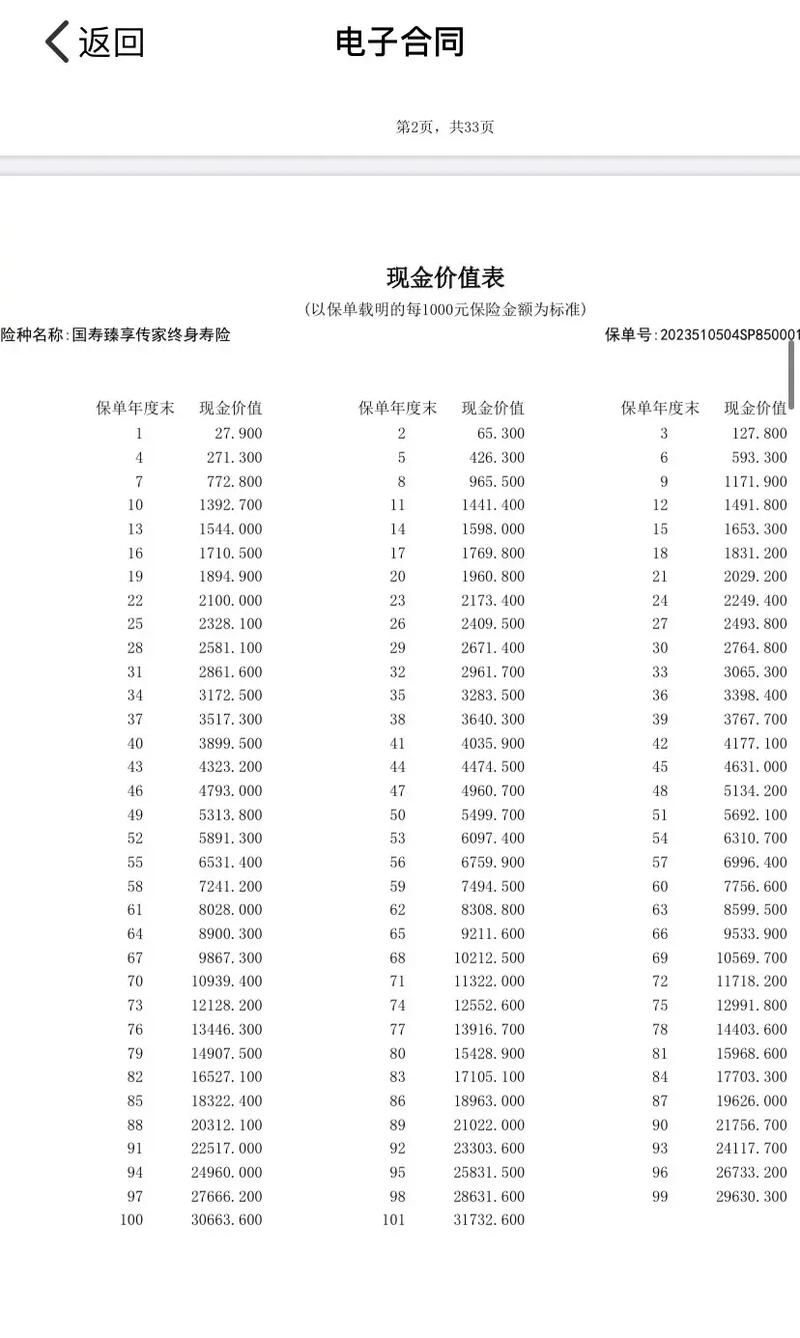 人寿保险现金价值演示表
别觉得这个是坑,毕竟你保单还在你手里,保障继续有效,现金价值该涨还是涨,要是带分红的,该分还是分,一点不耽误。很多人以为贷了款保单就押给保险公司了,完全错。
你只是把现金价值的一部分额度借出来用,保单的所有权益基本都不影响。
这几个常见误区,一定要搞清楚
 这几个常见误区,一定要搞清楚
第一个误区:贷了款,万一出事了保险公司不赔?
错。只要你按时还钱,或者哪怕你暂时没还,欠的钱没超过现金价值,保单效力都不变,该赔还是赔,只是最后理赔的时候,会把欠的本金利息扣掉,剩下的再给受益人。
第二个误区:保单贷款利息很高,全是坑?
其实不一定。利息是按天算的,用多少天算多少天,你今天贷明天还,就收一天利息。比起信用卡取现,很多保单贷款的利息真的不算高,当然也有利率高的产品,一切看合同,自己算清楚就行,别听别人瞎忽悠。
第三个误区:必须每个月按时还钱,压力很大?
不是,很多产品可以选先息后本,到期再还本,你也可以随时提前还,大部分都没有违约金,灵活得很。
说实话,很多人对这个事儿有偏见,觉得拿保单贷款就是穷到没辙了。其实真不是,现在不少做小生意的人,都把保单的贷款额度当成备用金锁着,放在那里不用,也没任何成本,真要用的时候拿出来就能用,不用欠人情,不用看银行审批脸色,这不香吗?
不过话说回来,你要是本来买的就是纯保障的保单,现金价值本来就没多少,也别指着这个能贷出多少钱来。也别听人瞎吹什么“买保险就能贷到低息无抵押贷款”,那都是忽悠人的,所有规则都写在合同里,自己看清楚就行。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
急用钱翻遍通讯录才想起:你的人寿保单能走保单贷款
文章链接:https://www.xinminbao.com/r/565.html