前阵子帮发小处理投保的小事,差点卡在最后一步。
他白天做设计,晚上闲不住跑同城外卖赚点零花钱,自己在网上挑了定期寿险,填职业的时候直接选了“平面设计师”,保费算出来挺便宜,提交核保直接打回来了——说职业类别不对,要重新核。
他当时懵了,我不就是设计师吗?怎么不对了?
哦,忘了说那份额外的兼职。这下好了,原来的便宜保费拿不到,要么加费,要么换产品。
真的挺冤。很多人买人寿保险,盯着保额盯着保费,偏偏漏看了职业类别这回事。
为什么买人寿保险,非要卡职业类别?
说白了,保险就是算概率。
不同职业的意外、身故风险,差得真不是一点半点。天天坐办公室敲键盘的人,和天天在外跑货运的司机,和10楼外擦玻璃的外墙工人,出事的概率能翻好几倍。
保险公司定保费的时候,职业类别是核心参考依据。要是不分类,高风险职业都按低风险的价格买,最后摊下来,反而坑了乖乖买对职业的普通人。
你说,这能不卡吗?
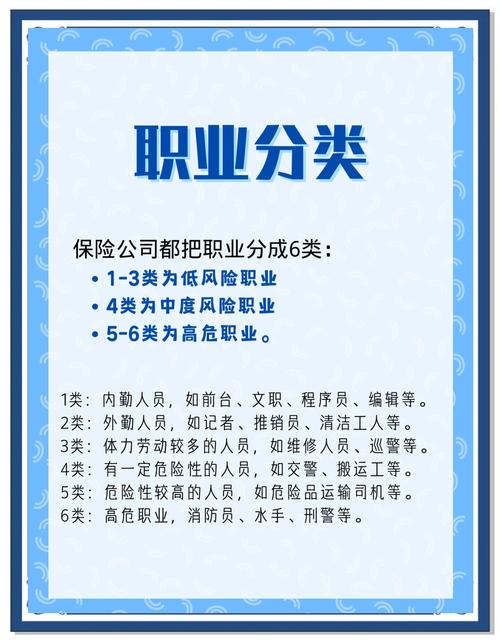
别踩坑:这几类职业最容易填错
我见过太多栽在这的,不是故意骗保,就是根本没当回事。
第一个就是兼职多职业,就像我发小这种,本职是低风险,兼职是高风险,只填本职,直接留了隐患。很多人觉得兼职又不是主业,没必要说,可保险公司认的是你实际从事的所有有收入的工作,只要风险够高,必须申报。
第二个就是自由职业,很多人自由职业不知道填什么,随便选个“其他”或者“无业”,这也不对。同样叫自由职业,在家剪视频的和自己开货车拉货的,职业类别完全不一样,乱填反而出问题。
第三个就是换工作忘了改。买完保单就扔抽屉,三五年换了工作,从文员转去做装修木工,风险等级升了,压根想不到要通知保险公司。真要出事,这点疏忽就够麻烦。
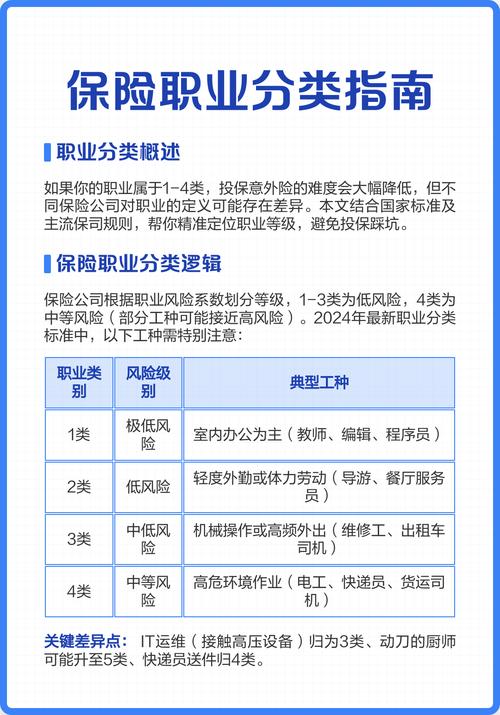
投保时职业到底怎么填才对?
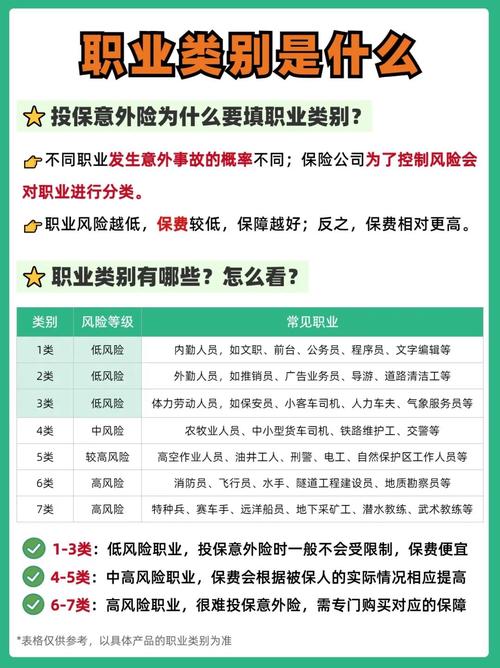
说实话,没那么复杂,记住几个关键点就行。
第一,别隐瞒。不管是本职还是兼职,只要是你长期在做、有收入的,都掏出来说。别为了省一点保费,故意往低风险填,这点小钱真不值得。
第二,找不到对应分类就问。很多小众职业,比如民宿房东、独立摄影师,自己对着分类表拿不准,直接找保险公司客服或者帮你对接的人问清楚,别自己瞎蒙。
不过话说回来,也不是说高风险职业就买不到人寿保险。现在很多产品对职业的限制已经松了很多,不少一二类的普通产品能放开到三四类,就算是五类六类的高风险职业,也有专门的产品可以选,不用非要挤普通产品的通道。
换了工作也不用慌,大部分保险公司都支持职业变更,只要新职业符合产品的承保要求,改一下信息就好,流程真的不复杂。
别嫌麻烦。投保的时候多花五分钟核对,比出事之后再扯皮强一万倍。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子