体检查出小结节,聊聊非标体投保的那些事
2026-10-07 07:17:50
前阵子一个朋友找过来,说单位体检查出甲状腺3级结节,上网搜了一圈说买不了保险,吓得整晚睡不好。
这种情况真的太常见了。
现在谁体检没点小毛病?
先搞懂,你真的属于非标体吗
很多人对非标体的误解,就是得了大病才叫非标。其实不对。
只要投保的时候,身体健康状况不符合保险公司的标准承保要求,都算非标体。
可能只是高血压,可能只是结节,甚至可能只是体重超标一点,都有可能被归类到非标体里。
不是说非标体就一定买不了保险,也不是说非标体就一定要加钱。大部分的身体异常,都有对应的投保路径。
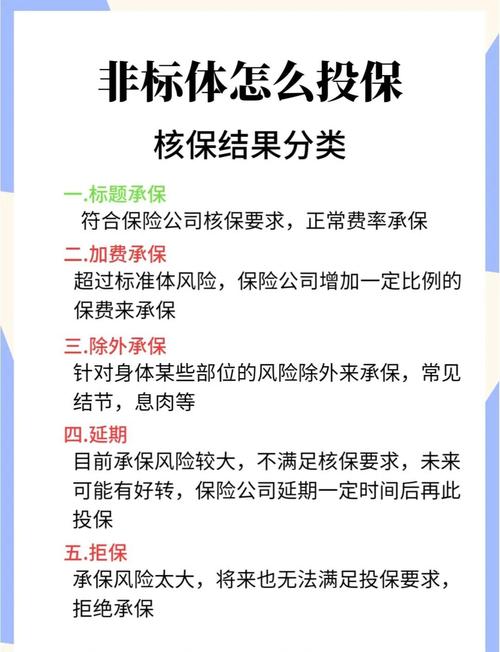
 非标体投保核保结果分类示意图
别踩这些坑,很多人自己耽误自己
第一个坑,等病好了再买。
不少人说我先把结节切了,养半年再来投保,省得被除外加费。
实话讲,大部分良性结节,切不切的核保结果差不了多少。反而你这大半年甚至一两年的空窗期,没有任何保障,真出点事,找谁去?
太亏了。
第二个坑,隐瞒不报蒙混过关。
我听过不少人说,小问题不说没人知道,保险公司哪那么闲查我几年前的体检报告。
别抱这种侥幸。如实告知是投保的基本要求,现在医院体检中心的记录都是可查的,真到理赔的时候调出来,拒赔才是得不偿失。
第三个坑,反正买不了好的,随便买一份凑数。
真不是这样。不同保险公司的核保规则差很多,同样一个1级甲状腺结节,这家可能除外,那家直接标准体承保,差得不是一点半点。
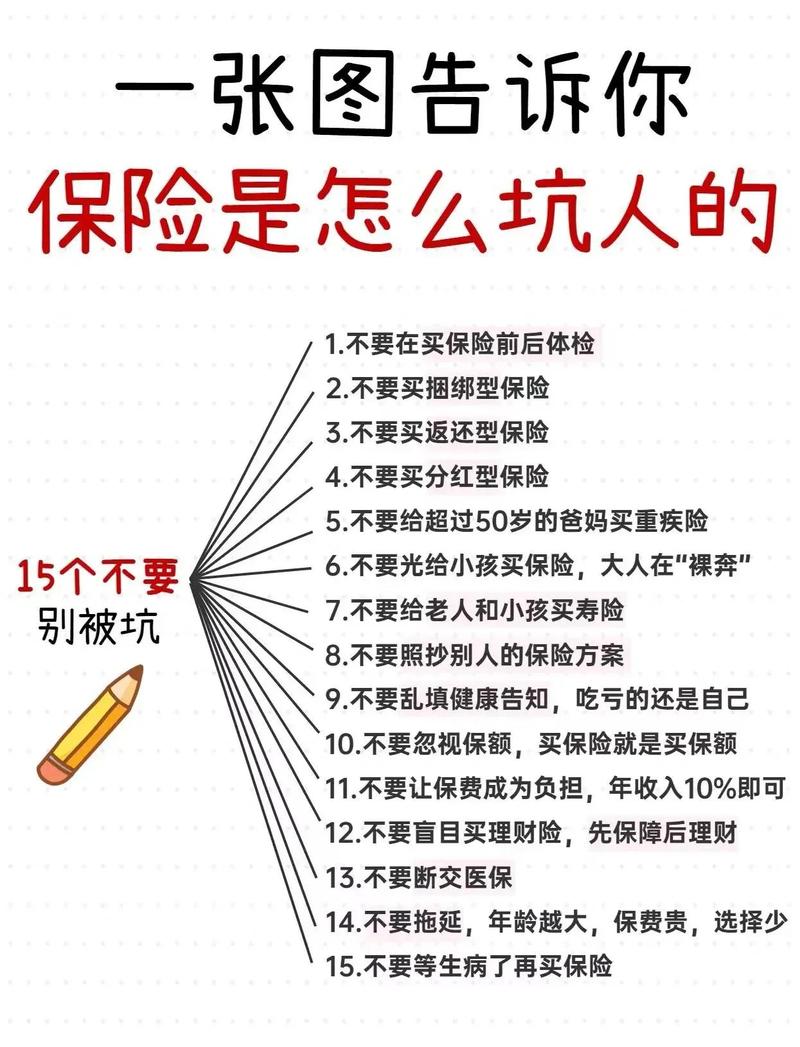 非标体投保常见误区整理图
非标体投保,按这个步骤走不会错
 非标体投保,按这个步骤走不会错
第一步,先把所有的检查报告、病历整理好。
不管是三年前的手术记录,还是上个月刚做的复查,全部整理出来,按时间排好。核保的时候要什么你给什么,别东找西找缺材料,耽误核保进度不说,还可能因为信息不全给了不好的结果。
第二步,优先走预核保。
预核保就是正式投保前,先把你的材料给保险公司看,保险公司提前给你一个核保结论,就算结果不好,也不会留下拒保记录,不影响你投别家。这个对非标体来说太实用了。
第三步,多投几家,对比结果再选。
别试了一家说拒保就放弃,也别拿到一个除外就直接签。多试两三家,选核保结论最好的那个。同一种异常,不同公司的核保尺度差得真的比你想的大。
不过话说回来,如果已经得了比较严重的疾病,也别强行找路子投保,本身就不符合投保规则,买了也大概率赔不了。
能买的时候尽早买,有异常就尽早核保,别拖着。
很多人拖着拖着,小毛病变成大问题,最后彻底买不了,只能裸奔。
真的挺可惜的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出小结节,聊聊非标体投保的那些事
文章链接:https://www.xinminbao.com/r/1401.html