上个月帮朋友梳理投保资料,她盯着健康告知那一页哭丧脸。
我高中得过一次急性肠胃炎,要不要写进去?
去年体检查出窦性心律不齐,医生都说没事,这里勾了异常会不会直接拒保?
那些年我们踩过的健康告知坑
第一个坑,就是过度告知。我见过不少人,把十年前发烧住了三天院,二十年前摔破缝了两针,全都老老实实填上去。
结果呢?本来完全不影响承保的小问题,反而被保险公司抽查,耽误好几个星期承保,更有甚者被莫名其妙除外了责任,找谁说理去。
说实话,不少人被「不如实告知一定会拒赔」这句话吓得,恨不得把出生时的黄疸都写上。
太惨了。
第二个坑,就是侥幸隐瞒。明明几个月前刚查出来肺部小结节,想着医生说不用治,就干脆不填。
真出事理赔的时候,一调体检记录,直接拒赔,保费交了好几年,打了水漂。
这种才是真的亏。
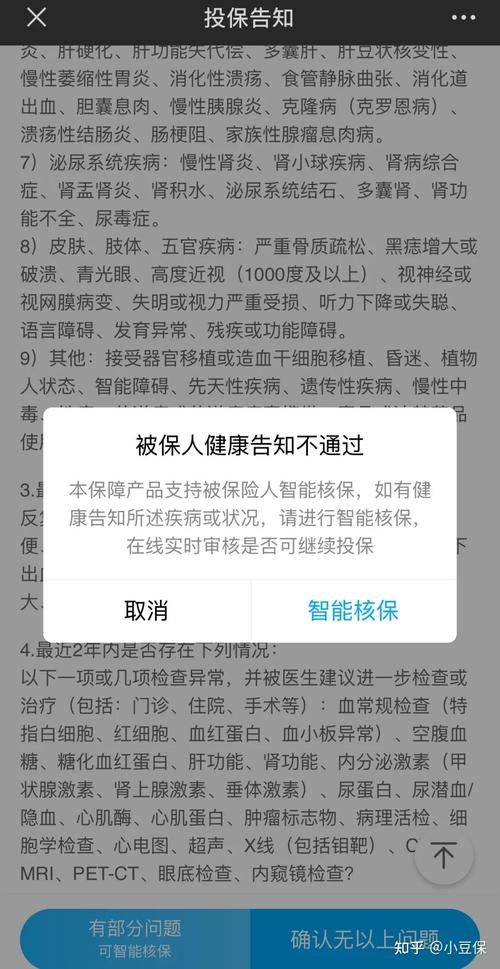
到底哪些情况需要填?没说的不用瞎补
很多人不知道,国内买保险的健康告知,遵循的是有限告知,问啥答啥,不问不答。
不是让你把一辈子所有身体不舒服都交代清楚。
举个例子,健康告知问你「最近两年是否因疾病住院或手术」,那你五年前切阑尾住过一周院,这个时间范围之外,完全不用提。
再比如,问你「是否有甲状腺结节」,那你只是甲状腺抗体有点高,没结节,那就直接选否,不用画蛇添足说我抗体高哦。
对吧?很多人就是太老实,把没问到的内容一股脑塞进去,给自己找事。
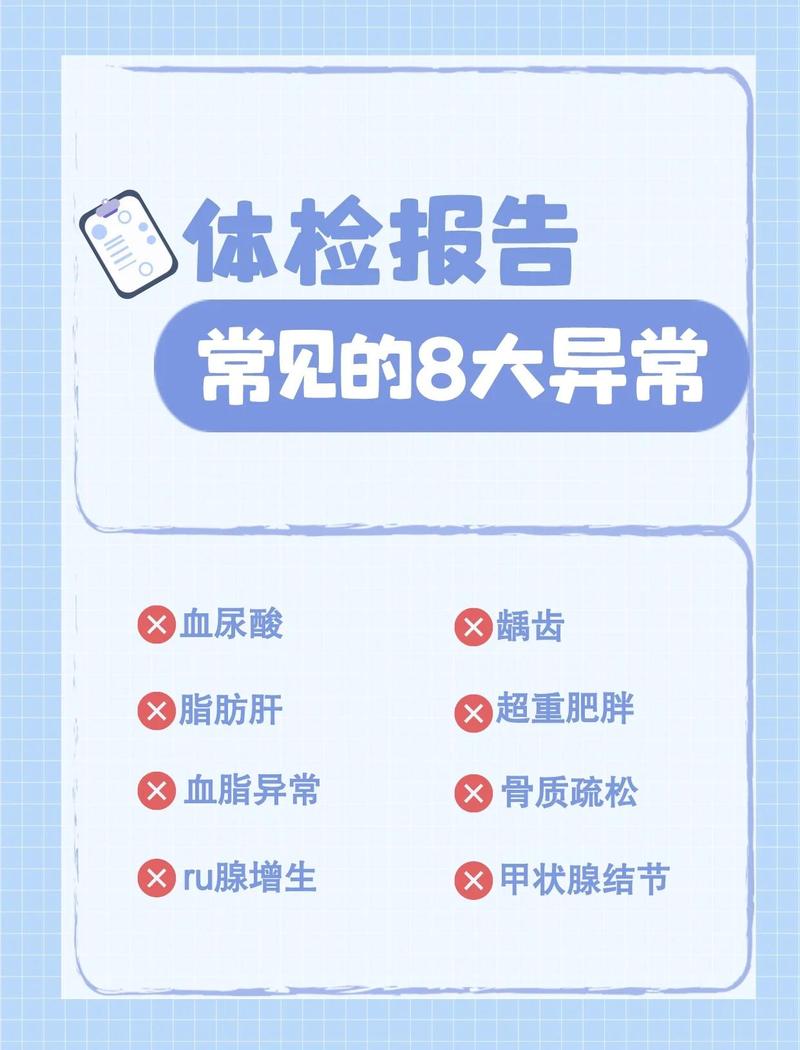
不过话说回来,问到的内容,一定得如实说。别耍小聪明。
保险公司能查到大部分公立医院的就诊记录、体检记录,你瞒不过的。
真有小异常,怎么填才稳妥
很多人拿着体检报告,上面一堆小结节、小囊肿,不知道怎么办。
首先,先对着健康告知一条一条对,问到的再说,没问到的跳过。
比如你的结节是1厘米以下,分级1-2级,很多产品的健康告知根本不会问这么细,直接过就行。
如果真问到了,那就按要求提交最近的检查报告就行,不用瞎编,也不用隐瞒。
还有人问,我要不要先去做个全身体检,没异常再投保?
别去。你本来身体好好的,体检说不定查出点无关紧要的小异常,反而给自己加戏。
只要你没有隐瞒问到的内容,常规的小问题根本不会影响。
健康告知没那么可怕,也没那么多弯弯绕。
别听网上乱七八糟的说法,一会说必须全部告知,一会说小问题可以瞒。
抓住核心规则,就不会错。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨