很多人选人寿保险,翻来覆去对比保额、比保费,轮到选缴费期限的时候,要么随便跟着业务员说的选,要么闭着眼点最长的那个。
真不是什么大事?错。选不对,要么平白多交十几万保费,要么把自己现金流卡得死死的,进退两难。
缴费期限越长,真的越划算吗?
几乎所有卖保险的都会跟你说,选最长的,越长越划算。
这话对一半。
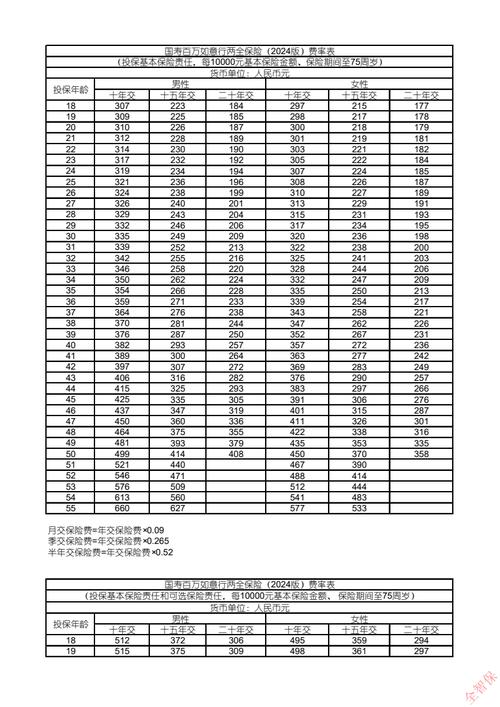
拉长缴费期,每年分摊的保费确实更低,同样的预算能买更高的保额。更重要的是,大部分带豁免责任的人寿保险,缴费期内出险,剩下的保费都不用交了,直接赔全额。这才是最长缴费期最大的优势——杠杆够高。
举个小例子,30岁男性买50万保额的终身寿险,一次性缴清大概15万,20年缴每年大概5000,30年缴每年大概3800。总保费算下来,30年缴比20年多交一万多,但每年拿出来的钱少了一千多,剩下的钱你拿去做别的不香吗?真要是交了两年出事,30年缴只花了7600,就换到了50万保障,20年缴已经花了1万,哪个杠杆高一目了然。
不过话说回来,不是所有人都适合硬拉最长缴费期。
比如你已经45岁了,想买一份终身寿险,硬要拉20年缴费,交完你都65了,退休工资本来就够花,还要每年扣一笔保费,闹心不?就算保险公司同意给你办,每年保费也降不了多少,总保费贵出去一大截,真犯不上。
哪些情况适合缩短缴费期限?
我见过不少手里攒了一笔闲钱,就想一次性缴完落个清净的朋友。这种选择行不行?当然行,但得看你买保险的目的是什么。
如果你买的是储蓄型人寿保险,就是打算放十几年几十年当一笔稳定的资产传承,手里这笔钱近几年也用不到,那缩短缴费期甚至一次性缴清,总保费确实更少,也不用记着每年缴费的日子,不会不小心忘缴断保,没问题。
但如果你买的是纯保障型的,就是想万一走了给老婆孩子留一笔钱还房贷养家,那真没必要一次性把大几十万砸进去,把自己的现金流占死。手里留着钱应对日常风险不好吗?
还有一种情况,就是你马上要退休了,未来稳定的大额收入没了,那也别硬撑着拉长缴费期。选10年15年缴完,退休了就不用再惦记每年要扣保费的事,安安稳稳养老不好吗?
这两个误区,大半的人都踩过
第一个误区,跟风选最长缴费期,完全不考虑自己的收入情况。
前两年帮一个朋友整理保单,他做小生意,前两年行情好的时候买了两份人寿,硬选了30年缴费,每年交快两万,这两年行情差,生意周转不开,交不上了,退保吧,已经交了5年,退回来只有一半都不到,续吧,拿不出钱,蹲在我那抽烟抽了一下午,太难受了。
说实话,收入波动大的朋友,真别硬选最长的。选个15年20年,把每年保费控制在你年收入的5%以内,别给自己添不可能扛的负担。
第二个误区,觉得缴费期越短总保费越少,一定占便宜。
这话放在账面没错,但你得算钱的贬值啊。十年前的一块钱和现在的一块钱能一样吗?三十年后的三千块,购买力说不定还不如现在的一千块。你拿未来不值钱的钱,换现在的高杠杆,怎么看都不亏啊。
还有人问,我选了20年缴费,现在有钱了,能不能提前把剩下的都缴完,省点利息?大多时候,提前缴费不会给你免多少,反而把你手里的活钱占死了,真没必要。
其实说来说去,选缴费期限哪有什么标准答案?
要保障要杠杆,收入稳定,就选你能选的最长缴费期。
要储蓄做传承,有长期不用的闲钱,就选短缴费期甚至一次性缴清。
收入忽高忽低,就选中间长度,别硬撑。
就这么简单。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨