前几天帮一个朋友捋保单,他拿着两张保单给我看,同是30岁男性,买50万保额的人寿保险,保终身,一个每年交3800,一个每年交6200。差出小两千,刚好是他一个月的饭钱。
他说当时买的时候只听销售说“这款好”,根本没细算保费的事儿,原来这里面门道这么多。
同样保额,保费怎么差出近一倍?
很多人第一反应,是不是保险公司乱定价?或者大公司就一定比小公司贵?其实还真不是。最影响保费的几个核心因素,90%的普通人没仔细抠过。
第一个就是健康和生活习惯。最典型的就是吸烟和不吸烟。
还是拿30岁男性,50万保额保终身举例子,不吸烟的人群,能便宜1000多一年,交20年就是两万多,够给孩子交好几年学费了。
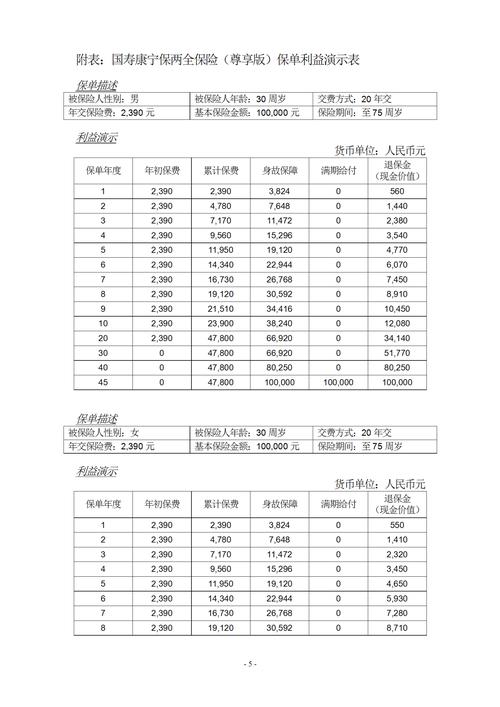
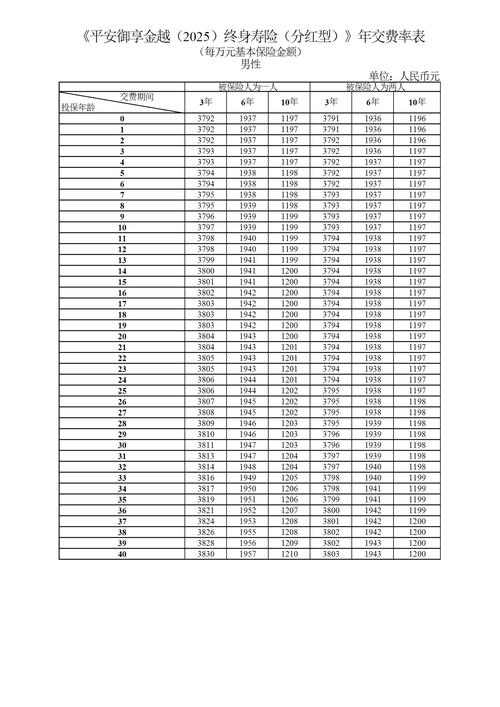
第二个就是缴费期的选择。不少人觉得,缴费期越短,总保费越少,肯定划算。这话其实只对一半。如果你的预算够,想要快点交完,短缴费没问题,但如果想要更高的杠杆,长缴费反而更适合。
p>毕竟大部分带身故责任的人寿保险,都有保费豁免规则,要是缴费期内触发了豁免责任,剩下的保费都不用交了,保障依然有效。长缴费期的杠杆优势,一下子就出来了。还有保障期限,保到70岁和保终身,保费能差出快一半,这个很多人都知道,但就是死活想不通,宁愿硬撑着买终身,最后交不起费断保。
那些悄悄拉低保费的细节,很少有人主动告诉你
说实话,好多人买保险保费买贵了,真的是信息差,没人给你说这些小细节。
第一个就是尽早买。年龄每涨一岁,人寿保费就涨3%-5%,别觉得一岁差不了几十块,二三十年交下来,差出大几千很正常。好多人觉得年轻身体好不用买,等真的想起来买,不仅保费涨了,说不定身体出点小问题,还买不了,或者要加费,那才亏。
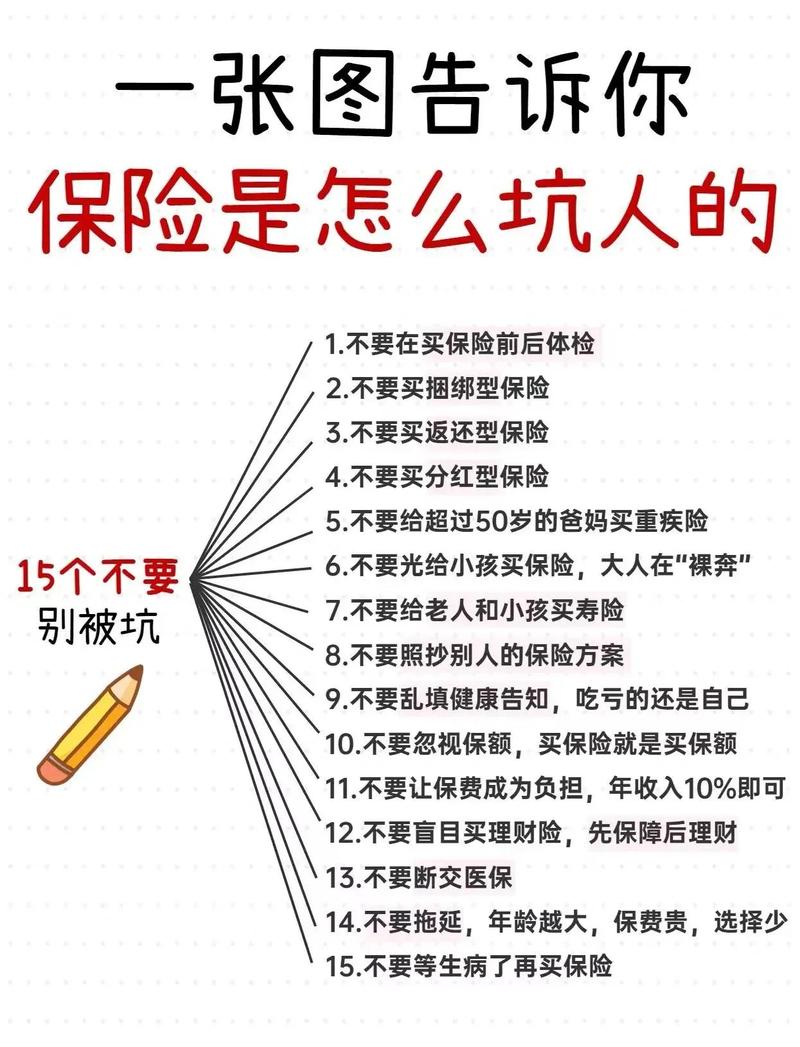
第二个,别乱买免健康告知的产品。现在不少人身体有点小毛病,比如甲状腺结节、脂肪肝,就懒得核保,直接买那种不用健康告知的,那种产品保费比正常核保的贵一倍都不止,大部分常规的小问题,走智能核保就能正常承保,根本没必要多花那个冤枉钱。
第三个,别乱绑附加险。很多卖保险的喜欢给你绑一堆附加责任,什么意外医疗、小病住院、重疾都绑进去,看着方便,总保费一下子上去一大截。其实很多附加险单独买,比绑在主险上便宜多了,还灵活,不想交了可以单独停,不影响主险保障。
别为了省几十块保费,掉进隐形坑里
话说回来,我不是让你一味找最便宜的买。保费这事儿,过犹不及。
我见过不少人,为了省一年一百多块保费,选了免责条款一堆的产品,啥情况都不赔,最后出事了哭都没地方哭。也有人贪返还型保险的“不花钱”,觉得最后能退保费,实际上保费比纯保障的贵一倍还多,返还你的那点钱,几十年后贬值成什么样,算算通胀就知道,你等于白给保险公司用了几十年钱,亏到姥姥家。
还有,别只比总保费,不看保额。好多人预算有限,为了低保费,只买十几万保额,真出事了根本不够覆盖债务和家用,买了等于白买。这种情况下,不如把保障期限缩短,先买够保额,以后手头宽了再补充,也比拿着低保额强。
保费从来不是越低越好,也不是越高越好。你得知道自己花的每一分钱,买的是什么,哪些是你需要的,哪些是别人硬塞给你的,别为不需要的东西花钱,也别为了省点钱,该买的保障没买够。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子