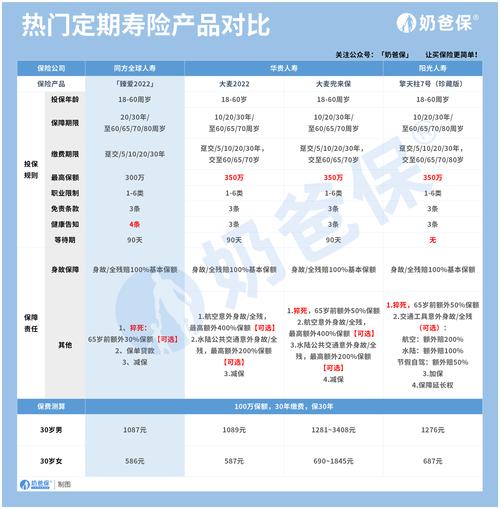
保障期限不是越长越好,也不是越短越划算
很多人默认,买保险买期限越长越划算,好像占了保险公司多大便宜似的。也有人觉得,我就是买个安心,保个二三十年就行,没必要花那冤枉钱。
其实两边都走极端了。同样的保额,保终身的价格,差不多是保到70岁的两倍甚至三倍。这个钱差在哪?差在你活到80、90岁,保险公司终究要赔这一笔,成本自然上去了。对普通人来说,多出来的成本,要不要花,完全看你需不需要。
普通人选保障期限,跟着家庭责任走就对了
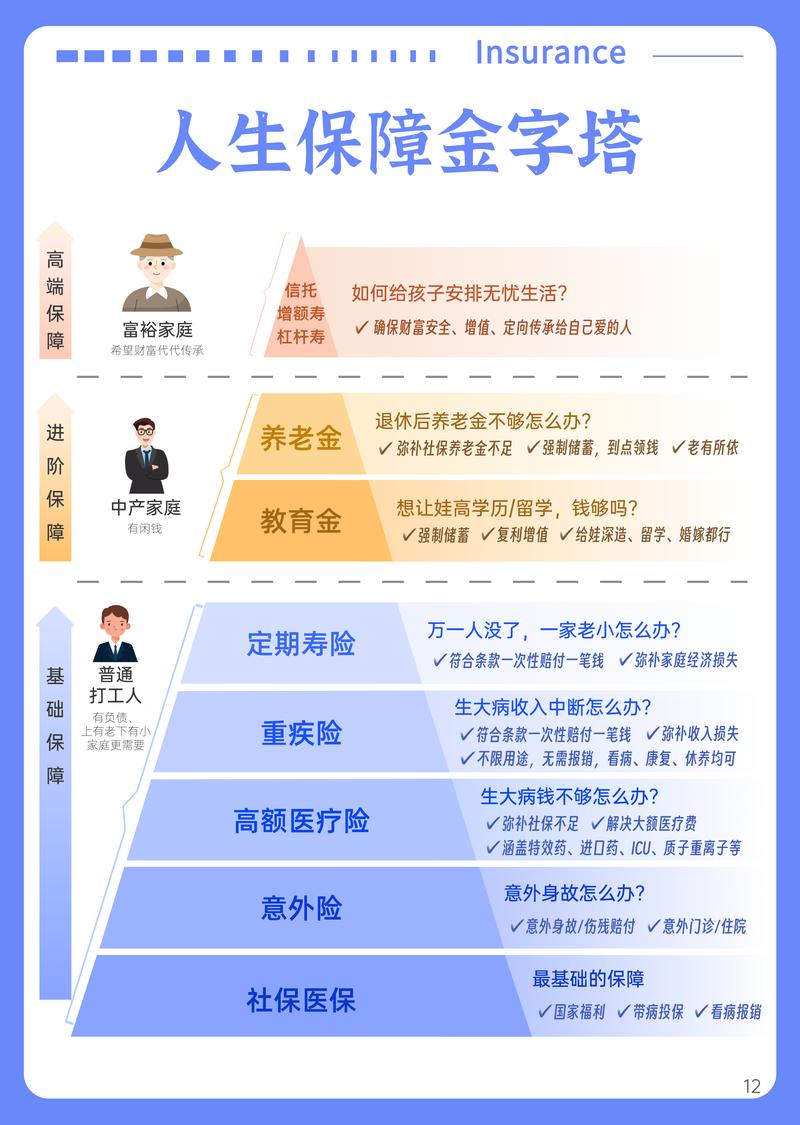
说实话,大部分买人寿保险的朋友,都是冲着「万一我走了,欠的房贷、老人的养老、孩子的学费谁来出」买的。那你的保障期限,只要覆盖完你最重的这段责任就行。
比如你现在30岁,房贷还有30年,那选保到60岁或者70岁,刚好房贷还完,孩子也工作了,家庭责任就清了。要是你已经40岁,孩子还有15年上大学,房贷还有20年,那直接选保20年,或者保到60岁,都没问题。
如果你手头宽裕,已经把重疾、医疗这些保障都配足了,还想给家人留一笔确定的钱,不管你什么时候走都能给到,那选终身保障也完全没问题。保障期限没有绝对的对错,只有适合不适合。
一定要避开的两个常见误区
第一个误区,为了拉长保障期限,盲目砍保额。
我见过太多这种情况了,预算只有一年五千,想要保终身,那就只能把100万保额砍到40万。可寿险最核心的作用就是出事的时候给够钱,你保额砍了一半,真出事了,保到终身又有什么用?顺序错了。一定是先把保额做够,再去挑保障期限。100万保额保到70岁,永远比50万保额保终身,有用得多。
第二个误区,觉得定期寿险没出事,钱就白花了。
好多人纠结这点,觉得我交了二三十年钱,到期没出事,钱都给保险公司了,太亏了。哎,你每年买车险,没出事你也没说亏啊?你交物业费,一年没发生意外状况,你也没找物业退钱啊?买保障就是买个兜底,没出事,才是最好的结果啊。对吧?真出事了能拿到钱,才是保险的意义,没出事,我们平平安安过一辈子,不好吗?
不过话说回来,终身寿险本身也有它的价值,除了保障,还能做财富的定向传递,对于有这类需求的人来说,确实是合适的工具。只是很多普通人本来预算就不多,一开始就被带偏了,把钱都砸在期限上,忘了买寿险最开始要解决的问题。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准